С 1 октября 2026 года микрофинансовая организация не вправе выдать вам заём с полной стоимостью кредита (ПСК) выше 200% годовых, если у вас уже есть два непогашенных договора с ПСК выше 200%. Считаются договоры с любыми кредиторами — и с другими МФО, и с банками. Это переходный этап реформы, он действует до 1 апреля 2027 года.
С 1 апреля 2027 года правило станет жёстче и получит название «один заём в одни руки»: новый заём с ПСК выше 100% годовых нельзя будет оформить, пока не погашен предыдущий такой же. Между полным погашением и новой заявкой закон требует выдержать период охлаждения — не менее трёх дней.
Оба ограничения касаются только новых выдач. Действующие договоры они не отменяют, долг не списывают и график платежей не меняют. Всё это ввёл Федеральный закон от 29.12.2025 № 545-ФЗ.
Коротко о главном
Что действует сейчас, с 1 октября 2026 года: МФО не согласует и не выдаст заём с ПСК выше 200% годовых, если у заёмщика уже есть два непогашенных договора с ПСК выше 200% — в любых банках и МФО.
Что начнёт действовать с 1 апреля 2027 года: правило «1 заём в одни руки» — только один действующий заём с ПСК выше 100% годовых, а следующий можно оформить не ранее четвёртого календарного дня после полного погашения предыдущего.
Граница порога строгая: ПСК ровно 200% годовых под запрет не попадает — закон говорит «превышает 200 процентов».
Частичное погашение не помогает: ограничение снимается только после полного прекращения обязательств по одному из договоров и появления этой записи в кредитной истории.
Займы дешевле 200% годовых доступны: сам Банк России подчёркивает, что сохраняется возможность оформить заём с ПСК до 200% годовых, если доходов хватает на обслуживание новых обязательств.
МФО проверяет вас сама: организация обязана запросить сведения о среднемесячных платежах во всех квалифицированных бюро кредитных историй, а не верить анкете.
Масштаб: около трети действующих клиентов МФО по итогам первого полугодия 2026 года имели два дорогих займа и более.
Комментарий эксперта Банкпрофи: главная ошибка — воспринимать запрет как личный отказ «из вредности». Это техническое ограничение, и оно срабатывает автоматически по данным кредитной истории. Поэтому бессмысленно подавать заявки в десять компаний подряд: ответ будет одинаковым. Работает другое — снизить ПСК по новым обязательствам или полностью закрыть один из дорогих договоров.
 4.4
 5
 5
 5
 5

 5
 5



 4.4

Что такое правило «один заём в одни руки»
Идея Банка России простая: человек не должен перекрывать старый дорогой долг новым, ещё более дорогим. Именно так устроена долговая спираль, из которой потом почти невозможно выбраться. Реализовали её в два этапа, чтобы рынок успел перестроиться.
В документах регулятора принцип называется «один заем в руки», а в обиходе и в поиске чаще встречается формулировка «один займ в одни руки» — речь об одном и том же ограничении. Дальше по тексту обе формы используются как равнозначные.
Этап первый: с 1 октября 2026 по 1 апреля 2027 года
Это переходная норма, закреплённая в части 5 статьи 4 закона № 545-ФЗ. МФО не вправе:
согласовывать индивидуальные условия договора потребительского займа с ПСК выше 200% годовых;
выдавать такой заём,
если у заёмщика есть непогашенные обязательства по двум договорам потребительского кредита или займа с ПСК выше 200% годовых. Ключевая деталь: учитываются договоры, заключённые с любыми кредитной организацией или микрофинансовой организацией. То есть один из двух «дорогих» долгов может быть банковским — на решение МФО это влияет точно так же.
Чтобы узнать о ваших обязательствах, микрофинансовая организация обязана получить сведения из кредитной истории через запрос во все квалифицированные бюро кредитных историй (часть 6 статьи 4 закона № 545-ФЗ). Перечень таких бюро ведёт Банк России. Слова из анкеты в расчёт не принимаются.
Этап второй: с 1 апреля 2027 года
В законе № 151-ФЗ «О микрофинансовой деятельности» появляется новый пункт 13 части 1 статьи 12. МФО запретят согласовывать условия займа с ПСК выше 100% годовых ранее четвёртого календарного дня, следующего за днём полного прекращения обязательств по предыдущему договору кредита или займа с ПСК выше 100% — заключённому с любым банком или любой МФО.
Простыми словами: дорогой заём может быть только один, а после его полного погашения должно пройти три дня. Банк России так это и описывает — «один заем в руки» с ПСК выше 100% годовых плюс период охлаждения не менее трёх дней.
Пример. Вы полностью закрыли заём 12 марта 2027 года. Следующий заём с ПСК выше 100% годовых МФО сможет согласовать не ранее 16 марта: 13, 14 и 15 марта — это период охлаждения по займу.
Сравнение двух этапов
Параметр | С 1 октября 2026 | С 1 апреля 2027 |
|---|---|---|
Порог ПСК | выше 200% годовых | выше 100% годовых |
Сколько дорогих договоров можно иметь | один (два — уже блокируют выдачу) | ноль: новый только после полного погашения |
Период охлаждения между займами | не установлен | не менее 3 дней |
Чьи долги учитываются | любые банки и МФО | любые банки и МФО |
Основание | ч. 5 и 6 ст. 4 закона № 545-ФЗ | п. 13 ч. 1 ст. 12 закона № 151-ФЗ |
Займы дешевле порога | доступны по обычным правилам | доступны по обычным правилам |
Кому откажут, а кому нет: разбор ситуаций
Здесь важна точность, потому что от неё зависит, стоит ли вообще подавать заявку.
Ваша ситуация | Решение МФО по займу с ПСК выше 200% |
|---|---|
Один действующий договор с ПСК выше 200% | Запрет не действует, заявку рассмотрят |
Два действующих договора с ПСК выше 200% | Отказ по закону |
Два договора, но выше порога только один | Запрет не действует |
Два дорогих договора в разных компаниях | Отказ по закону — место оформления не важно |
Один дорогой договор в МФО и один в банке | Отказ по закону |
Новый заём предлагается с ПСК 200% ровно | Запрет не срабатывает: порог «выше 200%» |
Новый заём с ПСК ниже 200% | Эта норма не применяется, но скоринг может отказать по доходу |
Один из договоров погашен частично | Отказ: обязательство считается действующим до полного расчёта |
Договор закрыт, но в кредитной истории ещё числится действующим | Отказ — сначала нужно исправить запись в БКИ |
Последняя строка — самая обидная и вполне распространённая. Закрытие займа и отражение этого факта в кредитной истории не всегда происходят одновременно. С 1 октября 2026 года в кредитный отчёт добавляются ПСК по каждому договору и дата фактического прекращения обязательства (изменения в закон № 218-ФЗ «О кредитных историях»), поэтому расхождение станет заметнее. Если вы всё погасили, а в отчёте долг висит — сначала добейтесь исправления записи, и только потом подавайте новую заявку.
Комментарий эксперта Банкпрофи: отдельно отмечу ситуацию с ПСК ровно 200%. Формально запрет не включается, но это не означает одобрения. МФО всё равно оценивает показатель долговой нагрузки, и с двумя активными дорогими долгами он, скорее всего, окажется запретительным. С 1 апреля 2026 года действует ещё одно жёсткое правило: если заёмщик не дал согласия на раскрытие основной части кредитной истории, сумма его среднемесячных платежей приравнивается к среднемесячному доходу, то есть долговая нагрузка принимается равной 100%. Практически это автоматический отказ. Поэтому согласие на запрос кредитной истории давать нужно.
Как МФО узнаёт о ваших долгах в других компаниях
Раньше значительная часть оценки строилась на том, что человек написал в анкете. Теперь это не работает.
МФО направляет запрос во все квалифицированные бюро кредитных историй и получает сведения о среднемесячных платежах заёмщика.
В этих сведениях по каждому договору указаны уникальный идентификатор договора, ПСК в процентах годовых, дата фактического прекращения обязательства и перечень бюро, где хранится информация о договоре. Такой состав данных закреплён изменениями в закон № 218-ФЗ, которые вступили в силу 1 октября 2026 года.
Организация сопоставляет ПСК по вашим действующим договорам с порогом 200% (а с 2027 года — 100%) и принимает решение.
Проверить себя заранее можно самостоятельно и бесплатно:
На портале Госуслуги запросите список бюро кредитных историй, в которых хранится ваша история.
В каждом бюро закажите кредитный отчёт — два раза в год это бесплатно в электронной форме.
Откройте раздел о действующих обязательствах и выпишите по каждому договору ПСК и остаток задолженности.
Посчитайте, сколько у вас договоров с ПСК выше 200% годовых. Если два и больше — новый дорогой заём до 1 апреля 2027 года вам не выдадут.
ПСК по действующему договору указана в квадратной рамке в правом верхнем углу первой страницы договора. Если договора под рукой нет, запросите справку у кредитора через личный кабинет.
Калькулятор стоимости займа
Что не помогает обойти ограничение
Спрос рождает предложение, и вокруг нового правила уже появились «решения». Разберём, что из этого работает, а что нет.
Не работает частичное погашение. Лимит снимается только тогда, когда один из двух дорогих договоров полностью прекращён и об этом есть запись в кредитной истории. Крупный платёж без закрытия договора ничего не меняет: обязательство продолжает числиться действующим.
Не работает новация — перезаключение займа. С момента официального опубликования закона № 545-ФЗ действует новый пункт 12 части 1 статьи 12 закона № 151-ФЗ: микрофинансовым организациям и владельцам приобретённых прав требования запрещено заключать соглашение о новации обязательств в новый договор потребительского займа между теми же лицами, а также дополнительные соглашения, по которым в состав основного долга включаются непогашенные проценты, неустойка, штрафы, пени и иные платежи. То есть прежняя практика «перезаключим договор и запишем проценты в тело долга» теперь прямо запрещена.
Не работает смена компании. Учитываются договоры с любыми кредитными организациями и МФО, данные берутся из кредитной истории, а не из внутренней базы одного кредитора.
Не работают посредники, обещающие «гарантированное одобрение». Это либо платная услуга, которая ничего не гарантирует, либо прямое мошенничество. Перед обращением в любую компанию проверьте её через проверку МФО по реестру ЦБ РФ: достаточно ввести ИНН, номер лицензии, ОГРН или название — и вы увидите, есть ли у компании действующая лицензия Банка России, недействующая или её нет вовсе. Нелегальный кредитор не соблюдает никаких ограничений, а его требования по договору, согласно закону № 353-ФЗ, вообще нельзя взыскать в суде — но деньги и нервы вы потеряете раньше, чем это выяснится.
Не стоит подавать заявки веером. Каждая заявка фиксируется в кредитной истории, и серия отказов за короткий период ухудшает вашу оценку в скоринге. Логичнее один раз проверить, какую сумму и на каких условиях вам в принципе готовы дать, и уже потом выбирать из реальных предложений.
Сколько заёмщиков затрагивает новое правило
Цифры Банка России показывают, что ограничение затрагивает очень большую долю рынка, а не отдельных «проблемных» клиентов.
Около трети действующих клиентов МФО по итогам первого полугодия 2026 года имели два дорогих займа и более — такие данные приводит Банк России в пресс-релизе от 30 сентября 2026 года.
47% потребительского портфеля МФО приходится на задолженность заёмщиков с двумя и более дорогими займами. В начале 2026 года эта доля составляла почти половину и за полугодие снизилась — рынок заранее адаптировался к ограничениям.
При этом у 38,5% заёмщиков есть только займы с ПСК ниже 100% годовых — им новые ограничения вообще не мешают.
Совокупный портфель МФО на 30 июня 2026 года — 808 млрд ₽, уровень одобрения заявок в потребительском сегменте — 39%, доля просрочки свыше 90 дней — 41,8%.
Источник — «Тенденции на рынке МФО за II квартал 2026 года».
Отсюда практический вывод: если вам отказали по новому правилу, вы не одиноки и не являетесь «безнадёжным» заёмщиком. Значительная часть отказов связана не с вашей платёжной дисциплиной, а с самой структурой действующих долгов.
Что делать, если деньги нужны, а третий заём не дают
Есть шесть легальных сценариев. Начинать стоит с первых двух — они быстрее и дешевле.
1. Оформить заём с ПСК не выше 200% годовых
Ограничение привязано к конкретной величине ПСК. Заём с ПСК 150% или 190% годовых под переходный запрет не подпадает. Банк России прямо указывает, что возможность оформить заём с ПСК до 200% годовых сохраняется — при условии, что доходов хватает на обслуживание новых обязательств. Ищите в предложениях не «от 0%» на баннере, а именно ПСК: она указана в договоре и обычно отображается в карточке продукта.
2. Полностью закрыть один из дорогих договоров
Это единственный способ снять ограничение по основанию «два непогашенных договора». Порядок действий:
Запросите у кредитора точную сумму для полного погашения на конкретную дату.
Внесите её и получите справку о полном исполнении обязательств.
Дождитесь обновления кредитной истории и проверьте, что договор переведён в статус закрытого.
Только после этого подавайте новую заявку.
Учтите, что с 1 апреля 2027 года даже после полного погашения придётся выдержать период охлаждения — три дня до новой заявки.
3. Посмотреть в сторону долгосрочного займа с лимитом кредитования
По данным Банка России, 59% потребительских выдач во втором квартале 2026 года пришлось на транши в рамках уже открытых кредитных лимитов: средняя сумма открытого лимита — 53 тыс. ₽, средний срок действия лимита — шесть лет, средний транш — 14 тыс. ₽. Это продукт другого типа, и он стал основным способом, которым МФО удерживают клиентов в новых условиях. Но будьте внимательны: 83% объёма открытых лимитов приходится на договоры с ПСК выше 250% годовых, то есть это дорогой инструмент.
4. Рассмотреть банковские продукты
Правило «один заём в одни руки» — ограничение для микрофинансовых организаций. Кредитная карта или потребительский кредит в банке под него не подпадают. Если сумма нужна на срок дольше месяца, карта с длинным льготным периодом обычно оказывается заметно дешевле займа.
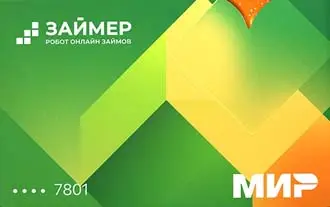
Кредитная карта Займер — пример такого решения. Это виртуальная карта с моментальным выпуском: ждать пластиковую не нужно, реквизиты доступны сразу после одобрения. Обслуживание бесплатное, льготный период составляет 180 дней, кредитный лимит — до 100 000 ₽. Если уложиться в льготный период, переплата равна нулю; вне его действует ставка 0,65% в сутки. Личность при оформлении можно подтвердить через T-ID, без визита в офис и без отправки фотографий документов. Карта подходит тем, кому деньги нужны не на две недели, и кто готов следить за датой платежа.
5. Рефинансировать дорогие займы в банке
Если у вас два-три займа с ПСК выше 200%, один банковский кредит на их закрытие может снизить ежемесячный платёж и общую переплату. Заодно уменьшается количество действующих договоров, что напрямую влияет на будущие одобрения. Рефинансирование работает не для всех: банк посмотрит на кредитную историю и долговую нагрузку, поэтому начинать стоит с запроса своей кредитной истории.
6. Использовать заём с обеспечением
Займы под залог ПТС обычно дешевле беззалоговых: риск кредитора ниже, поэтому и ПСК ниже. Машина при этом остаётся в пользовании. Такой вариант имеет смысл рассматривать только при уверенности в доходах.
Если ни один сценарий не подходит, сравните условия в каталоге займов на карту: там собраны предложения компаний с действующей лицензией Банка России, по каждой видны сумма, срок, ставка и полная стоимость кредита. Отдельно посмотрите отзывы о займах — они помогают понять, как компания ведёт себя при просрочке, а не только при выдаче.
Умный подбор займа
Сравним предложения 200+ компаний и найдём лучший вариант для вас
 Бесплатно
Без отказа
Комментарий эксперта Банкпрофи: подбирать стоит не «где дадут», а «что дешевле при моей ситуации». Разница между ПСК 190% и ПСК 260% годовых на займе в 30 000 ₽ за месяц — это несколько тысяч рублей переплаты, а с 1 апреля 2026 года максимальная переплата по краткосрочным займам ограничена 100% вместо прежних 130%. Подробный расчёт и примеры — в статье «Максимальная переплата по займу в МФО с 1 апреля 2026 года: 100% вместо 130%».
Если у вас хорошая платёжная дисциплина и сумма небольшая, начните с программы первого займа без процентов: у многих компаний из реестра ЦБ первый заём новому клиенту выдаётся под 0%, а значит, ПСК по нему минимальна и в лимит «дорогих» договоров он не попадёт.
Кредитные линии: нюанс, о котором пока нет ясности
Отдельно стоит сказать про займы с лимитом кредитования, потому что здесь закон оставляет вопрос открытым.
Запрет формулируется как ограничение на согласование индивидуальных условий и выдачу нового потребительского займа. Но кредитная линия открывается один раз, а деньги заёмщик получает траншами. В материалах Банка России нет однозначного ответа на вопрос, должен ли каждый новый транш по линии, открытой до 1 октября 2026 года, проходить ту же проверку.
Что это значит для заёмщика:
не считайте погашение одного транша закрытием всей кредитной линии;
проверьте в договоре и в кредитном отчёте, прекращено ли обязательство полностью;
если лимит остаётся открытым, запросите у МФО письменное подтверждение статуса договора — открытый лимит может учитываться как действующее обязательство.
Что делать, если платить по займам нечем
Новое ограничение защищает от наращивания долгов, но не решает проблему, если дохода уже нет. Важно понимать: брать следующий заём на погашение предыдущего теперь не получится ни юридически, ни практически.
Разумный порядок действий:
Запросите у каждого кредитора расчёт задолженности и проверьте, не превышен ли потолок переплаты.
Напишите заявление о реструктуризации или о кредитных каникулах, приложив документы о снижении дохода.
Проверьте, кто именно с вами связывается: работать с просроченной задолженностью вправе только кредитор и организации из реестра ФССП России.
Оцените общий размер долгов и подумайте о процедуре банкротства.
Если платить объективно нечем и долги накопились по нескольким договорам, их можно списать законно. Этим занимается арбитражный управляющий: он проводит процедуру и взаимодействует с кредиторами и судом от вашего имени. Получить бесплатную консультацию можно по телефону 8 995 644 50 38 или оставить заявку на странице банкротства физических лиц — специалисты объяснят, подходит ли вам процедура, сколько времени она занимает и какие долги в неё попадают.
Комментарий эксперта Банкпрофи: банкротство — рабочий, но не универсальный инструмент: сведения о процедуре попадают в кредитную историю, и несколько лет при обращении за новым займом придётся сообщать о факте банкротства. Поэтому начинать нужно с бесплатной консультации и честного расчёта. Если договор один и его потолок известен, договориться с кредитором часто дешевле, чем проходить процедуру.
Итог от Банкпрофи ру
С 1 октября 2026 года по 1 апреля 2027 года МФО не выдаст заём с ПСК выше 200% годовых при двух непогашенных договорах с ПСК выше 200% — в любых банках и МФО.
С 1 апреля 2027 года действует правило «1 заём в одни руки»: только один заём с ПСК выше 100% годовых и три дня охлаждения после его полного погашения.
Порог строгий: ПСК ровно 200% годовых под запрет не попадает.
Частичное погашение ограничение не снимает, а перезакладывать проценты и пени в тело долга МФО теперь запрещено законом.
МФО проверяет ваши обязательства сама, через запрос во все квалифицированные бюро кредитных историй.
Ограничение не распространяется на займы с ПСК ниже порога и на банковские продукты — это и есть легальные альтернативы.
Около трети клиентов МФО имеют два дорогих займа и более, так что отказ по новому правилу — массовая, а не индивидуальная ситуация.
Частые вопросы о правиле «один заём в одни руки»
Что значит «1 заём в одни руки»?
Это принцип, по которому у человека одновременно может быть только один заём с высокой полной стоимостью кредита. С 1 апреля 2027 года МФО не вправе согласовать новый заём с ПСК выше 100% годовых, пока не погашен предыдущий такой заём, а после полного погашения должно пройти не менее трёх дней.
Сколько займов можно иметь одновременно в МФО с 1 октября 2026 года?
Количество займов как таковое не ограничено. Ограничена комбинация: МФО не выдаст заём с ПСК выше 200% годовых, если у вас уже есть два непогашенных договора с ПСК выше 200%. Займы с более низкой ПСК можно оформлять по обычным правилам — если проходит оценка платёжеспособности.
Учитываются ли кредиты в банках?
Да. Закон прямо указывает на договоры, заключённые с любыми кредитной организацией или микрофинансовой организацией. Банковский кредит с ПСК выше 200% годовых будет учтён наравне с займом МФО.
Поможет ли частичное погашение одного из займов?
Нет. Ограничение снимается только после полного прекращения обязательств по одному из договоров и внесения соответствующей записи в кредитную историю. Внесение крупного платежа без закрытия договора ситуацию не меняет.
Что если ПСК по договору ровно 200% годовых?
Тогда запрет не применяется: закон использует формулировку «превышает 200 процентов годовых». Но это не гарантирует одобрения — МФО всё равно оценивает показатель долговой нагрузки и доходы.
Откуда МФО знает о моих займах в других компаниях?
Организация обязана направить запрос во все квалифицированные бюро кредитных историй и получить сведения о среднемесячных платежах, где по каждому договору указаны ПСК и дата фактического прекращения обязательства. Данные из анкеты для этой проверки не используются.
Можно ли взять заём с ПСК ниже 200%, если два дорогих уже есть?
Да, переходный запрет на такие договоры не распространяется. Решение будет зависеть от обычной оценки кредитоспособности: доходов, показателя долговой нагрузки и кредитной истории.
Как проверить, попадаю ли я под ограничение?
Закажите кредитный отчёт через Госуслуги — два раза в год в каждом бюро это бесплатно. Выпишите по каждому действующему договору ПСК и остаток задолженности и посчитайте, сколько договоров имеют ПСК выше 200% годовых.
Распространяется ли правило на займы с лимитом кредитования?
Однозначного разъяснения Банка России на этот счёт пока нет. Закон запрещает согласовывать индивидуальные условия и выдавать новый дорогой заём, но как норма применяется к очередному траншу по ранее открытой кредитной линии — не уточнено. Открытый лимит лучше не считать закрытым обязательством.
Что делать, если заём погашен, а в кредитной истории он числится действующим?
Запросите у кредитора справку о полном исполнении обязательств, затем подайте заявление об оспаривании недостоверной информации — сначала источнику формирования кредитной истории, затем в бюро. Новую заявку имеет смысл подавать только после исправления записи.
Куда жаловаться, если МФО выдала заём с нарушением ограничения?
Направьте обращение в интернет-приёмную Банка России, приложив договор и расчёт. По имущественным требованиям до 500 000 ₽ можно также обратиться к финансовому уполномоченному — для потребителей это бесплатно, а его решение обязательно для финансовой организации.
Где прочитать закон «один займ в одни руки»?
Отдельного закона с таким названием нет — это принцип, закреплённый двумя нормами. Первая: часть 5 статьи 4 Федерального закона от 29.12.2025 № 545-ФЗ, она описывает переходный запрет на третий заём с ПСК выше 200% годовых с 1 октября 2026 по 1 апреля 2027 года. Вторая: пункт 13 части 1 статьи 12 Федерального закона № 151-ФЗ «О микрофинансовой деятельности», который с 1 апреля 2027 года запрещает согласовывать заём с ПСК выше 100% годовых ранее четвёртого календарного дня после полного погашения предыдущего. Официальный текст 545-ФЗ опубликован на портале правовой информации.
Отменят ли уже выданные займы из-за нового правила?
Нет. Ограничения касаются только новых выдач. Действующие договоры продолжают работать на прежних условиях: задолженность не списывается и график платежей не меняется.
Источники:
Федеральный закон от 29.12.2025 № 545-ФЗ «О внесении изменений в отдельные законодательные акты Российской Федерации» — официальный текст на портале правовой информации
Федеральный закон от 02.07.2010 № 151-ФЗ «О микрофинансовой деятельности и микрофинансовых организациях», статья 12, часть 1, пункты 12 и 13; часть 5
Федеральный закон от 30.12.2004 № 218-ФЗ «О кредитных историях», пункт 12 статьи 3, часть 8 статьи 10, часть 4 статьи 6.2
Банк России, «Новые ограничения для МФО: не больше двух дорогих займов с 1 октября», 30.09.2026
Банк России, «Тенденции на рынке МФО за II квартал 2026 года»
Банк России, «Контакты бюро кредитных историй, внесённых в государственный реестр»
Портал Госуслуги — получение кредитного отчёта и списка бюро кредитных историй
Материал носит информационный характер и не является публичной офертой или индивидуальной рекомендацией. Условия займов и кредитных продуктов определяют кредиторы; полная стоимость кредита может достигать 292% годовых. Оценивайте свою долговую нагрузку до оформления договора.
 Коротко о главном
 Этап первый: с 1 октября 2026 по 1 апреля 2027 года