С 1 января 2026 года микрофинансовые организации потеряли право оценивать долговую нагрузку в упрощённом порядке. По необеспеченным потребительским займам до 50 000 ₽ выдавать деньги можно, только опираясь на официальную информацию о доходе заёмщика либо на среднедушевой доход региона по данным Росстата. Внутренние модели оценки дохода, которые раньше применялись массово, для МФО исключены.
Важная деталь, которую почти нигде не объясняют: сумма, которую вы пишете в анкете, по-прежнему учитывается. Но берётся наименьшее из двух значений — среднедушевой доход в вашем регионе или доход, указанный в заявлении. То есть завышенная цифра в анкете больше не помогает: расчёт всё равно упрётся в региональный показатель.
Из-за этого суммы одобрения у многих заметно снизились, а уровень одобрения заявок во втором квартале 2026 года, по данным Банка России, опустился до 39%. Ниже разбираем, как именно считается доход, что такое показатель долговой нагрузки и как легально увеличить сумму, которую вам одобрят.
Лояльные МФО
Обновлено: 10.10.2026
 4.4
 5
 5
 5
 5

 5
 5



 4.4

Коротко о главном
Что изменилось: с 01.01.2026 для займов до 50 тыс. ₽ МФО вправе использовать только официальный доход заёмщика или среднедушевой доход региона по данным Росстата.
Что стало с анкетой: доход «со слов» учитывается, но как минимум между ним и региональным показателем. Написать больше — не значит получить больше.
С 1 июля 2026 года среднедушевой доход региона дополнительно дисконтируется на 10%, если доход не подтверждён документами.
С 1 апреля 2026 года без согласия на раскрытие основной части кредитной истории сумма среднемесячных платежей приравнивается к среднемесячному доходу — ПДН получается равным 100%, и это почти гарантированный отказ.
Как повысить сумму: подтвердить доход документально, дать согласие на запрос кредитной истории, снизить действующую долговую нагрузку.
Что дальше: Банк России прорабатывает полный отказ от использования при оценке дохода сведений без официального подтверждения.
Комментарий эксперта Банкпрофи: главный практический вывод из реформы — анкета перестала быть инструментом управления результатом. Раньше можно было «подобрать» доход так, чтобы пройти скоринг. Теперь решает не то, что вы написали, а то, что о вас известно государству. Поэтому самый эффективный способ увеличить одобренную сумму — не подбирать цифры, а легализовать доход: оформить самозанятость или предоставить справку.
Что именно поменялось в оценке дохода
Банк России описал изменение в пресс-релизе от 30 января 2026 года так: с начала 2026 года для банков и МФО ужесточился порядок расчёта показателя долговой нагрузки по необеспеченным потребительским кредитам и займам до 50 тыс. ₽ — такие кредиты можно выдавать, используя только официальную информацию о доходе заёмщика или среднедушевой региональный доход по данным Росстата. Регулятор прямо отметил, что эти изменения влияют в первую очередь на МФО.
Что было раньше и почему это важно:
Оценка дохода по данным бюро кредитных историй. До 1 июля 2025 года МФО могли смотреть на платежи заёмщика по действующим кредитам и из них выводить его доход. С 01.07.2025 этот способ отменили.
Модельный подход. МФО применяли собственные внутренние методики оценки дохода по займам до 50 тыс. ₽ и автозаймам, без валидации в Банке России. В первом квартале 2025 года так выдавалось 49% займов, а к четвёртому кварталу доля выросла до 71%. С 01.01.2026 этот подход для МФО исключён.
Упрощённый порядок расчёта долговой нагрузки. С 1 января 2026 года тоже недоступен.
Осталось два легальных источника: документально подтверждённый доход и среднедушевой доход региона.
Способ оценки дохода заёмщика | Статус в 2026 году |
|---|---|
Официальные документы о доходе | Работает, доля таких выдач постепенно растёт |
Среднедушевой доход региона по данным Росстата | Работает, с 01.07.2026 — с дисконтом 10% без подтверждающих документов |
Доход, указанный в заявлении | Учитывается только как меньшая из двух величин |
Доход по платежам из кредитных отчётов БКИ | Отменён с 01.07.2025 |
Внутренние модели МФО (модельный подход) | Исключены с 01.01.2026 |
Модельные оценки, валидированные Банком России | Доступны банкам, но не МФО |
Как МФО считает ваш доход: формула и пример
Если документального подтверждения дохода нет, применяется правило наименьшего значения. МФО берёт минимум из двух величин:
Доход для расчёта = min (среднедушевой доход в регионе по данным Росстата, доход из заявления)
С 1 июля 2026 года первое слагаемое дополнительно уменьшается на 10%, если доход не подтверждён официальными документами.
Среднедушевые денежные доходы публикует Росстат в разрезе субъектов Российской Федерации; значения по регионам различаются кратно.
Как это выглядит на практике. Допустим, среднедушевой доход в вашем регионе — 50 000 ₽ в месяц.
Что вы указали в анкете | Что возьмёт МФО до 01.07.2026 | Что возьмёт МФО с 01.07.2026 |
|---|---|---|
15 000 ₽ | 15 000 ₽ | 15 000 ₽ |
50 000 ₽ | 50 000 ₽ | 45 000 ₽ |
90 000 ₽ | 50 000 ₽ | 45 000 ₽ |
150 000 ₽ | 50 000 ₽ | 45 000 ₽ |
Из таблицы видно две вещи. Первая: занижать доход в анкете опасно — цифра ниже регионального показателя будет взята как есть. Вторая: завышать бессмысленно — расчёт всё равно ограничится региональным значением, а с июля ещё и уменьшится на десятую часть.
Если вы предоставите документы, подтверждающие доход, правило наименьшего значения не применяется: МФО использует подтверждённую величину, и дисконт 10% не действует.
Что такое ПДН и почему отказ приходит именно из-за него
Показатель долговой нагрузки — это отношение суммы ваших среднемесячных платежей по всем кредитам и займам к среднемесячному доходу. Методику расчёта устанавливает Банк России; с 1 апреля 2026 года действует обновлённый порядок, а отдельные положения применяются с 1 июля.
Формула выглядит так:
ПДН = (среднемесячные платежи по всем кредитам и займам / среднемесячный доход) × 100%
Пример. Доход 60 000 ₽ в месяц, платежи по кредитной карте и двум займам — 21 000 ₽. ПДН = 21 000 / 60 000 × 100% = 35%. Это умеренная нагрузка. Если доход при тех же платежах составит 30 000 ₽, ПДН вырастет до 70% — и шансы на одобрение резко упадут.
Критический нюанс, введённый с 1 апреля 2026 года: если заёмщик не дал согласия на раскрытие основной части кредитной истории, сумма его среднемесячных платежей признаётся равной величине среднемесячного дохода. ПДН в таком случае принимается равным 100%, и возможность «улучшить» показатель за счёт занижения расходов исчезла. Практически это означает отказ.
Согласие на запрос кредитной истории давать нужно. Без него заявка не проходит независимо от вашего реального дохода.
Ограничения по долговой нагрузке
Даже при корректно рассчитанном ПДН решение упирается в макропруденциальные лимиты — долю выдач заёмщикам с высокой нагрузкой, которую Банк России устанавливает ежеквартально. Значения для МФО по необеспеченным потребительским займам на II квартал 2026 года:
Характеристика займа | Значение МПЛ |
|---|---|
Займы без лимита кредитования, ПДН выше 50% | 18% |
из них с ПДН выше 80% | 3% |
Займы с лимитом кредитования, ПДН выше 50% | 10% |
из них с ПДН выше 80% | 0% |
Источник — пресс-релиз Банка России от 30 января 2026 года.
Проще говоря: на заёмщиков с ПДН выше 80% у компании остаётся 3% квоты по обычным займам и ноль — по займам с кредитным лимитом. При высокой нагрузке отказ приходит не потому, что вас «не любят», а потому что квота уже выбрана другими клиентами.
Какие доходы МФО примет как официальные
Перечень документов, необходимых для оценки кредитоспособности, кредитор обязан раскрывать в местах оказания услуг и на своём сайте — это требование закона № 353-ФЗ. Обычно в него входят:
Справка о доходах и суммах налога физического лица — её можно получить у работодателя или скачать в личном кабинете на сайте ФНС России.
Сведения о трудовой деятельности и выплатах — из Социального фонда России.
Справка о размере пенсии — тоже из СФР.
Справка о доходах самозанятого — формируется в приложении «Мой налог» (npd.nalog.ru).
Сведения из цифрового профиля на Госуслугах — при вашем согласии на передачу данных кредитору.
Отдельно стоит сказать про самозанятость. По данным Банка России, во втором квартале 2026 года объём займов самозанятым достиг 15 млрд ₽ — это в шесть раз больше, чем за весь 2025 год, при среднем размере займа 19 тыс. ₽. Справка из «Моего налога» оформляется за пару минут, и она превращает вас из заёмщика «без подтверждённого дохода» в заёмщика с официальным доходом.
Комментарий эксперта Банкпрофи: регистрировать самозанятость исключительно ради одобрения займа — сомнительная идея: с полученного дохода придётся платить налог. Но если вы и так оказываете услуги или продаёте что-то собственного производства, легализация дохода даёт двойной эффект — и одобренную сумму повышает, и кредитную историю постепенно наполняет положительными записями.
Как легально увеличить сумму одобрения
Шесть способов, которые действительно работают в новых условиях.
Подтвердите доход документально. Это единственный способ обойти правило наименьшего значения и дисконт 10%.
Дайте согласие на раскрытие кредитной истории. Без него ПДН принимается равным 100%.
Снизьте действующую нагрузку. Закройте неиспользуемые кредитные линии и карты с лимитом: скоринг учитывает доступный лимит, а не только фактический долг.
Проверьте кредитную историю на ошибки. Погашенный заём, который числится действующим, увеличивает ваши среднемесячные платежи в расчёте. Отчёт бесплатно запрашивается через Госуслуги дважды в год.
Просите сумму, соответствующую вашему ПДН. Заявка на 30 000 ₽ при нагрузке 60% почти наверняка будет отклонена, тогда как 7 000–10 000 ₽ могут одобрить.
Не подавайте заявки веером. Каждая фиксируется в кредитной истории, и серия отказов за короткое время ухудшает оценку.
Рассчитать стоимость будущего займа и подобрать срок удобно до подачи заявки.
Калькулятор стоимости займа
Если сумма и срок уже понятны, разумнее один раз сравнить доступные предложения, чем заполнять анкеты на десяти сайтах.
Умный подбор займа
Сравним предложения 200+ компаний и найдём лучший вариант для вас
 Бесплатно
Без отказа
Новым клиентам многие компании из реестра предлагают первый заём без процентов: при возврате точно в срок переплата нулевая. Перед подачей заявки проверьте компанию в модуле проверки МФО по реестру ЦБ РФ — достаточно ввести ИНН, номер лицензии, ОГРН или название, чтобы увидеть, есть ли у неё действующая лицензия Банка России, недействующая или её нет вовсе.
Список недавно зарегистрированных организаций есть в разделе «Новые МФО», а реальное отношение к клиентам видно по отзывам о займах.
Альтернатива, если одобренной суммы не хватает
Когда нужна сумма больше, чем МФО готова дать по вашим документам, имеет смысл сравнить заём с банковской картой.
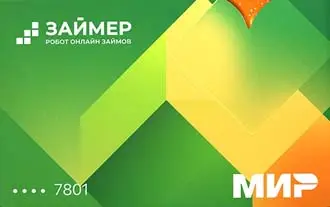
Кредитная карта Займер — виртуальная, с моментальным выпуском: реквизиты доступны сразу после одобрения, ждать пластик не нужно. Обслуживание бесплатное, льготный период составляет 180 дней, кредитный лимит — до 100 000 ₽. Если уложиться в льготный период, переплата будет нулевой; вне его действует ставка 0,65% в сутки. Личность при оформлении подтверждается через T-ID, без визита в офис и без отправки фотографий документов.
Сравнивая варианты, смотрите не на рекламную ставку, а на полную стоимость — как её найти в договоре, разобрано в материале «Где смотреть ПСК и попадаете ли вы под ограничение 200%». Общий каталог предложений — в разделе «Займы».
Что не работает: четыре распространённых мифа
«Напишу доход побольше — одобрят больше». Не одобрят: возьмут минимум из регионального показателя и вашей цифры.
«Не дам согласие на кредитную историю — никто не увидит мои долги». Результат обратный: ПДН примут равным 100%, и заявка будет отклонена.
«Можно найти МФО, которая оценивает по-старому». С 1 января 2026 года упрощённый порядок и внутренние модели для МФО исключены. Компании, обещающие «одобрение всем», обычно не состоят в реестре Банка России.
«Частые заявки повышают шанс». Каждая заявка попадает в кредитную историю; серия отказов за короткий период ухудшает вашу оценку.
Комментарий эксперта Банкпрофи: к мифу про «МФО, которая оценивает по-старому» стоит отнестись серьёзно. С 1 января 2026 года упрощённый порядок расчёта долговой нагрузки и внутренние модели оценки дохода для микрофинансовых организаций исключены, и исключение это не техническое, а содержательное. Компания, которая обещает одобрение «всем и без проверок», либо не состоит в государственном реестре, либо заманивает клиента допуслугами и подписками. Проверяйте лицензию до того, как введёте персональные данные.
Если платить по займу уже нечем
Ужесточение оценки дохода снижает доступность займов, но не отменяет уже накопленных обязательств. Брать новый заём на погашение старого — худший сценарий: с 1 октября 2026 года микрофинансовым организациям запрещено выдавать заём с полной стоимостью кредита выше 200% годовых при наличии двух непогашенных дорогих договоров, а с 1 апреля 2027 года будет действовать правило «один заём в руки».
Разумный порядок действий:
Запросите у кредитора расчёт задолженности и проверьте, не превышен ли потолок переплаты — с 1 апреля 2026 года он составляет 100% от суммы займа.
Напишите заявление о реструктуризации или о кредитных каникулах, приложив документы о снижении дохода.
Оцените общий размер долгов и возможность их списания.
Если возможности платить нет, долги можно списать законно. Этим занимается арбитражный управляющий: он проводит процедуру и взаимодействует с кредиторами и судом от вашего имени. Бесплатную консультацию можно получить по телефону 8 995 644 50 38 или оставив заявку на странице банкротства физических лиц.
Итог от Банкпрофи ру
С 1 января 2026 года по займам до 50 тыс. ₽ МФО используют только официальный доход заёмщика или среднедушевой доход региона по данным Росстата.
Доход из анкеты учитывается как меньшая из двух величин, поэтому завышать его бессмысленно, а занижать — вредно.
С 1 июля 2026 года региональный показатель дополнительно уменьшается на 10%, если доход не подтверждён документами.
Без согласия на раскрытие кредитной истории ПДН принимается равным 100% — это практически гарантированный отказ.
Макропруденциальные лимиты оставляют МФО всего 3% квоты на займы клиентам с ПДН выше 80% и 0% — по займам с кредитным лимитом.
Самый эффективный способ увеличить одобренную сумму — подтвердить доход документально, в том числе через статус самозанятого.
Частые вопросы об оценке дохода в МФО
Учитывает ли МФО доход, который я указал в анкете?
Да, но ограниченно. При отсутствии документального подтверждения берётся наименьшее значение из двух: среднедушевой доход в регионе по данным Росстата или доход, указанный в заявлении. С 1 июля 2026 года региональный показатель дополнительно уменьшается на 10%.
Какие доходы считаются официальными для микрозайма?
Доход, подтверждённый документально: справка о доходах и суммах налога, сведения из Социального фонда России, справка о размере пенсии, справка о доходах самозанятого из приложения «Мой налог», сведения цифрового профиля на Госуслугах. Точный перечень документов кредитор обязан публиковать на своём сайте.
Что такое ПДН простыми словами?
Показатель долговой нагрузки — это доля вашего среднемесячного дохода, которая уходит на платежи по всем кредитам и займам. Считается как отношение среднемесячных платежей к среднемесячному доходу, выраженное в процентах.
Почему мне одобрили меньше, чем я просил?
Чаще всего причина в расчётном доходе: он ограничен среднедушевым показателем региона, а запрошенная сумма не проходит по долговой нагрузке. Также влияет наличие действующих кредитных линий — скоринг учитывает доступный лимит, а не только фактический долг.
Что будет, если не дать согласие на запрос кредитной истории?
С 1 апреля 2026 года сумма ваших среднемесячных платежей будет признана равной среднемесячному доходу, то есть ПДН составит 100%. Практически это означает отказ независимо от реального финансового положения.
Помогает ли самозанятость получить заём?
Да, если доход реальный. Справка из приложения «Мой налог» является документальным подтверждением дохода, и правило наименьшего значения в этом случае не применяется. По данным Банка России, во втором квартале 2026 года объём займов самозанятым вырос в шесть раз по сравнению со всем 2025 годом.
Можно ли как-то обойти новые требования к доходу?
Нет. С 1 января 2026 года упрощённый порядок расчёта долговой нагрузки и внутренние модели оценки дохода для МФО исключены. Предложения «одобрим всем без проверок» почти всегда исходят от организаций, не состоящих в реестре Банка России.
Что Банк России планирует дальше?
Регулятор прорабатывает возможность полностью отказаться от использования при оценке дохода сведений, не имеющих официального подтверждения. Это означает, что значение документально подтверждённого дохода будет только расти.
Источники:
Банк России, «Пресс-релиз о решениях по макропруденциальной политике» от 30.01.2026 — новый порядок расчёта ПДН по займам до 50 тыс. ₽, значения макропруденциальных лимитов для МФО
Банк России, «Тенденции на рынке МФО за II квартал 2026 года» — правило наименьшего значения, дисконтирование дохода с 01.07.2026, уровень одобрения, данные по самозанятым
Банк России, «Тенденции на рынке МФО за 2025 год» — отмена оценки дохода по данным БКИ, исключение модельного подхода с 01.01.2026
Росстат — среднедушевые денежные доходы населения по субъектам Российской Федерации
Федеральный закон от 21.12.2013 № 353-ФЗ «О потребительском кредите (займе)», статья 5, часть 1, пункт 3
Материал носит информационный характер и не является публичной офертой или индивидуальной рекомендацией. Порядок оценки кредитоспособности каждый кредитор определяет самостоятельно в рамках требований Банка России. Оценивайте свою долговую нагрузку до оформления займа.
 Коротко о главном
 Ограничения по долговой нагрузке