 Уралсиб Банк


Кредитная карта Уралсиб: обзор условий, льготный период, плюсы и минусы
Уралсиб кредитную карту выдаёт как возобновляемую кредитную линию: банк одобряет лимит, клиент тратит деньги в его пределах, а после погашения задолженности сумма снова становится доступной. Ключевая особенность продукта — длительный беспроцентный период, который распространяется на покупки и не работает при снятии наличных и переводах. Обслуживание карты бесплатное, заявку можно подать онлайн по одному документу.
В обзоре разобрано, как именно устроен льготный период по кредитной карте Уралсиб, какие операции обходятся без комиссии, какие у продукта плюсы и минусы, кому он подходит, как заказать карту с доставкой, как закрыть договор и что делать, если платить стало нечем. Точные цифры — ставки, лимиты, размер минимального платежа, стоимость уведомлений — приведены в блоке тарифов выше, здесь они намеренно не дублируются.
Что представляет собой кредитная карта Уралсиб
Кредитную карту выпускает ПАО «БАНК УРАЛСИБ» (лицензия ЦБ РФ № 2275). Это револьверный инструмент: договор не имеет фиксированного срока погашения, долг обслуживается ежемесячными платежами, а лимит восстанавливается по мере внесения денег.
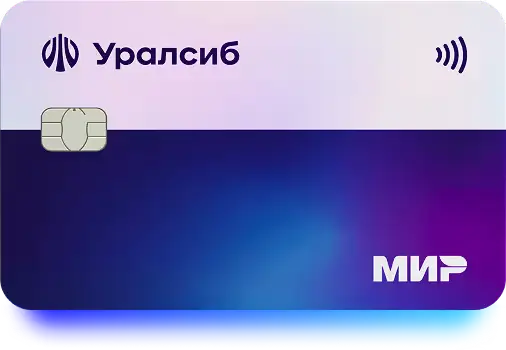
В розничной линейке банка два карточных кредитных продукта:
Флагманская карта с длинным льготным периодом — именно она представлена в тарифах на этой странице. Акцент сделан на беспроцентной рассрочке на покупки и отсутствии комиссии за снятие наличных и переводы.
Отдельная кредитная карта с кешбэком — с более коротким беспроцентным периодом и упором на возврат части трат бонусами.
Оба продукта оформляются по паспорту гражданина РФ, без справок о доходах. Заявка на кредитную карту Уралсиб подаётся через сайт или интернет-банк, карта доставляется курьером либо выдаётся в офисе.
Комментарий эксперта Банкпрофи.ру. Перед подачей заявки имеет смысл сравнить несколько предложений: длинный грейс-период полезен только при дисциплинированном погашении, а бесплатное снятие наличных не отменяет начисления процентов на такую операцию. Подборки для сравнения — в разделах кредитные карты с кэшбэком и кредитные карты с бесплатным обслуживанием.
Как работает льготный период на практике
Механика беспроцентного периода — самая важная часть условий, и именно здесь чаще всего возникают переплаты.
Отсчёт начинается с первой безналичной расходной операции в месяце, а не с даты получения карты.
Следующие три месяца — период трат в пределах лимита. По итогам каждого месяца банк формирует минимальный платёж — небольшую долю от задолженности, которую нужно внести до конца следующего месяца.
Четвёртый месяц — расчётный. До его окончания необходимо вернуть всю сумму долга, накопленную за предыдущие три месяца. Тогда проценты за покупки не начисляются вовсе.
Если в четвёртый месяц внесён только минимальный платёж или долг погашен частично, льготный период отменяется, и проценты начисляются задним числом — за все покупки трёх предыдущих месяцев.
Важно: минимальные платежи не «сгорают» — они восстанавливают кредитный лимит, и деньги снова доступны для трат.
На какие операции грейс не распространяется
По информации банка, беспроцентный период действует только на оплату товаров и услуг. Он не распространяется на:
снятие наличных и комиссии по таким операциям;
переводы с карты на другие карты и счета, включая переводы через сервисы дистанционного банковского обслуживания;
квази-кэш операции (пополнение электронных кошельков, покупка валюты, лотерейные и аналогичные платежи);
оплату через СБП и по QR-коду, а также другие операции из перечня исключений, который банк публикует вместе с тарифами.
На эти суммы проценты начинают начисляться сразу, даже если до конца льготного периода ещё несколько месяцев.
Таблица: операции по карте и их стоимость
Операция | Льготный период | Комиссия | Что учесть |
|---|---|---|---|
Оплата покупок в магазинах и интернете | Да | Нет | Основной сценарий использования карты |
Снятие наличных в банкомате | Нет | В пределах установленных лимитов не взимается | Проценты начисляются с даты операции |
Перевод с карты на карту другого банка | Нет | В пределах установленных лимитов не взимается | Лимиты различаются для банкоматов и интернет-банка |
Пополнение карты | Не влияет | В устройствах банка — бесплатно; у партнёров — в пределах месячного лимита, сверх него — с комиссией | Дешевле пополнять в банкоматах своего банка |
Сервис уведомлений (СМС и пуш) | Не влияет | Первый месяц бесплатно, далее — платно | Можно отключить и пользоваться бесплатными пуш-уведомлениями |
Совет эксперта Банкпрофи.ру. Если нужны наличные или перевод, выгоднее сначала понять, попадёт ли операция под льготный период. В карте Уралсиба — не попадёт. Поэтому бесплатная комиссия здесь означает отсутствие платы за саму операцию, но не бесплатное пользование деньгами.
Плюсы и минусы кредитной карты Уралсиб
Объективная оценка продукта строится не на рекламных обещаниях, а на соотношении условий и ограничений. Ниже — плюсы и минусы кредитной карты Уралсиб, которые чаще всего влияют на решение держателей.
Сильные стороны
Длинный льготный период с прозрачной механикой: три месяца трат и один месяц на полный расчёт. Такой конструкции достаточно, чтобы закрыть крупную покупку без процентов.
Бесплатное обслуживание без условий по оборотам и остаткам — плата за ведение счёта и выпуск не взимается.
Отсутствие комиссии за снятие наличных и переводы в пределах установленных лимитов, включая устройства сторонних банков. Для кредитных карт это не самое частое условие на рынке.
Оформление по одному документу: нужен паспорт гражданина РФ, справки о доходах и подтверждение занятости не требуются.
Кешбэк у партнёров банка и бонусная программа, которую можно потратить на поездки, билеты, проживание или компенсировать ею покупку.
Слабые стороны и ограничения
Льготный период не распространяется на наличные, переводы и квази-кэш операции, хотя комиссия за них может не взиматься. Это легко принять за «бесплатные деньги», и это ошибка.
Существенный разброс процентных ставок: итоговая ставка и полная стоимость кредита определяются индивидуально и при просрочке или отмене грейса переплата быстро растёт.
Жёсткая логика четвёртого месяца: частичное погашение аннулирует беспроцентный период по всем покупкам предыдущих трёх месяцев.
Сервис уведомлений платный — сумма списывается ежемесячно, если услугу не отключить после бесплатного первого месяца.
Часть операций исключена из льготного периода отдельным перечнем, поэтому отдельные платежи могут оказаться платными даже при покупках.
Комментарий эксперта Банкпрофи.ру. Плюсы карты — операционные: бесплатный выпуск, бесплатное обналичивание, длинный грейс. Минусы — поведенческие: продукт прощает только аккуратное пользование. Если есть риск пропустить расчётный месяц, стоит заранее отложить сумму полного погашения, а не надеяться на минимальные платежи.
Кому подойдёт карта, а кому нет
Рациональный выбор, если
вы решили взять кредитную карту Уралсиб под крупную разовую покупку — технику, мебель, ремонт, лечение, — которую реально полностью оплатить в течение льготного периода;
нужен финансовый резерв на непредвиденные расходы с возможностью снять наличные без комиссии;
клиент дисциплинированно вносит платежи и готов в расчётный месяц закрыть всю сумму долга, а не только её часть;
важны бесплатное обслуживание и кешбэк при повседневных тратах у партнёров банка.
Лучше выбрать другой продукт, если
доход нестабилен и есть риск пропуска платежа — в этом случае грейс аннулируется, а проценты начисляются за весь период пользования;
карта нужна прежде всего для регулярного снятия наличных или переводов на другие карты — эти операции не попадают под льготный период;
требуется дешёвое долгосрочное финансирование — для этих целей потребительский кредит обычно обходится дешевле револьверной карты;
есть действующая высокая долговая нагрузка: активный кредитный лимит учитывается при расчёте показателя долговой нагрузки и может снизить шансы на одобрение ипотеки или автокредита.
Совет эксперта Банкпрофи.ру. Если наличные нужны постоянно, логичнее смотреть карты рассрочки или дебетовые продукты с овердрафтом — сравнить варианты можно в разделах карты рассрочки и кредитные карты.
Практические нюансы использования
Нюанс 1. Дата первой покупки задаёт весь график
Поскольку беспроцентный период открывается первой безналичной расходной операцией в месяце, дата этой покупки определяет и дату окончательного расчёта. Первая трата в начале месяца даёт максимальный запас времени, а спонтанная операция в конце месяца сокращает срок фактического пользования деньгами. Дату и сумму платежа всегда стоит проверять в мобильном приложении или интернет-банке «Уралсиб Онлайн», а не считать самостоятельно.
Нюанс 2. Минимальный платёж не равен погашению долга
Минимальный платёж — это небольшая доля задолженности, задача которой подтвердить платёжную дисциплину и сохранить лимит. Если в расчётный месяц внести только его, льготный период отменяется, и проценты пересчитываются за все покупки трёх предыдущих месяцев. Рабочая схема — копить сумму полного погашения параллельно с тратами или настроить автоматический платёж выше минимального.
Нюанс 3. Отдельно считайте стоимость уведомлений
Плата за сервис уведомлений списывается регулярно и за год превращается в заметную сумму. Пуш-уведомления в приложении бесплатны и дают ту же информацию об операциях, поэтому СМС-пакет можно отключить после первого бесплатного месяца.
Нюанс 4. Кешбэк — бонусы, а не скидка в момент покупки
Вознаграждение начисляется в рамках программы лояльности и списывается на бонусный счёт: им компенсируют покупки, оплачивают билеты и проживание. Реальная выгода появляется только там, где вы и так тратите деньги, — подстраивать расходы под партнёрские категории ради процента возврата экономически оправдано не всегда.
Как оформить кредитную карту Уралсиб онлайн
Процедура стандартная для рынка и занимает минимум времени, если документы в порядке. Онлайн-заявка на кредитную карту Уралсиб заполняется за несколько минут, а решение по ней приходит в тот же день.
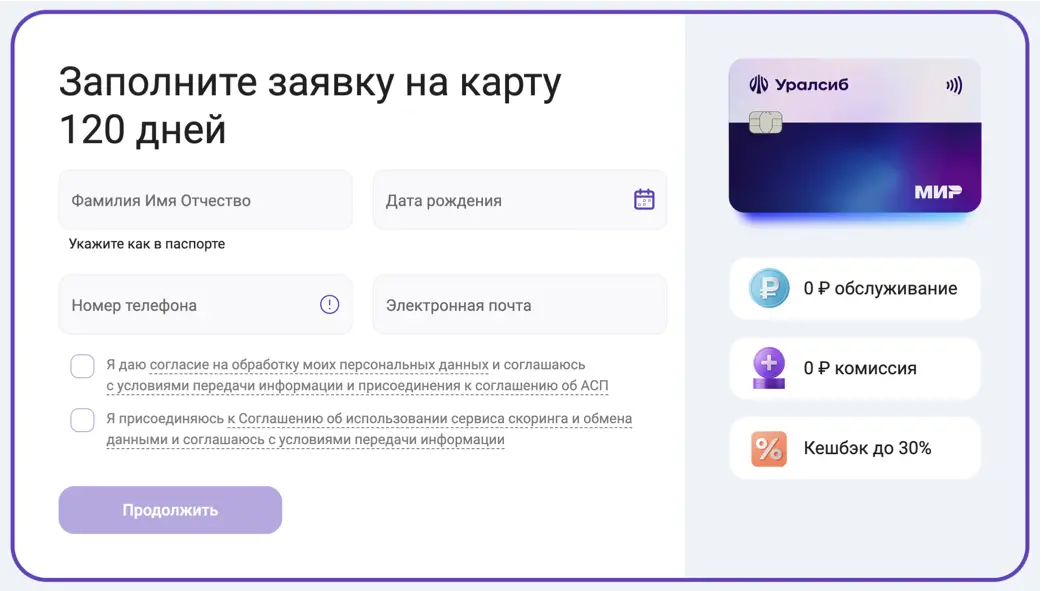
Подача заявки — на сайте банка, в интернет-банке или через портал Госуслуг (в последнем случае часть данных подтягивается автоматически). Из документов нужен паспорт гражданина РФ; подтверждения дохода и занятости банк не запрашивает, но оценивает клиента по собственной скоринговой модели.
Решение по заявке приходит быстро — как правило, в течение нескольких минут после заполнения анкеты.
Кредитный лимит устанавливается индивидуально и часто оказывается ниже запрошенного: на него влияют кредитная история, долговая нагрузка и наличие отношений с банком.
Получение карты — курьером по удобному адресу (обычно на следующий день после одобрения) либо в офисе банка в день обращения. То есть заказать кредитную карту Уралсиб с доставкой можно без визита в отделение, а альтернативные предложения с курьерской выдачей собраны в разделе кредитные карты с доставкой.
Активация выполняется в мобильном приложении или через контактный центр; до активации операции по карте недоступны. Сумма платежа и задолженности всегда видны в интернет-банке «Уралсиб Онлайн».
Требования к заёмщику
гражданство РФ и постоянная регистрация на территории России;
возрастной диапазон, установленный банком, — заявка доступна как молодым заёмщикам, так и клиентам старшего возраста;
подтверждённый постоянный доход не ниже минимального порога, который различается для Москвы и регионов;
стаж на последнем месте работы от нескольких месяцев.
Комментарий эксперта Банкпрофи.ру. Каждая поданная заявка — это обращение в кредитную историю. Если за короткий срок отправить анкеты в несколько банков, скоринговые модели могут трактовать это как признак нехватки денег. Разумнее выбрать два-три продукта и подавать заявки последовательно.
Как закрыть кредитную карту Уралсиб
Блокировка пластика в приложении не прекращает договор: пока счёт открыт, банк продолжает начислять комиссии за услуги, а кредитная история отражает действующий лимит.
Порядок действий:
Погасить задолженность полностью — сумму с учётом начисленных процентов видно в личном кабинете.
Подать заявление о расторжении кредитного договора: в офисе банка, через чат поддержки в приложении или по телефону контактного центра.
Передать карту банку и дождаться закрытия счёта — по правилам банка на это отводится около полутора месяцев.
Запросить справку о закрытии договора и отсутствии задолженности: она понадобится, если позднее возникнет спор или потребуется подтвердить отсутствие обязательств перед банком.
Безопасность и регулирование
Банк применяет стандартный набор средств защиты: мгновенная блокировка и перевыпуск карты в мобильном приложении, подтверждение интернет-платежей одноразовым кодом (3D-Secure), уведомления о каждой операции и автоматический мониторинг подозрительных транзакций.
Базовые правила, которые снижают риск потери денег:
не сообщать никому коды из СМС и пуш-уведомлений, трёхзначный код с оборота карты и полные реквизиты — сотрудники банка их не запрашивают;
не переходить по ссылкам из сообщений «от банка» и не устанавливать приложения по просьбе звонящих;
при потере телефона сразу блокировать карту и менять пароли к интернет-банку;
оформить самозапрет на выдачу кредитов, если карта не нужна, — это защищает от оформления займов мошенниками.
Справочно. Правила выбора кредитной карты, работы льготного периода и защиты от мошенничества опубликованы на портале финансовой грамотности Банка России fincult.info — это официальный просветительский проект ЦБ РФ. Порядок оформления самозапрета на кредиты описан на портале Госуслуги. Свою кредитную историю можно запросить через Банк России, который ведёт перечень бюро кредитных историй.
Что делать, если платить стало трудно
Игнорировать платёж невыгодно: помимо процентов начисляется неустойка за каждый день просрочки, информация уходит в кредитную историю, а льготный период аннулируется.
Легальные варианты решения проблемы:
Кредитные каникулы. Право на отсрочку платежей закреплено в Федеральном законе № 353-ФЗ «О потребительском кредите (займе)». Каникулы предоставляются на срок до полугода при документально подтверждённом снижении дохода более чем на 30% и соблюдении ограничений по размеру лимита, установленных Правительством РФ. Для держателей кредитных карт есть важный нюанс: начисление процентов на время каникул не прекращается, а отсроченные суммы затем распределяются в графике на длительный срок.
Реструктуризация по программам банка. Уралсиб рассматривает обращения клиентов, попавших в сложную финансовую ситуацию; условия обсуждаются индивидуально через контактный центр или офис.
Новые займы ради перекрытия старых — не решение. Перекредитование в микрофинансовых организациях увеличивает стоимость долга в разы и почти всегда ухудшает положение.
Ориентироваться в правилах помогают государственные ресурсы: описание механизма кредитных каникул есть на Госуслугах, а разъяснения о действиях заёмщика при невозможности платить — на портале fincult.info Банка России.
Риски, долговая нагрузка и банкротство
Кредитная карта требует дисциплины. При потере работы, болезни или снижении дохода долг растёт быстро: проценты начисляются на остаток, а минимальные платежи в основном покрывают именно проценты, а не тело задолженности. Через несколько месяцев такого режима сумма к выплате может заметно превысить первоначальные траты.
Если обслуживать долг объективно нечем, закон предусматривает легальный механизм защиты — процедуру банкротства физического лица в соответствии с Федеральным законом № 127-ФЗ «О несостоятельности (банкротстве)». Текст закона опубликован на официальном интернет-портале правовой информации pravo.gov.ru. Банкротство проводится через арбитражный суд, а при сумме долга от 25 тысяч до 1 млн рублей и соблюдении установленных законом условий — во внесудебном порядке через МФЦ; сведения о таких процедурах публикует Единый федеральный реестр сведений о банкротстве bankrot.fedresurs.ru. Процедура останавливает начисление процентов и санкций, прекращает требования кредиторов и при соблюдении всех условий позволяет списать непосильные обязательства.
Оценить свои шансы на списание кредитного долга и получить консультацию юриста можно в профильном разделе Банкротство физических лиц или по телефону экспертной линии: 8 995 644 50 38.
Часто задаваемые вопросы
Как работает льготный период по кредитной карте Уралсиб?
Беспроцентный период открывается первой покупкой в месяце и состоит из трёх месяцев трат и четвёртого расчётного месяца. В первые три месяца вносится минимальный платёж, в четвёртый — вся накопленная сумма долга. Если долг закрыт полностью, проценты за покупки не начисляются.
Действует ли грейс-период на снятие наличных и переводы?
Нет. По информации банка, льготный период распространяется только на оплату товаров и услуг. Снятие наличных, переводы с карты и квази-кэш операции попадают под проценты с даты совершения, даже если комиссия за саму операцию не взимается.
Какие документы нужны, чтобы оформить кредитную карту Уралсиб онлайн?
Для онлайн-заявки достаточно паспорта гражданина РФ. Справки о доходах и трудовая книжка не требуются, однако банк предъявляет требования к возрасту, регистрации, стажу и уровню дохода, а лимит определяет по результатам скоринга.
Как быстро приходит карта после одобрения заявки?
При онлайн-оформлении карту обычно доставляет курьер на следующий день после одобрения, в офисе банка её можно получить в день обращения. Перед использованием карту необходимо активировать.
Как закрыть кредитную карту Уралсиб, чтобы не осталось долга?
Нужно полностью погасить задолженность, подать заявление о расторжении кредитного договора в офисе, через чат поддержки или по телефону, сдать карту и дождаться закрытия счёта — по правилам банка это занимает около полутора месяцев. После закрытия стоит запросить справку об отсутствии задолженности.
Можно ли получить кредитные каникулы по кредитной карте Уралсиб?
Такая возможность предусмотрена законом о потребительском кредите при документально подтверждённом снижении дохода и соблюдении лимитов, установленных Правительством РФ. Каникулы дают отсрочку платежей на срок до полугода, но проценты в это время продолжают начисляться, а отсроченные суммы включаются в график позже.
Начисляется ли кешбэк за снятие наличных?
Нет, вознаграждение по программе лояльности начисляется за покупки, в том числе у партнёров банка. Накопленные бонусы можно направить на компенсацию покупок, билеты, бронирование проживания или аренду автомобиля.
Экспертный вывод Банкпрофи.ру
Уралсиб кредитную карту позиционирует как стандартный револьверный продукт с расширенным льготным периодом на покупки, бесплатным обслуживанием и отсутствием комиссии за снятие наличных и переводы в пределах установленных лимитов. Свои функции краткосрочного финансирования она выполняет, но экономический эффект полностью зависит от поведения держателя: при полном погашении долга в расчётный месяц переплаты нет, при оплате только минимальными платежами стоимость пользования деньгами сопоставима со ставками по классическим потребительским кредитам и выше.
Источники информации
При подготовке обзора использовались следующие материалы.
Страница кредитной карты «120 дней» на официальном сайте ПАО «БАНК УРАЛСИБ» — взяты состав продукта, перечень операций без комиссии, порядок внесения наличных в устройствах банка и банков-партнёров, требования к документам и дата актуальности тарифов.
Раздел помощи банка по льготному периоду и погашению задолженности — отсюда описание механики грейс-периода (три месяца трат и расчётный четвёртый месяц), правила формирования минимального платежа и перечень операций, на которые беспроцентный период не распространяется.
Общие вопросы по кредитной карте в разделе помощи банка — использованы сведения о требованиях к заёмщику (гражданство, регистрация, возраст, стаж, доход), способах подачи заявки и получения карты, а также порядок закрытия карты и сроки закрытия счёта.
Страница реструктуризации и кредитных каникул банка — взяты данные о программах поддержки заёмщиков, ссылках на федеральные механизмы каникул и порядке обращения в банк при финансовых трудностях.
«Как выбрать кредитную карту» — портал финансовой грамотности Банка России fincult.info — использованы общие рекомендации по оценке грейс-периода, комиссий и долговой нагрузки, а также информация о самозапрете на выдачу кредитов.
Официальный интернет-портал правовой информации pravo.gov.ru — текст Федерального закона № 127-ФЗ «О несостоятельности (банкротстве)», на который ссылается раздел о списании долгов.
Портал Госуслуги — порядок получения кредитных каникул и условия подтверждения снижения дохода.
Банк России, раздел о кредитных историях — сведения о том, как запросить свою кредитную историю и какие бюро её хранят.
Точные числовые параметры продукта (процентные ставки, полная стоимость кредита, размер лимита, минимального платежа, комиссий и стоимость уведомлений) приведены в блоке тарифов на этой странице и в официальном документе банка «Кредитная карта с набором услуг «120 дней на максимум»». Условия меняются, поэтому перед подачей заявки их стоит сверить с действующей редакцией тарифов на сайте банка. Обзор носит информационно-справочный характер и не является индивидуальной инвестиционной или кредитной рекомендацией.
 Кредитная карта Уралсиб: обзор условий, льготный период, плюсы и минусы
 На какие операции грейс не распространяется
 Официальный сайт
 Личный кабинет
 +78002505757
 Дебетовые карты
 Счет для бизнеса