
 Т-Банк (Тинькофф)


Карта Джуниор со светодиодами от Т-Банка: как работает и кому подходит
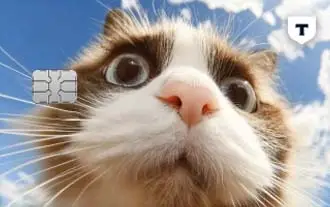
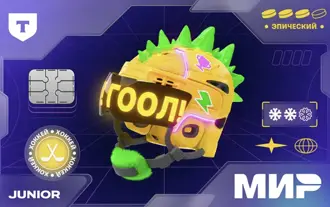
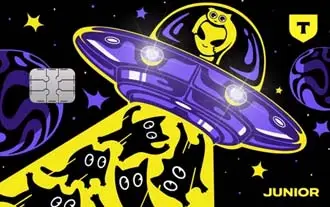
Детская дебетовая карта «Джуниор» со светодиодами от Т-Банка — это обычная детская карта линейки Junior, выпущенная в ограниченном дизайне: в пластик встроены светодиоды, которые мерцают, когда карту подносят к платежному терминалу. Подсветка — визуальная особенность, она не меняет тарифы, набор операций и способы родительского контроля. Продукт адресован родителям школьников, которым нужен отдельный счет для карманных денег ребенка с настраиваемыми ограничениями; заявку подает законный представитель, а не ребенок.
Все цифры по тарифам — лимиты на снятие и переводы, комиссии, ставка по накопительному счету — приведены в блоке условий выше на этой странице. В тексте ниже они намеренно не повторяются: разбирается механика продукта, документы, ограничения и практические сценарии использования.
Как устроена карта со светодиодами и чем она отличается от обычной
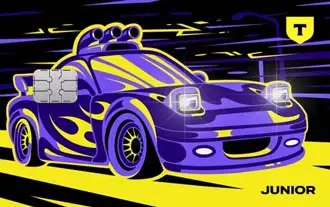
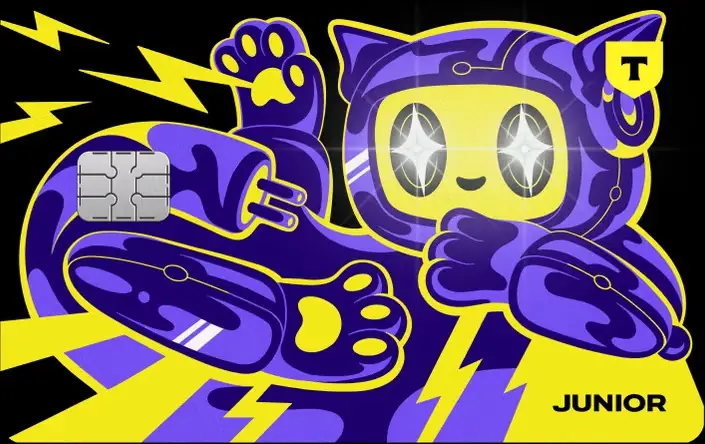
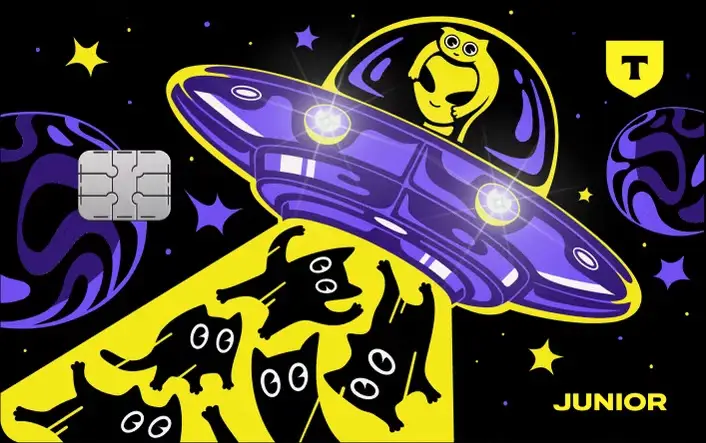
Светодиоды встроены в пластиковую основу карты. По информации банка, светящиеся версии такие же легкие и тонкие, как обычные, и их не нужно заряжать: элемент питания рассчитан на весь срок службы пластика. Подсветка включается в момент бесконтактной оплаты — чем ближе карта к терминалу, тем дольше и ярче мерцание. В линейке несколько сюжетов: у одного дизайна при оплате загораются «глаза» персонажа, у другого — фары машины, у третьего — сигнальные огни «летающей тарелки».
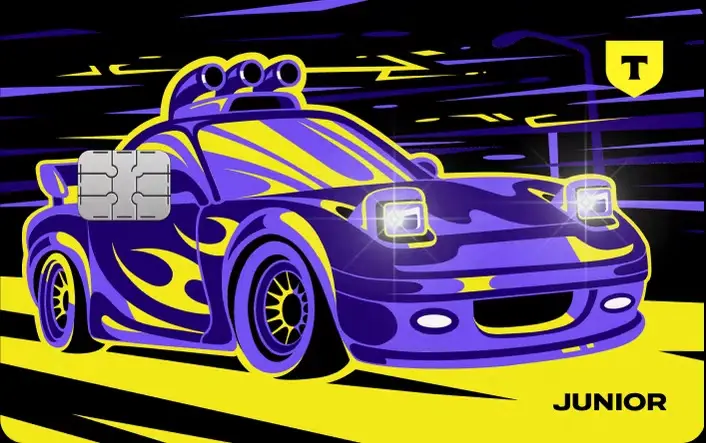
Функционально это та же детская карта: отдельный счет, привязка к счету законного представителя, доступ ребенка через детскую версию приложения, бонусы за покупки и проценты по накопительному счету в рамках действующих условий банка.
Параметр | Обычный дизайн «Джуниор» | Дизайн со светодиодами |
|---|---|---|
Эффект при оплате | Нет | Светодиоды мерцают при поднесении карты к терминалу |
Зарядка или батарейка | Не требуется | Не требуется, карта не толще и не тяжелее обычной |
Тарифы, бонусы, приложение | Одинаковые для линейки | Одинаковые для линейки |
Стоимость выпуска | Бесплатно при первом оформлении детской карты в семье | При первом оформлении — бесплатно; выпуск дополнительной карты, если детская карта в семье уже есть, — платный |
Родительский контроль | Лимиты, запреты операций, оповещения | Те же настройки |
Комментарий эксперта Банкпрофи.ру: подсветка срабатывает только при бесконтактной оплате. Если терминал не принимает карту без контакта и ее нужно вставлять в прорезь, эффекта не будет. По этой причине дизайн стоит рассматривать как визуальную опцию, а не как отдельный продукт с особыми условиями — принцип выбора здесь тот же, что и у бесконтактных дебетовых карт с NFC, где удобство оплаты оценивают отдельно от бонусной программы.
Сильные стороны и ограничения продукта
Сильные стороны:
Обслуживание карты бесплатное и не зависит от суммы покупок или неснижаемого остатка: у продукта нет условий, при выполнении которых плата отменяется, — ее нет изначально.
У ребенка собственный счет, который привязан к счету законного представителя. Доступа к деньгам родителя у ребенка нет, при этом взрослый видит операции и управляет ограничениями.
Бонусы начисляются за покупки, включая предложения партнеров с повышенной ставкой; баллами можно компенсировать часть прошлых трат по правилам программы лояльности — механика та же, что у дебетовых карт с бонусами для взрослых, но в упрощенном детском интерфейсе.
Перевыпуск бесплатный, при перевыпуске разрешено сменить дизайн, а накопленные баллы сохраняются.
Ограничения и слабые стороны:
Светящийся дизайн — лимитированная серия. Если детская карта в семье уже выпущена, выпуск карты с диодами оплачивается отдельно, тогда как первое оформление детской карты бесплатное. Точную сумму стоит проверить в тарифах банка на дату подачи заявки.
Для заявки нужен отдельный мобильный номер ребенка: без него не откроют доступ к приложению и оповещениям, а если номер уже привязан к другой детской карте, банк отклонит заявку.
Ограничены суммы снятия наличных и переводов по номеру карты в другие банки — в пределах установленных лимитов операции бесплатны, при превышении действует комиссия.
Карта работает за пределами России только там, где принимают платежную систему «Мир», и не во всех торговых точках этих стран.
Доставка выполняется только представителем банка: почтовой пересылки нет, получить пластик в отделении тоже нельзя, есть регионы, куда доставка не осуществляется.
Кому подойдет такая карта, а кому нет
Рациональный выбор, если:
Ребенок учится в начальной или средней школе и уже получает карманные деньги — карта заменяет наличные, а история операций показывает, на что они уходят.
Родителю нужен инструмент контроля: лимиты на траты, запрет снятия наличных, запрет покупок в интернете, подтверждение подозрительных переводов.
Семья уже пользуется дебетовыми картами Т-Банка и оформляет детскую карту впервые — в этом случае выпуск светящегося дизайна не оплачивается, а плата возникает только при выпуске еще одной детской карты в семью.
Важна мотивация ребенка копить: к карте открывается счет-копилка с начислением процентов, а в приложении есть задания с денежным вознаграждением от родителя. Такие накопительные механики подробно разобраны в материале о накопительных банковских картах.
Не рекомендуется, если:
Подростку уже исполнилось 14 лет и он хочет самостоятельно распоряжаться счетом. В этом возрасте логичнее оформлять продукт на имя подростка с письменным согласием законных представителей — варианты собраны в обзоре карт с 14 лет.
Нужны крупные суммы наличными или регулярные переводы в другие банки сверх бесплатного лимита — тарифы детского продукта на это не рассчитаны.
Семья часто бывает за рубежом: прием карт национальной платежной системы за границей ограничен, надежнее иметь наличные.
Родитель не готов участвовать в настройках: лимиты, запреты и подтверждение операций задает только взрослый в своем приложении.
Совет эксперта Банкпрофи.ру: детские продукты закрывают задачу «карманные деньги под контролем», но не заменяют полноценную карту подростку. Если цель — не контроль, а самостоятельность, сравните условия в разделе банковских карт для подростков: там другие лимиты, другой набор операций и другой уровень ответственности владельца.
Практические нюансы использования
Нюанс 1. Дизайн можно сменить без потери баллов. Перевыпуск карты бесплатный, и при подаче заявки на перевыпуск разрешено выбрать другой дизайн из готовых вариантов. Платным становится выпуск еще одной детской карты в семью, когда карта уже есть. Поэтому перед заказом второго пластика для другого ребенка стоит уточнить в поддержке действующую стоимость — она относится к выпуску конкретной карты, а не к обслуживанию счета.
Нюанс 2. Реквизиты для оплаты в интернете не нужно записывать и передавать ребенку. На пластике указаны только последние четыре цифры номера, кода безопасности на карте нет. Полный номер и остальные данные ребенок или родитель смотрит в приложении в разделе реквизитов. Это снижает риск, если карта потеряна или оставлена на видном месте, но требует объяснить ребенку, что данные из приложения нельзя сообщать никому, включая «сотрудников банка» и «продавцов» в чатах.
Нюанс 3. Подсветка не мешает альтернативным способам оплаты. Карту на платежной системе «Мир» можно привязать к сервисам бесконтактной оплаты на Android или выпустить к ней платежный стикер — наклейку на телефон с теми же настройками лимитов и запретов. В этом случае ребенок платит телефоном, а пластик остается дома; светодиоды при такой оплате не участвуют.
Оформление и получение карты
Процедура полностью дистанционная на этапе заявки и завершается личной встречей с представителем банка.

Заявку подает родитель или другой законный представитель — в мобильном приложении банка, в личном кабинете на сайте или через форму на странице продукта. В заявке выбирают дизайн (включая светящийся) и указывают данные ребенка: фамилию и имя, дату рождения, номер мобильного телефона.
На встрече понадобятся паспорт взрослого и свидетельство о рождении ребенка. Справок о доходах не требуют: продукт не связан с кредитованием.
Карта выпускается на имя ребенка, но счет принадлежит законному представителю, поэтому получить пластик может только взрослый. Присутствие ребенка на встрече не обязательно.
Представитель банка привозит карту в выбранное место и время; в крупных городах доставка обычно занимает один-два рабочих дня. Почтой карту не отправляют, в отдельные регионы доставка не выполняется. Если у родителя нет дебетовой карты банка, вместе с детской привезут и взрослую карту.
После получения взрослый или ребенок устанавливает ПИН-код в приложении, проверяет подключение оповещений об операциях и задает лимиты. Карта готова к использованию сразу после этих шагов.
Важно учитывать правила выпуска: одному ребенку доступна только одна детская карта, дополнительная карта к ней не выпускается, а один взрослый может оформить ограниченное число детских карт — по одной на каждого ребенка. Оповещения о покупках и переводах через Систему быстрых платежей приходят бесплатно; если нужны уведомления и о других способах пополнения детского счета, для этого подключается платная услуга оповещений на карте родителя.
Безопасность и регулирование
По набору защитных инструментов детская карта не отличается от взрослой. На пластике скрыты реквизиты: видны только последние четыре цифры номера, код безопасности отсутствует, остальные данные доступны в приложении. Банк круглосуточно отслеживает подозрительные операции и может приостановить перевод, запросив подтверждение. Родитель в своем приложении задает лимит трат на неделю, месяц или бессрочно, запрещает снятие наличных и покупки в интернете, а также подключает бесплатный сервис, который приостанавливает переводы ребенка на незнакомые реквизиты сверх заданной суммы до подтверждения взрослым; если подтверждение не получено в течение суток, операция отменяется.
Отдельный уровень защиты — правовые требования к обслуживанию несовершеннолетних. Как разъясняет Банк России на просветительском ресурсе Финансовая культура (fincult.info), детям до 14 лет банки выпускают только дополнительные карты к счету родителя, а открыть собственный счет подросток может после получения паспорта при наличии письменного согласия законных представителей. Само это требование закреплено в статье 26 Гражданского кодекса РФ, официальный текст которой размещен на государственном портале официального опубликования правовых актов pravo.gov.ru. В феврале 2026 года Банк России дополнительно указал кредитным организациям на необходимость документально подтверждать такое согласие: по данным регулятора, счета, открытые подросткам без контроля взрослых, используются для вовлечения несовершеннолетних в высокорисковые операции в качестве подставных лиц (информация на сайте Банка России).
Справочно: сотрудники банка не запрашивают коды из СМС, ПИН-код и полные реквизиты карты по телефону или в переписке. Правила цифровой гигиены и порядок действий при подозрении на обман описаны на портале Госуслуги в разделе «Защита от мошенников в сети», а разбор схем, нацеленных на детей и подростков, — в материалах Банка России о финансовых услугах для детей и их родителей.
Комментарий эксперта Банкпрофи.ру: для детской карты полезнее не «максимальные» настройки, а минимально достаточные. Практичный набор: запрет на снятие наличных, отдельный небольшой лимит на покупки в интернете, включенные оповещения обо всех операциях и подтверждение переводов на незнакомые реквизиты. Такая конфигурация ограничивает последствия и кражи пластика, и манипуляций в сети, где ребенку предлагают «выигрыш» или «покупку игровых предметов».
Часто задаваемые вопросы
Нужно ли заряжать карту со светодиодами
Нет. Светящиеся карты не требуют зарядки, а по весу и толщине не отличаются от обычных: источник питания встроен в пластик и рассчитан на срок действия карты. Отдельно обслуживать подсветку не нужно.
Карта светится всегда или только при оплате
Подсветка включается, когда карту подносят к платежному терминалу для бесконтактной оплаты: чем ближе пластик к терминалу, тем дольше и ярче мерцание. При оплате вставлением карты в терминал, при снятии наличных в банкомате и при оплате телефоном эффекта нет.
Сколько стоит светящийся дизайн
Если детская карта оформляется в семье впервые, выпуск светящегося дизайна бесплатный, как и обслуживание. Если детская карта уже выпущена, за выпуск карты с диодами взимается единовременная плата — ее размер указан в блоке тарифов на этой странице и в действующих документах банка. Перевыпуск карты, в том числе со сменой дизайна, бесплатный.
С какого возраста оформляют карту и что происходит после 14 лет
Заявку на детскую карту подает законный представитель; по правилам банка карта доступна детям школьного возраста, а основные продукты линейки ориентированы на детей до 14 лет, при этом выпущенная карта продолжает действовать и после достижения этого возраста. С 14 лет подросток может оформить дебетовую карту на свое имя — для открытия счета потребуется письменное согласие родителей, усыновителей или попечителя.
Можно ли пользоваться картой за границей
Карта на платежной системе «Мир» принимается только в ряде стран, где работает эта система, и не во всех торговых точках. В остальных случаях для поездок надежнее использовать наличные.
Что делать, если ребенок потерял карту
Карту можно заморозить или заблокировать в приложении родителя и заказать бесплатный перевыпуск с доставкой представителем банка. Накопленные баллы при перевыпуске сохраняются, срок их действия — три года.
Экспертный вывод Банкпрофи.ру
Таким образом, «Джуниор» со светодиодами — это детская дебетовая карта Т-Банка в лимитированном дизайне: визуальная особенность не меняет ни тарифы, ни набор функций, ни порядок контроля со стороны родителя. Продукт выполняет базовую задачу — дает ребенку отдельный счет для карманных денег с ограниченным набором операций, — а итоговая ценность для семьи определяется не подсветкой, а тем, насколько внимательно родитель настроил лимиты и запреты и следит ли он за актуальными условиями программы лояльности, которые банк вправе изменять.
Источники информации
При подготовке обзора использованы следующие материалы:
Официальная страница детской карты «Джуниор» с диодами на сайте Т-Банка — оттуда взяты сведения о бесплатном обслуживании, стоимости выпуска светящегося дизайна для семей, где детская карта уже есть, доступных сюжетах дизайна, счете-копилке, заданиях для ребенка и возможности выпустить платежный стикер.
Статья блога Т-Банка о выпуске светящейся карты «Джуниор» — источник информации о механике подсветки: светодиоды мерцают при поднесении карты к терминалу, яркость и длительность зависят от расстояния; там же указано, что светящиеся карты не требуют зарядки и не отличаются по весу и толщине от обычных.
Раздел помощи по карте «Джуниор» на сайте Т-Банка — страницы о получении карты, оформлении заявки, перевыпуске и способах оплаты: из них взяты перечень документов, сроки и формат доставки, ограничения по числу карт, требования к номеру телефона ребенка, правила оплаты смартфоном и за рубежом, стоимость и сроки перевыпуска, сохранение баллов.
Материал о защите денег на детской карте «Джуниор» — описание скрытых реквизитов на пластике, работы системы мониторинга подозрительных операций, сервиса подтверждения переводов родителем, лимитов и запретов на снятие наличных и покупки в интернете.
«Банковские карты для детей» — Финансовая культура, просветительский ресурс Банка России — правовые основы: дополнительная карта к счету родителя для детей до 14 лет, собственный счет с 14 лет при письменном согласии законных представителей, правила ограничения трат ребенка и базовые правила безопасности.
«Финансовые услуги для детей и их родителей» — Финансовая культура, Банк России — порядок оформления финансовых услуг на имя несовершеннолетнего и разбор схем мошенничества, нацеленных на детей.
Новость Банка России от 18 февраля 2026 года о письменном согласии законных представителей при открытии счетов несовершеннолетним — позиция регулятора по контролю за открытием счетов подросткам от 14 до 18 лет и по рискам их вовлечения в противоправные операции.
Раздел «Защита от мошенников в сети» на портале Госуслуг — правила защиты персональных данных, запрет на передачу кодов из СМС третьим лицам и порядок действий при подозрении на мошенничество.
 Карта Джуниор со светодиодами от Т-Банка: как работает и кому подходит
 Нужно ли заряжать карту со светодиодами
 Официальный сайт
 Личный кабинет
 +7 (800) 333-33-33
 Дебетовые карты
 Кредиты
 Вклады
 Счет для бизнеса
 Регистрация бизнеса
 Эквайринг
 Кредит для бизнеса