
 Альфа-Банк


Детская карта Альфа-Банка: как оформить, контролировать и не переплатить
Детская карта Альфа-Банка — бесплатная дебетовая карта платёжной системы «Мир» для детей от 6 до 14 лет, которая выпускается к счёту родителя или другого законного представителя. Деньги на счёте принадлежат взрослому, ребёнок тратит их в рамках заданных лимитов, а все покупки видны в приложении родителя. Целевая аудитория — семьи, где школьнику выдают карманные деньги и хотят заменить наличные безналичными с прозрачной историей трат и обучением обращению с деньгами.
Если отвечать коротко на главные вопросы родителей: детская карта в Альфа-Банке есть, она оформляется на ребёнка от 6 до 14 лет включительно, выпуск и обслуживание бесплатны без дополнительных условий, а заявку подаёт взрослый — клиент банка. Отдельный счёт ребёнку не открывается: по закону до 14 лет дети могут пользоваться только картой, привязанной к счёту родителя. Ниже разобрано, что именно даёт такая карта, где проходят ограничения и какие комиссии стоит проверить до оформления.
Что это за продукт и как он работает
Детская карта Альфа-Банка устроена по классической для рынка схеме «родительский счёт — детская карта»:
Взрослый открывает счёт (или использует уже имеющийся) и выпускает к нему карту на имя ребёнка.
Ребёнок платит ею в магазинах, в интернете, снимает наличные и получает кэшбэк.
Родитель в своём приложении видит баланс, историю покупок и начисления, пополняет счёт и задаёт ограничения.
Ответственность за деньги и за операции несёт владелец счёта — взрослый.
Юридическая рамка здесь важнее маркетинговых описаний. По Гражданскому кодексу дети от 6 до 14 лет относятся к малолетним и вправе совершать только мелкие бытовые сделки и распоряжаться деньгами, которые им выдали родители. Поэтому банки выпускают им не собственную карту, а дополнительную карту к счёту взрослого — на это прямо указывает и просветительский проект Банка России Финанкультура. Собственный счёт и личную карту подросток может оформить с 14 лет после получения паспорта.
С 1 августа 2025 года действует Федеральный закон от 24.06.2025 № 178-ФЗ: несовершеннолетние от 14 до 18 лет открывают банковский счёт только с письменного согласия родителей, усыновителей или попечителя. Исключение — подростки, получившие полную дееспособность до совершеннолетия (эмансипация или вступление в брак). В феврале 2026 года Банк России отдельно напомнил банкам о необходимости проверять наличие такого согласия: регулятор связывает счета, открытые подросткам без ведома семьи, с риском вовлечения детей в дропперские схемы.
Комментарий эксперта Банкпрофи.ру. Родителям полезно понимать разницу между «картой ребёнка» и «счётом ребёнка». До 14 лет юридически существует только счёт взрослого, а детская карта — инструмент доступа к нему. Практическое следствие: любые спорные операции, блокировки и вопросы по возврату денег решает владелец счёта, а не ребёнок. И наоборот — ограничения, которые взрослый задаёт в приложении, работают жёстче любых договорённостей с ребёнком: карта просто не проведёт операцию сверх лимита.
Что даёт детская карта Альфа-Банка: основные возможности
Вот что получает семья после выпуска карты:
бесплатные выпуск, обслуживание и перевыпуск — в том числе при утере пластика;
кэшбэк рублями, а не баллами: деньги возвращаются на счёт, их можно снова потратить или перевести в копилку;
детский интерфейс приложения и вход в Альфа-Онлайн по номеру карты и телефона — доступно с 6 лет;
сервис «Мой контроль» с лимитами и запретами отдельных операций на стороне родителя;
детскую копилку — накопительный счёт, которым ребёнок распоряжается сам;
задания от родителей с денежной наградой, игры с призами и бесплатную доставку карты курьером.
Платёжная система — «Мир»: карта работает в России и в ограниченном числе зарубежных стран, где принимают карты национальной системы.
Кэшбэк: как устроен и когда приходит
Программа лояльности по детской карте построена вокруг ежемесячного выбора категорий:
Каждый месяц ребёнок в приложении выбирает три категории с повышенным возвратом.
Вместо одной из категорий можно взять кэшбэк на все покупки по базовой ставке.
Дополнительно доступен «барабан суперкэшбэка» — случайная категория с возвратом вплоть до 100%.
Начисления ограничены месячным потолком, а возврат по одной покупке считается не со всей суммы чека, а в пределах установленного банком лимита.
Кэшбэк приходит живыми деньгами на счёт один раз в месяц — по правилам программы, 10-го числа. Категории нужно выбирать ежемесячно: если этого не сделать, повышенный возврат за соответствующие покупки не начисляется. Это главное отличие детской программы от «взрослой» Альфа-Карты и основная причина разочарования у родителей, которые ждут автоматического кэшбэка.
Приложение для ребёнка и «Мой контроль» для родителя
Детская версия интерфейса показывает только то, что нужно ребёнку: баланс, историю операций, переводы по номеру карты, копилку, задания от родителей, игры с денежными призами, подсказки по финансовой грамотности и чат с поддержкой банка. Вход выполняется по номеру карты и номеру телефона ребёнка, поэтому ему нужен собственный мобильный номер.
Родитель со своей стороны может:
видеть баланс, историю покупок и начисленный кэшбэк, пополнять счёт ребёнка;
блокировать, разблокировать и перевыпускать карту, закрывать счёт и открывать новый;
устанавливать лимиты на снятие наличных, оплату покупок и переводы, в том числе на сумму одной операции;
запрещать отдельные типы операций — например, платежи в интернете;
задавать срок действия ограничений и страны, в которых они применяются.
Настройка выполняется в разделе управления лимитами: там есть готовые пресеты и «сложная форма» с указанием периода и географии запрета.
Детская копилка: накопительный счёт для ребёнка
Копилка — накопительный счёт, который ребёнок открывает к своей карте. Механика начисления такая: проценты считаются от минимального остатка каждого дня, поэтому снятие денег уменьшает базу для начисления со следующего дня. Повышенная ставка действует в пределах ограниченной суммы на счёте, а на превышение начисляется символический процент — эту особенность стоит проверить в тарифах перед тем, как переводить туда крупные суммы.
Детали, которые часто упускают:
копилку открывает ребёнок до 14 лет включительно при наличии детской карты; после 14 лет она не закрывается;
счёт открывается к счёту родителя, поэтому проценты попадают в налоговую базу взрослого;
пополнять копилку могут ребёнок, родитель и любой клиент банка по реквизитам, а вывести деньги ребёнок может на свою карту;
при закрытии счёта до конца месяца проценты за этот месяц не начисляются.
Дизайн, стикеры и платёжный стикер
Страница продукта оформлена вокруг дизайна с героями мультсериала «Леди Баг и Супер-Кот» — серия лимитированная, поэтому наличие варианта в конкретном городе стоит уточнять при заказе. В форме заявки доступно несколько дизайнов, а в комплекте привозят набор декоративных наклеек: ребёнок может оформить пластик сам.
Отдельно предлагается детский платёжный стикер — тонкая NFC-наклейка на телефон с тем же набором функций: на ней не видны номер, срок действия и имя владельца.
Объективные плюсы и минусы
Сильные стороны:
Бесплатное обслуживание и перевыпуск без условий по тратам и остаткам — карта не превращается в источник регулярных списаний.
Кэшбэк возвращается рублями на счёт, а не баллами с коротким сроком жизни: деньги можно снова потратить или перевести в копилку.
Родительский контроль встроен в обычный банковский интерфейс: лимиты, запреты операций, история покупок и мгновенная блокировка без визита в офис.
Бесплатная доставка курьером; если взрослый ещё не клиент банка, ему привозят сразу две карты — свою и детскую.
Есть накопительный инструмент (копилка) и игровые механики, которые поддерживают интерес ребёнка к планированию трат.
Слабые стороны и ограничения:
Категории кэшбэка нужно выбирать вручную каждый месяц, иначе повышенный возврат не начисляется; часть функций детского интерфейса и копилка доступны не на всех платформах и версиях приложения.
Уведомления о тратах ребёнка приходят родителю платно: бесплатно только первый месяц, далее — ежемесячная комиссия. Push-уведомления и история в приложении при этом остаются бесплатной альтернативой.
Переводы с детской карты по номеру карты в другой банк платные, если у владельца счёта не подключены соответствующие услуги или премиальный пакет; снятие наличных в банкоматах сторонних банков бесплатно только в пределах месячного лимита.
Карта работает в системе «Мир», поэтому её возможности за пределами России ограничены.
Процентов на остаток по самой карте нет: для накопления нужно отдельно открывать копилку или счёт взрослого.
Счёт и деньги юридически принадлежат родителю — ребёнок не получает собственного банковского продукта и кредитной истории.
Целевая аудитория: кому подойдёт, а кому нет
Рациональный выбор для:
родителей школьников 6–14 лет, которые выдают карманные деньги и хотят видеть, на что они уходят;
семей, где ребёнку нужны деньги на обеды, кружки и мелкие покупки, а наличные он теряет;
тех, кто учит ребёнка копить: связка «карта плюс копилка» показывает результат в цифрах;
родителей, которым нужен комплект карт для всей семьи: в рамках общего лимита банка выпускается несколько карт детям и другим близким, а взрослому-новичку привозят сразу две карты.
Не рекомендуется, если:
ребёнку уже есть 14 лет и он получил паспорт: логичнее оформить личную карту подростка с собственным счётом — у Альфа-Банка для этого есть молодёжная карта с 14 лет;
семья часто ездит за границу и рассчитывает платить этой картой за рубежом;
нужен гарантированный возврат на все покупки без ежемесячной настройки категорий;
взрослый не готов регулярно заходить в приложение: без настроенных лимитов смысл продукта теряется;
на карте планируется хранить крупные суммы — процентов на остаток по ней нет.
Если сравнивать детские продукты разных банков, удобно смотреть на три параметра: чей счёт, как задаются лимиты и в какой форме возвращается кэшбэк. Подборки по теме: банковская карта для детей и карты для подростков. Отдельный вопрос — платёжная система: детские карты российских банков выпускаются в системе «Мир», и особенности её работы за рубежом описаны в обзоре дебетовых карт «Мир».
Практические нюансы и советы по использованию
Нюанс №1. Сначала лимиты, потом деньги. До первого пополнения задайте в разделе управления лимитами потолок на одну покупку, дневной и месячный лимит трат, а также ограничение на операции в интернете. Для младшего школьника разумнее начать с жёстких значений и ослаблять их по мере того, как ребёнок демонстрирует ответственность. Ограничения можно задать со сроком действия и для конкретных стран — это полезно на время поездки.
Нюанс №2. Экономьте на уведомлениях. Платное СМС-информирование о тратах ребёнка дублирует то, что бесплатно видно в приложении: историю операций и push-уведомления. Если родитель регулярно заходит в приложение, услугу можно не подключать или отключить после бесплатного первого месяца.
Нюанс №3. Копилка вместо «просто остатка». Деньги, которые ребёнок откладывает, логичнее держать не на карте, а в копилке: по карте проценты не начисляются, а по накопительному счёту — начисляются от минимального остатка дня. При этом важно объяснить ребёнку механику: снятие денег в середине месяца уменьшает базу начисления, а закрытие копилки до конца месяца лишает процентов за этот месяц.
Нюанс №4. Переводы — по номеру телефона, а не по номеру карты. Безналичный перевод ребёнку удобнее делать через Систему быстрых платежей: внутри банка переводы клиенту банка бесплатны, а комиссия за перевод по номеру карты в другой банк зависит от услуг, подключённых у владельца счёта. Перед первым переводом проверьте в приложении, какая комиссия действует именно по вашему счёту.
Для семей, которые копят на крупные цели — технику, поездку, обучение, — имеет смысл отдельно посмотреть дебетовые карты с накопительным счётом: по ним доход начисляется на остаток по обычному счёту взрослого.
Сравнение: детская карта, молодёжная карта и карта взрослого
Параметр | Детская карта (6–14 лет) | Молодёжная карта (с 14 лет) | Карта взрослого |
|---|---|---|---|
Чей счёт | Счёт родителя или законного представителя | Собственный счёт подростка | Собственный счёт |
Кто подаёт заявку | Взрослый — клиент банка | Подросток с письменного согласия родителей | Сам клиент |
Документы | Паспорт родителя и данные свидетельства о рождении ребёнка | Паспорт подростка и согласие законного представителя | Паспорт РФ |
Возраст держателя | От 6 до 14 лет включительно | С 14 лет | По условиям банка |
Кредитные деньги и овердрафт | Нет | Нет | Возможны по отдельным продуктам |
Контроль со стороны родителя | Полная история операций, лимиты, запреты, блокировка | Ограничен: счёт принадлежит подростку | Отсутствует |
Процент на остаток по карте | Не начисляется, есть отдельная копилка | Зависит от тарифа | Зависит от тарифа |
Кэшбэк | Категории на выбор каждый месяц, возврат рублями | Зависит от тарифа | Категории на выбор, партнёрские предложения |
Выпуск и обслуживание | Бесплатно, перевыпуск бесплатно | Зависит от тарифа | Зависит от тарифа |
Таблица описывает различия в механике продуктов, а не конкретные комиссии: точные тарифы по каждой карте приведены в блоке условий выше и в документах банка.
Как оформить детскую карту Альфа-Банка
Базовое требование: заказчик должен быть клиентом Альфа-Банка и законным представителем ребёнка — родителем, усыновителем или опекуном.
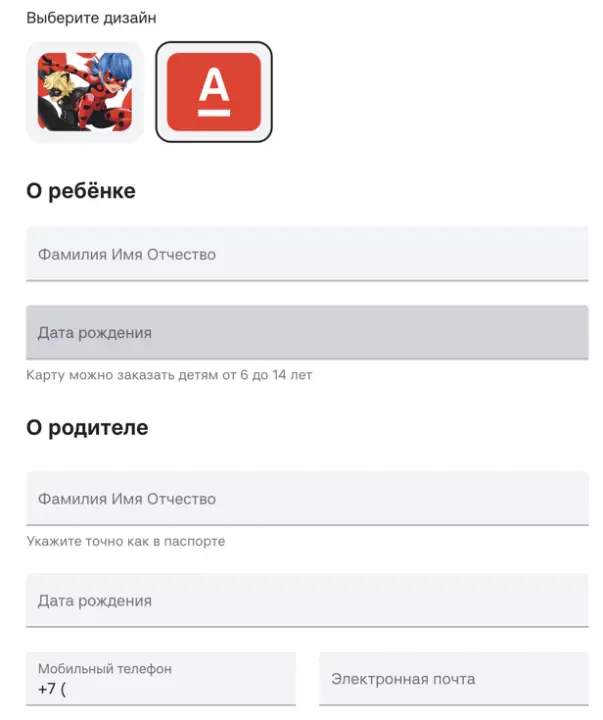
Что понадобится:
паспорт родителя или законного представителя;
данные свидетельства о рождении ребёнка;
личный мобильный номер ребёнка — на него приходит подтверждение операций и по нему выполняется вход в приложение;
гражданство РФ у ребёнка; если у ребёнка иностранное гражданство, карту оформляют в офисе банка.
Справки о доходах не требуются: продукт дебетовый и не связан с кредитованием — овердрафта и кредитного лимита по детской карте нет.
Порядок действий:
Если карты Альфа-Банка у взрослого ещё нет — заполняется заявка на сайте: банк бесплатно выпускает и привозит сразу две карты, взрослую и детскую.
Если карта уже есть — в приложении или в Альфа-Онлайн открывается раздел «Витрина», далее «Заказать карту для родных и близких», затем «Ребёнку» и «Детская карта».
Карта привязывается к существующему счёту или к новому — счёт можно заменить позже в приложении.
Указываются данные ребёнка из свидетельства о рождении, выбирается дизайн и способ получения.
Заявка подтверждается кодом из СМС.
Получение. Доступны бесплатная курьерская доставка (в ряде городов — в день заказа или на следующий день) и получение в офисе: карту забирает взрослый по своему паспорту. Срок изготовления и доставки зависит от города и наличия выбранного дизайна. После получения карта активируется, а родитель сразу настраивает лимиты в приложении.
В форме заявки взрослый соглашается на выпуск предоплаченной карты и заказ расчётной карты — это техническая особенность оформления детского продукта. Количество карт для родных и близких ограничено общим лимитом банка: в него входят и детские карты, и карты для супруга, бабушек, дедушек и няни.
Если ребёнку нужна карта «на вырост», а ему уже есть 14 лет, сравните условия в подборке молодёжных карт — там собраны продукты, которые подросток оформляет на собственный счёт.
Комиссии и лимиты: что проверить перед оформлением
Точные значения приведены в блоке тарифов выше этой статьи, поэтому здесь — только логика, по которой стоит их читать:
снятие наличных в банкоматах Альфа-Банка и банков-партнёров бесплатно в пределах месячного лимита, сверх лимита действует процентная комиссия;
в банкоматах других банков есть отдельный бесплатный месячный лимит, дальше — комиссия с минимальной суммой;
снятие наличных в банкомате банка с конвертацией валюты облагается отдельной комиссией — это актуально для валютных счетов;
внесение наличных в банкоматах банка и партнёров бесплатное, в чужих банкоматах — с комиссией;
переводы клиенту Альфа-Банка бесплатны, переводы по номеру карты в другой банк зависят от услуг владельца счёта;
оплата коммунальных услуг и мобильной связи проходит без комиссии;
уведомления о тратах ребёнка для родителя: первый месяц бесплатно, далее — по ежемесячному тарифу;
банк вправе менять лимиты на переводы и снятие наличных в зависимости от количества и характера операций клиента — при нестандартной активности доступные суммы могут быть снижены.
Безопасность и регулирование
Альфа-Банк использует стандартный набор инструментов: мгновенную блокировку и перевыпуск карты в приложении, подтверждение операций кодами, контроль подозрительных операций и ограничение функций детского интерфейса. Родитель дополнительно задаёт лимиты и запреты — это первый уровень защиты денег ребёнка.
Второй уровень — поведение семьи. После получения карты стоит:
Сохранить в телефон ребёнка номер горячей линии банка с оборота карты и договориться звонить только по нему.
Объяснить, что ПИН-код нельзя записывать на карте, а коды из СМС нельзя сообщать никому, включая «сотрудников банка» и сверстников.
Обсудить типичные схемы обмана детей: поддельные интернет-магазины, «выигрыши» с просьбой оплатить доставку, предложения лёгкого заработка и просьбы перевести чужие деньги через свою карту.
Смотреть историю покупок вместе с ребёнком, а не вместо него, — это и есть обучающая часть продукта.
Комментарий эксперта Банкпрофи.ру. Самая частая ошибка родителей — оформить карту и не настроить лимиты, полагаясь на «небольшую сумму». Для мошенников сумма не имеет значения: достаточно одного платежа в поддельном магазине или одного переданного кода. Второй риск подросткового возраста — дропперство, когда школьника уговаривают «перевести чужие деньги за процент». Именно поэтому с 1 августа 2025 года счёт подростку от 14 до 18 лет открывают только с письменного согласия законных представителей, а Банк России требует от банков хранить подтверждение такого согласия. Практический вывод: карта с жёсткими лимитами и запретом онлайн-операций безопаснее карты «как у взрослых».
Внимание. Сотрудники банка никогда не запрашивают коды из СМС, ПИН-код и полные реквизиты карты по телефону. Официальные разъяснения о правилах финансовой безопасности публикуют Банк России и портал Госуслуги, а материалы для родителей и детей — просветительский проект ЦБ РФ Финанкультура, включая статью о том, как защитить детей от онлайн-мошенников.
Часто задаваемые вопросы
Есть ли детская карта в Альфа-Банке и для какого возраста?
Да, банк выпускает детскую дебетовую карту для детей от 6 до 14 лет включительно. После 14 лет подросток может оформить личную дебетовую карту по своему паспорту — с письменного согласия законных представителей.
Какие документы нужны, чтобы оформить карту ребёнку до 14 лет?
Паспорт родителя или законного представителя и данные свидетельства о рождении ребёнка. Справки о доходах не требуются. У ребёнка должен быть личный мобильный номер, а заказчик должен быть клиентом банка. Если у ребёнка иностранное гражданство, карту оформляют в офисе банка.
Сколько стоит обслуживание детской карты?
Выпуск, обслуживание и перевыпуск бесплатны, в том числе при утере карты. Платной может быть услуга уведомлений о тратах ребёнка для родителя: первый месяц бесплатно, далее — по ежемесячному тарифу. Комиссии за снятие наличных и переводы зависят от лимитов и от услуг, подключённых у владельца счёта.
Как родитель контролирует расходы ребёнка?
Через приложение или Альфа-Онлайн: видны баланс, история покупок и начисления кэшбэка. В разделе управления лимитами родитель ограничивает суммы снятия наличных, покупок и переводов, запрещает отдельные типы операций (например, платежи в интернете), задаёт срок действия ограничений и страны, где они работают. Там же карту можно заблокировать и перевыпустить.
Как начисляется кэшбэк по детской карте?
Каждый месяц ребёнок выбирает три категории с повышенным возвратом; вместо одной из категорий можно взять возврат на все покупки. Дополнительно работает «барабан суперкэшбэка» со случайной категорией и повышенной ставкой. Кэшбэк приходит рублями на счёт раз в месяц, его сумма ограничена месячным потолком, а возврат по одной покупке считается в пределах установленного лимита.
Что даёт карта Альфа-Банка детям, кроме оплаты покупок?
Ребёнок получает доступ к детскому интерфейсу приложения: баланс, история операций, переводы по номеру карты, копилка, задания от родителей с денежной наградой, игры с призами, подсказки по финансовой грамотности и чат с банком. Практический эффект — привычка планировать траты и видеть, куда уходят деньги.
Можно ли открыть ребёнку накопительный счёт?
Да, к детской карте открывается копилка — накопительный счёт для ребёнка до 14 лет. Проценты начисляются на минимальный остаток каждого дня, повышенная ставка действует в пределах ограниченной суммы. Счёт открывается к счёту родителя, поэтому проценты учитываются в налоговой базе взрослого. После 14 лет копилка не закрывается.
Что произойдёт, когда ребёнку исполнится 14 лет?
Подросток получает паспорт и право открыть собственный счёт с письменного согласия родителей. Копилка при этом продолжает работать и остаётся доступной в приложении. Дальнейшую судьбу детской карты и привязанного счёта владелец счёта решает в приложении или через поддержку банка.
Чем детская карта отличается от платёжного стикера?
Функционально стикер повторяет возможности карты, но выполнен как тонкая NFC-наклейка на телефон: на нём не видны номер, срок действия и имя владельца. Для младших детей стикер удобнее и безопаснее, поскольку его нельзя «светить» на кассе и проще носить с собой.
Ребёнок потерял карту. Что делать?
Взрослый блокирует карту в своём приложении и там же заказывает перевыпуск — визит в офис не требуется. Перевыпуск бесплатный. До получения новой карты деньги остаются на счёте владельца.
Экспертный вывод Банкпрофи.ру
Детская карта Альфа-Банка — это инструмент семейного контроля, а не самостоятельный банковский продукт ребёнка: выпуск и обслуживание бесплатны, деньги остаются на счёте взрослого, а ценность карты определяется тем, насколько внимательно родитель настроил лимиты и следит за историей операций. Продукт выполняет базовую функцию платёжного средства и учебную задачу, однако для реальной экономии семье нужно учитывать ежемесячный выбор категорий кэшбэка, стоимость уведомлений и комиссии по переводам и снятию наличных, которые зависят от услуг, подключённых у владельца счёта, и которые банк оставляет за собой право изменять.
Источники информации
Страница продукта «Детская карта» на сайте Альфа-Банка — возраст держателя, требования к гражданству и документам, порядок заказа в приложении, механика кэшбэка и дата начисления, условия детской копилки и её налоговая база, возможности родительского интерфейса, лимит на количество карт для родных и близких, дизайн с Леди Баг и Супер-Котом, комплект наклеек, наличие платёжного стикера.
Тарифы детской карты (PDF, alfabank.servicecdn.ru) — структура комиссий: бесплатное обслуживание и перевыпуск, условия снятия наличных в банкоматах банка, партнёров и сторонних банков, комиссия при конвертации, комиссии за переводы в зависимости от услуг владельца счёта, стоимость уведомлений, бесплатный доступ к приложению с 6 лет.
Статья «Какую карту оформить ребёнку» в справочном центре Альфа-Банка — перечень бесплатных опций, описание сервиса «Мой контроль» (типы запретов, лимиты, срок и география действия), порядок подключения уведомлений, этапы оформления и список лиц, имеющих право заказать карту.
Страница детского приложения Альфа-Банка — доступность приложения для детей, функциональность (баланс, подсказки, копилка), наличие версий для Android и iOS.
Банковские карты для детей — Финанкультура (проект Банка России) — правовая логика продукта: до 14 лет дети пользуются только дополнительными картами к счёту родителя, собственный счёт открывается с 14 лет с письменным согласием родителей; детские карты бывают только дебетовыми; типовые риски и правила безопасности для ребёнка.
Как защитить детей от онлайн-мошенников — Финанкультура — схемы обмана детей и подростков (поддельные магазины, «выигрыши», лёгкий заработок, дропперство), использовано в разделе о безопасности.
Карманные деньги — Финанкультура — методическая база раздела о финансовой грамотности: с какого возраста уместны карманные деньги, почему контроль должен быть деликатным и как связка «карта плюс лимит» помогает обучению.
Федеральный закон от 24.06.2025 № 178-ФЗ (официальное опубликование, pravo.gov.ru) — норма о согласии родителей на открытие банковского счёта несовершеннолетним от 14 до 18 лет и исключения (эмансипация, вступление в брак).
Новость Банка России от 18.02.2026 — требование к банкам проверять наличие письменного согласия законных представителей при открытии счетов подросткам; связь с риском вовлечения несовершеннолетних в дропперские схемы.
Защита от мошенников в сети — Госуслуги — способы защиты учётной записи и персональных данных, порядок обращения при подозрительных операциях.
Обзор «Банковская карта для детей» на Банкпрофи.ру — внутренняя перелинковка: сравнение детских карт разных банков, общие правила настройки лимитов и возрастные границы.
Обзор «Карты для подростков» на Банкпрофи.ру — внутренняя перелинковка: как оформить карту подростку 14–17 лет и чем она отличается от детской.
Обзор «Молодёжные карты» на Банкпрофи.ру — внутренняя перелинковка: продукты для держателей старше 14 лет.
Обзор «Дебетовые карты с накопительным счётом» на Банкпрофи.ру — внутренняя перелинковка: альтернатива копилке для накоплений взрослого.
Обзор «Дебетовые карты МИР» на Банкпрофи.ру — внутренняя перелинковка: особенности карт национальной платёжной системы, в которой выпущена детская карта.
 Что это за продукт и как он работает
 Кэшбэк: как устроен и когда приходит
 Официальный сайт
 Личный кабинет
 +78002000000
 Дебетовые карты
 Кредиты
 Вклады
 Счет для бизнеса
 Регистрация бизнеса
 Эквайринг