Т-Банк (Тинькофф)


Карта Т-Банка для нерезидентов и иностранцев: документы и условия
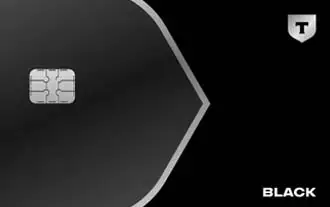
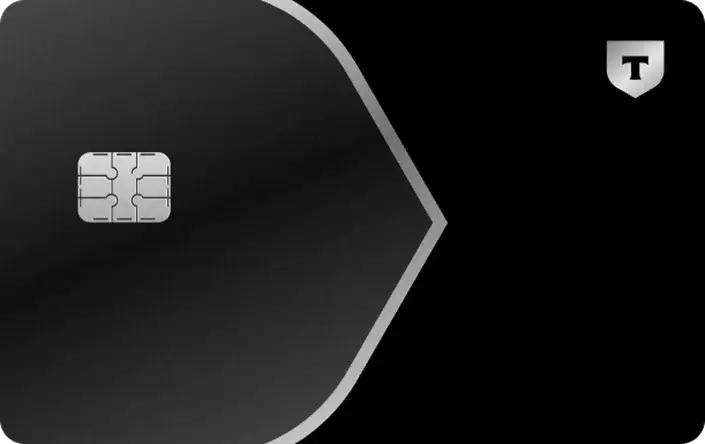
Карта Т-Банка для нерезидентов — это дебетовая карта Black платёжной системы «Мир» в рублях, которую банк выпускает иностранным гражданам, законно находящимся в России. Оформляется она полностью онлайн, без визита в офис и без постоянной регистрации, а пластик бесплатно привозит представитель банка в любой регион страны. Целевая аудитория — иностранные работники и студенты, граждане стран СНГ и дальнего зарубежья, которым нужны расчёты в России, переводы родственникам за рубеж и понятное банковское приложение на родном языке.
Если отвечать коротко на главные вопросы: гражданство России не требуется, но одного паспорта недостаточно — банк запрашивает документ, подтверждающий законное право находиться в стране (миграционную карту, рабочий патент, вид на жительство или визу). Итоговый перечень документов представитель банка уточняет после заявки. По набору функций и тарифов карта не отличается от базовой дебетовой карты банка для граждан России: различаются только состав документов и язык обслуживания.
Кто может открыть карту и что считается нерезидентством
Открыть счёт и получить карту может иностранный гражданин, который легально находится на территории России. Российское гражданство и постоянная регистрация по месту жительства не требуются — достаточно документов о законном пребывании. Заявку принимают и от несовершеннолетних: минимальный возраст указан в тарифном блоке выше.
Термины стоит разделять:
Иностранный гражданин — человек без гражданства России. Именно для него банк выпускает карту по отдельной процедуре с расширенным пакетом документов.
Нерезидент — статус для целей валютного регулирования и налогообложения: он зависит от длительности пребывания в стране, а не только от гражданства. На возможность открыть счёт и получить карту этот статус напрямую не влияет.
Законное пребывание — наличие миграционной карты, действующей визы, вида на жительство, разрешения на временное проживание или рабочего патента.
Банк вправе отказать в выпуске карты без объяснения причин — это стандартная практика для всех кредитных организаций, связанная с требованиями законодательства о противодействии отмыванию доходов.
Какие документы нужны для карты иностранцу
Перечень зависит от гражданства и статуса пребывания, поэтому его уточняет представитель банка после подачи заявки. Базовый набор выглядит так:
Документ, удостоверяющий личность, — национальный или заграничный паспорт.
Документ, подтверждающий право находиться в России: миграционная карта, рабочий патент, вид на жительство, разрешение на временное проживание или действующая виза.
Номер телефона. По информации банка, заявку можно подать и на номер зарубежного оператора — такой порядок описан для граждан отдельных стран; российский номер понадобится для полноценной работы приложения и получения уведомлений.
Адрес электронной почты для связи.
Справки о доходах, выписки с других счетов и российская регистрация не требуются. Отдельно стоит учесть, что для получения сим-карты российского оператора и для ряда сервисов иностранному гражданину нужна регистрация в Единой биометрической системе и СНИЛС — представитель банка помогает оформить эти документы и доступы во время встречи, услуга бесплатная. Порядок регистрации биометрии описан на портале Госуслуг.
Условия по карте: чем она отличается от обычной Black
Финансовые условия совпадают с базовой дебетовой картой банка, поэтому карту для нерезидентов корректно сравнивать не с особыми «миграционными» продуктами, а с обычной картой Black:
обслуживание бесплатное при выполнении условий банка — по сумме на счетах и вкладах или при наличии действующего кредита; в остальных случаях взимается ежемесячная плата;
выпуск, перевыпуск и доставка по России бесплатные;
валюта карточного счёта — рубли, платёжная система — «Мир»; для операций с наличными в иностранной валюте банк предлагает валютные банкоматы с внесением и выдачей нескольких валют и интерфейсом на выбранном языке;
проценты на остаток по карточному счёту не начисляются, для дохода открывается накопительный счёт или вклад;
кэшбэк начисляется рублями в категориях, которые клиент выбирает каждый месяц, и по специальным предложениям партнёров;
снятие наличных без комиссии доступно в банкоматах банка в пределах месячного лимита, в банкоматах других банков — при соблюдении минимальной суммы операции и месячного лимита;
пополнение без комиссии — в банкоматах банка, переводом с карты другого банка через приложение, через Систему быстрых платежей и банковским переводом по реквизитам; внесение наличных у партнёров ограничено бесплатным месячным лимитом;
уведомления об операциях бесплатны в виде push-сообщений, платный пакет SMS подключается отдельно.
Точные суммы, ставки и комиссии приведены в блоке тарифов выше — в тексте они намеренно не дублируются, поскольку банк их пересматривает.
Переводы за рубеж: как это работает
Это главная причина, по которой карту оформляют иностранные граждане. Переводы доступны более чем в 200 стран, способами — по номеру телефона, по номеру карты или по реквизитам счёта.
Что важно знать:
перевод по номеру телефона отправляется в рублях, а получатель видит сумму в своей валюте: конвертация проходит по курсу банка, и приложение заранее показывает итоговую сумму к получению;
без комиссии в месяц можно отправить ограниченную сумму, размер бесплатного лимита зависит от подключённой подписки или премиального сервиса, при превышении удерживается комиссия от суммы превышения;
действуют ограничения на сумму одного перевода, на количество операций в сутки и на общий месячный объём;
доступны зачисления в национальных валютах ряда стран — в том числе манат, драм, белорусский рубль, лари, рупия, тенге, сом, лей, сомони, бат, сум;
полный список стран, валют, курс и комиссия отображаются в разделе платежей приложения до подтверждения операции.
Для регулярных переводов домой подписка банка обычно окупается именно за счёт увеличения бесплатного лимита: разница в стоимости подписки и комиссии за перевод легко считается на месяц вперёд. Сопоставить условия разных карт для регулярных переводов можно в обзоре карт для переводов.
Кэшбэк: за что начисляется и за что нет
Программа лояльности устроена так же, как по базовой карте банка: клиент выбирает несколько категорий повышенного возврата на месяц, среди них постоянно доступна категория с базовым процентом на любые покупки, остальные обновляются. Кэшбэк начисляется рублями на счёт — его можно тратить без ограничений, а не обменивать на баллы.
При этом перечень операций без начисления для нерезидентов критичен, потому что в него входят типовые статьи их расходов:
пополнение карты и снятие наличных;
любые переводы с карты, включая переводы за рубеж;
погашение кредитов в других банках;
пополнение электронных кошельков;
оплата по QR-коду через Систему быстрых платежей;
оплата жилищно-коммунальных услуг, штрафов, госпошлин и налогов;
платежи в приложении банка по реквизитам, кроме раздела транспорта;
покупка авиабилетов и страховых полисов, за исключением отдельных сервисов и перевозчиков;
оплата в сервисах оплаты частями и операции, связанные с азартными играми.
То есть возврат формируют обычные покупки в магазинах, аптеках, кафе, на транспорте и у партнёров банка, а обязательные платежи и переводы в программе не участвуют.
Подписка Pro и премиальный сервис: что они добавляют нерезиденту
Параметр | Без подписки | С подпиской Pro | С премиальным сервисом |
|---|---|---|---|
Обслуживание карты | Плата по тарифу, если условия бесплатности не выполнены | Без платы | Без платы |
Уведомления об операциях | Платный пакет SMS при отключённых push | Бесплатно | Бесплатно |
Лимит кэшбэка от банка в месяц | Базовый | Повышенный | Повышенный |
Бесплатные переводы за рубеж по номеру телефона | Базовый месячный лимит | Увеличенный месячный лимит | Максимальный месячный лимит |
Комиссия сверх лимита переводов | Процент от суммы превышения | Процент от суммы превышения | Процент от суммы превышения |
Ставка по накопительному счёту | Базовая | Повышенная | Повышенная |
Первый месяц подписки предоставляется бесплатно при первичном подключении, далее она оплачивается ежемесячно и продлевается автоматически, пока не отключена. Подписка подключается в приложении или личном кабинете на сайте банка.
Плюсы и минусы карты для нерезидентов
Сильные стороны:
Оформление полностью дистанционное: заявка подаётся онлайн, а карту бесплатно привозит представитель банка по адресу в России, в том числе может встретить клиента в аэропорту или на вокзале, если заявка подана до приезда.
Постоянная регистрация в России и справки о доходах не требуются — достаточно документов о законном пребывании.
Приложение и круглосуточная поддержка работают на нескольких языках, включая узбекский, таджикский, китайский и английский; есть языковые версии страницы оформления для граждан отдельных стран.
Переводы за рубеж доступны в приложении с отображением итоговой суммы в валюте получателя, а часть сервисов — сим-карту и регистрацию биометрии — можно оформить за одну встречу с представителем.
Слабые стороны и ограничения:
Обязательные платежи и переводы не участвуют в кэшбэке, поэтому для работника, который большую часть дохода отправляет домой, возврат будет небольшим.
Бесплатный лимит переводов за рубеж без подписки небольшой: при регулярных отправлениях комиссия становится заметной статьёй расходов, а подписка — платной.
Карта выпускается в платёжной системе «Мир»: расплачиваться ею за пределами России можно только в ограниченном перечне стран и не во всех терминалах, а снять наличные за рубежом получится не везде.
Итоговый перечень документов определяет банк: в отдельных случаях могут запросить дополнительные подтверждения, а по заявке возможен отказ без объяснения причин.
Кому подойдёт карта, а кому нет
Рациональный выбор, если:
вы легально работаете или учитесь в России и получаете доход в рублях;
нужны регулярные переводы родственникам в страны СНГ и другие страны, с понятной комиссией и мгновенным зачислением;
важно получать банковские услуги и поддержку на родном языке без посредников;
карту нужно получить быстро и без визита в офис — заявка подаётся заранее, в том числе до въезда в Россию;
удобно вести все операции в одном приложении: платежи за патент, жилищно-коммунальные услуги, налоги и госпошлины доступны по реквизитам или QR-коду.
Не рекомендуется, если:
документы о пребывании в России оформить нечем: без миграционной карты, патента, вида на жительство или визы банк карту не выпустит;
карта нужна для расчётов за пределами России — приём карт национальной платёжной системы ограничен;
основная задача — переводить крупные суммы каждый месяц: в этом случае бесплатного лимита без подписки или премиального сервиса недостаточно, и экономику стоит посчитать заранее;
нужен доход на остаток именно по карте, а не по накопительному счёту.
Если карта нужна в день приезда и важна скорость выпуска, сравните варианты в материале про дебетовые карты с получением в день обращения — там разобраны способы идентификации и ограничения законодательства.
Практические нюансы использования
Нюанс 1. Подайте заявку до въезда в Россию. Заявка оформляется онлайн и рассматривается заранее, а встречу с представителем можно назначить на дату приезда — в аэропорту или на вокзале. Это сокращает время между приездом и появлением работающей карты с приложением.
Нюанс 2. Оформите сим-карту и биометрию за одну встречу. Представитель банка помогает получить СНИЛС, доступ к порталу Госуслуг, зарегистрировать биометрию и выдать сим-карту российского оператора. Регистрация в Единой биометрической системе требуется иностранному гражданину для заключения договора с оператором связи и упрощает получение государственных и банковских сервисов; порядок описан в разделах «Единая биометрическая система» и «Как иностранцу зарегистрировать биометрию» на портале Госуслуг.
Нюанс 3. Сравните стоимость подписки и комиссию за переводы. Если ежемесячная сумма переводов за рубеж превышает бесплатный лимит, подписка окупается за счёт увеличенного лимита: сравните её стоимость с комиссией, которую банк удержал бы без подписки. Проверять расчёт стоит каждый месяц, потому что объём переводов меняется.
Нюанс 4. Деньги выгоднее держать на накопительном счёте. Проценты на остаток по карточному счёту не начисляются, а накопительный счёт открывается в приложении за несколько минут и позволяет переводить деньги на карту по мере необходимости; с подпиской ставка по нему выше. Сравнение таких продуктов — в обзоре дебетовых карт с накопительным счётом.
Нюанс 5. Используйте биометрию для оплаты и снятия наличных. После регистрации в Единой биометрической системе доступны вход в приложение по селфи, снятие наличных в банкомате без карты и оплата лицом в терминалах, которые поддерживают такую возможность. Это удобный резерв на случай утери пластика; механика бесконтактной оплаты описана в обзоре дебетовых карт с бесконтактной оплатой.
Комментарий эксперта Банкпрофи.ру: «Для нерезидента ключевой параметр такой карты — не кэшбэк, а стоимость переводов за рубеж и стабильность доступа к счёту. Перед оформлением имеет смысл посчитать три величины: ежемесячную комиссию за переводы в своём объёме, стоимость подписки, которая эту комиссию снижает, и расходы на обслуживание карты при невыполнении условий бесплатности. Если сумма получается заметной относительно переводимых сумм, стоит сравнить условия двух-трёх банков, а не ограничиваться одним предложением».
Оформление и доставка: пошагово
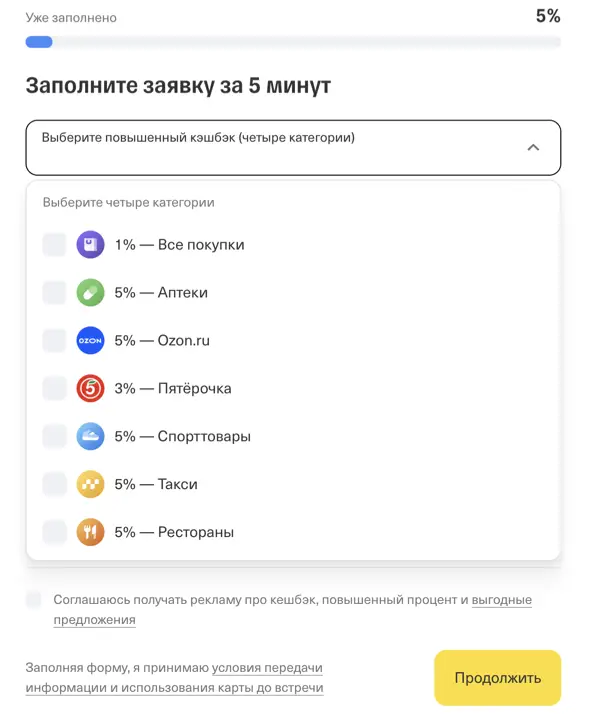
Заявка. Заполняется на странице карты или в приложении: указываются фамилия, имя, дата рождения, номер телефона, электронная почта и адрес доставки. Визит в офис не требуется.
Решение банка. После рассмотрения заявки банк связывается с клиентом, согласовывает время и место встречи и уточняет перечень документов.
Доставка. Представитель банка бесплатно привозит карту по указанному адресу в России; в крупные города доставка занимает от одного до трёх дней, в небольших населённых пунктах срок увеличивается.
Встреча. Представитель проверяет документы, подтверждающие личность и законное пребывание, оформляет договор, помогает установить приложение и пополнить счёт, отвечает на вопросы. По желанию за ту же встречу оформляются сим-карта и регистрация биометрии.
Активация. Выполняется при представителе или в приложении; картой можно пользоваться сразу, включая оплату смартфоном и переводы.
Дополнительные продукты. После получения карты в приложении доступны накопительный счёт, вклад, брокерский счёт, дополнительные карты для близких и кредитные продукты банка.
Порядок получения карты с доставкой в целом одинаков у российских банков и описан в материале про дебетовые карты с доставкой на дом.
Что делать при утере карты
Карта блокируется в приложении или в личном кабинете, затем оформляется перевыпуск: доступ к счёту и деньгам при этом сохраняется, а выпуск и доставка новой карты бесплатны. Если доступа к приложению нет, блокировка выполняется по телефону круглосуточной поддержки банка. До получения нового пластика доступны переводы по номеру телефона и оплата смартфоном при привязанной цифровой карте.
Безопасность, регулирование и налоги
Т-Банк работает по лицензии Банка России и применяет стандартные механизмы защиты: блокировку и заморозку карты в приложении, подтверждение интернет-платежей одноразовым кодом, настраиваемые лимиты на покупки, переводы и снятие наличных, контроль подозрительных операций, бесплатные push-уведомления об операциях, а также сервис защиты от мошенничества с возвратом средств, который подключается без оплаты.
Идентификация клиента проводится в соответствии с требованиями законодательства о противодействии легализации доходов: банк устанавливает личность, проверяет право нахождения в стране и обновляет сведения о клиенте. Личное присутствие при получении карты обязательно — именно поэтому пластик выдаёт представитель банка, а не почта. Средства на счёте застрахованы в системе обязательного страхования вкладов: возмещение выплачивает государственная корпорация «Агентство по страхованию вкладов» в пределах установленного законом лимита на одного вкладчика в одном банке (asv.org.ru).
Отдельно стоит учитывать налоговый аспект. Налоговое резидентство зависит от количества дней, проведённых в России, и влияет на ставку налога на доходы; сведения о доходах и статусе налогоплательщика публикуются на официальном сайте Федеральной налоговой службы. Регистрация в Единой биометрической системе и получение СНИЛС упрощают доступ к государственным сервисам — порядок описан на портале Госуслуг.
Внимание: сотрудники банка не запрашивают ПИН-код, трёхзначный код с обратной стороны карты и одноразовые пароли из SMS, а представитель банка при встрече фотографирует документы, но не передаёт реквизиты карты третьим лицам. Правила финансовой безопасности и описания типовых схем мошенничества опубликованы на портале Госуслуг в разделе «Защита от мошенников» и на просветительском ресурсе Банка России fincult.info. Общие сведения о регулировании банковской деятельности размещены на официальном сайте Банка России.
Часто задаваемые вопросы
Может ли иностранец открыть банковскую карту в России без гражданства РФ?
Да. Иностранный гражданин, законно находящийся в России, может открыть счёт и получить дебетовую карту. Гражданство России не требуется, постоянная регистрация тоже: банк запрашивает документ, удостоверяющий личность, и документ о законном праве пребывания в стране — миграционную карту, патент, вид на жительство или визу.
Какие документы нужны для карты Т-Банка нерезиденту?
Базовый набор: паспорт иностранного гражданина и один из документов, подтверждающих законное пребывание в России. Дополнительно понадобятся номер телефона и электронная почта. Итоговый перечень представитель банка уточняет после подачи заявки; справки о доходах и российская регистрация не требуются.
Можно ли оформить карту до приезда в Россию?
Да. Заявка подаётся онлайн из другой страны, а встречу с представителем банка назначают на дату приезда — в аэропорту, на вокзале или по другому адресу в России. Пластиковая карта выдаётся только при личной встрече с представителем банка на территории России.
Как перевести деньги за границу с карты Т-Банка?
Перевод оформляется в разделе платежей приложения: по номеру телефона, по номеру карты или по реквизитам счёта. Отправка по номеру телефона идёт в рублях, получатель получает деньги в своей валюте по курсу банка — итоговую сумму приложение показывает до подтверждения. Доступен перевод более чем в 200 стран, действуют месячный лимит бесплатных переводов и ограничения на сумму одной операции и количество переводов в сутки.
Начисляется ли кэшбэк на переводы и оплату услуг?
Нет. Переводы с карты, снятие наличных, пополнение, оплата жилищно-коммунальных услуг, штрафов, госпошлин и налогов, а также оплата по QR-коду через Систему быстрых платежей в программе лояльности не участвуют. Кэшбэк начисляется рублями за покупки в выбранных категориях и у партнёров банка.
Нужна ли биометрия иностранцу для получения карты?
Для выпуска карты банк запрашивает документы о личности и законном пребывании, а регистрация в Единой биометрической системе требуется для получения сим-карты российского оператора и для ряда сервисов — например, входа в приложение по селфи, снятия наличных без карты и оплаты лицом. Представитель банка помогает оформить биометрию, СНИЛС и доступ к Госуслугам во время встречи, это бесплатно.
Чем карта для нерезидентов отличается от обычной карты Black?
Условия обслуживания, лимиты, кэшбэк и доступные сервисы совпадают с базовой дебетовой картой банка. Отличия касаются процедуры: расширенный перечень документов, выдача только при личной встрече с представителем и поддержка на нескольких языках.
Как восстановить карту при утере?
Карта блокируется в приложении, личном кабинете или по телефону поддержки, затем оформляется бесплатный перевыпуск с доставкой. Счёт и деньги на нём сохраняются, до получения пластика доступны переводы по номеру телефона и оплата смартфоном.
Экспертный вывод Банкпрофи.ру
Карта Т-Банка для нерезидентов представляет собой стандартную дебетовую карту банка в рублях, адаптированную под процедуру оформления для иностранных граждан: дистанционная заявка, бесплатная доставка представителем, отсутствие требования постоянной регистрации и поддержка на нескольких языках. Продукт выполняет базовую функцию платёжного средства и удобен для переводов за рубеж, однако для оценки реальной выгоды пользователю требуется учитывать комиссию за переводы сверх бесплатного лимита, стоимость подписки, перечень операций без кэшбэка и ограничения платёжной системы за пределами России — условия тарифов банк вправе изменять.
Источники информации
При подготовке обзора использованы официальные страницы банка и государственные ресурсы. Точные цифры — стоимость обслуживания, ставки, лимиты снятия и переводов — в тексте не дублируются: они приведены в блоке тарифов выше и обновляются банком.
Страница дебетовой карты для иностранных граждан на сайте Т-Банка — взяты: состав документов для иностранного гражданина (миграционная карта, рабочий патент, вид на жительство или виза) и порядок их уточнения представителем банка, возможность оформления без постоянной регистрации, порядок подачи заявки и бесплатной доставки по России, активация карты при встрече, языки приложения и поддержки, переводы более чем в 200 стран с зачислением в валюте получателя и перечень валют, месячные лимиты бесплатных переводов в зависимости от подписки и премиального сервиса, ограничения на сумму одного перевода и количество операций в сутки, условия обслуживания и бесплатности, тарифы на снятие наличных и пополнение, правила начисления кэшбэка и перечень операций без начисления, порядок перевыпуска при утере, оформление сим-карты и биометрии за одну встречу, валютные банкоматы, дополнительные карты для близких и платежи за патент, жилищно-коммунальные услуги, налоги, штрафы и госпошлины.
Страница дебетовой карты Black на сайте Т-Банка — использована для сравнения условий: тарифы базовой карты, подписка Pro и связанные с ней сервисы, программа лояльности и правила выбора категорий кэшбэка.
Портал Госуслуг: «Что такое Единая биометрическая система» — использован для разъяснения назначения Единой биометрической системы и порядка её использования при получении банковских и государственных сервисов.
Портал Госуслуг: «Как иностранцу зарегистрировать биометрию» — использован для описания процедуры регистрации подтверждённой биометрии иностранным гражданином через отделение банка и связи этой процедуры с получением сим-карты.
Портал Госуслуг, раздел «Защита от мошенников» — использован для раздела о безопасности: признаки мошеннических звонков, порядок действий при подозрительных операциях, защита персональных данных.
Fincult.info — просветительский портал Банка России — использован для раздела о безопасности: правила обращения с данными карты и разъяснения по типовым схемам финансового мошенничества.
Банк России — официальный сайт — использован как источник сведений о лицензировании банков, регулировании банковской деятельности и защите прав потребителей финансовых услуг.
Федеральная налоговая служба — использована для указания на порядок определения налогового статуса и налогообложения доходов, полученных в России.
Агентство по страхованию вкладов (asv.org.ru) — государственная корпорация, оператор системы обязательного страхования вкладов; использована для указания на страховую защиту средств на счёте.
 Карта Т-Банка для нерезидентов и иностранцев: документы и условия
 Что делать при утере карты
 Официальный сайт
 Личный кабинет
 +7 (800) 333-33-33
 Дебетовые карты
 Кредиты
 Вклады
 Счет для бизнеса
 Регистрация бизнеса
 Эквайринг
 Кредит для бизнеса