
 Т-Банк (Тинькофф)


Карта Drive Т-Банка: как устроен кэшбэк на топливо и автоуслуги
Карта Drive от Т-Банка (Т-Банк Драйв) — дебетовая карта для автомобилистов, построенная на балльной программе лояльности: повышенный кэшбэк начисляется за топливо на АЗС, автоуслуги, платные дороги и страховые полисы, а накопленные баллы затем компенсируют эти же покупки рублями. Продукт рассчитан на водителей, которые оплачивают картой и автомобильные расходы, и повседневные покупки — именно объём обычных трат определяет ставку вознаграждения за бензин и сервис.
Ключевая особенность дебетовой карты Т-Банка Drive в том, что максимальный процент в автомобильных категориях действует только при выполнении порога по обычным покупкам за расчётный период. Если расплачиваться картой исключительно на АЗС, ставка будет базовой. Ниже — разбор механизма начисления и списания баллов, реальных ограничений и практических нюансов, о которых стоит знать до оформления.
Что такое карта Drive и на каком механизме она работает
Т-Банк Драйв, ТБанк Drive или Тинькофф Драйв — это одна карта
В поиске продукт встречается под разными названиями: «карта Драйв от Т-Банка», «ТБанк Драйв», «Drive Т-Банк» и «дебетовая карта Тинькофф Драйв». Речь об одном продукте. В июне 2024 года банк провёл ребрендинг и сменил название с Тинькофф на Т-Банк, а в июле того же года юридическое наименование изменилось на АО «ТБанк». Условия карты Drive при этом сохранились, поэтому старые обзоры и отзывы по запросу «тинькофф драйв» описывают действующий продукт, но тарифы в них могут быть неактуальны.
Дебетовая карта Т-Банка Drive — это рублёвая карта с собственным счётом и отдельной программой лояльности. Она работает по схеме «сначала покупка, потом компенсация»: держатель расплачивается картой, банк начисляет баллы, а затем накопленными баллами можно вернуть деньги за конкретную автомобильную покупку, полис или услугу.
Как устроено начисление:
Баллы начисляются за каждые сто рублей покупки, сумма округляется в меньшую сторону.
Категория операции определяется по MCC-коду, который передаёт продавец. Банк относит к категории «Заправки» коды АЗС и зарядных станций для электромобилей, к «Автоуслугам» и «Платным дорогам» — коды автозапчастей, автосервисов, СТО, автомоек, парковок и оплаты проезда по платным трассам.
Ставка в автомобильных категориях зависит от суммы обычных покупок за расчётный период: при достижении порога применяется максимальный коэффициент, при недоборе — базовый.
Баллы становятся доступными не сразу, а после обработки операции и формирования выписки по счёту.
Что важно понимать: карта Т-Банк Drive не даёт процент на остаток по самому счёту. Доходность продукта целиком сосредоточена в бонусной программе, а при необходимости хранить деньги с начислением процентов к карте открывается отдельный накопительный счёт — он подключается в приложении уже после оформления.
Чем Drive отличается от обычной дебетовой карты Т-Банка
Параметр | Карта Drive | Базовая дебетовая карта банка |
|---|---|---|
Формат вознаграждения | Баллы, которыми компенсируют конкретные покупки | Кэшбэк рублями или баллами по общей программе |
Где повышенная ставка | Топливо, автоуслуги, платные дороги, полисы в страховой компании банка | Категории, которые клиент выбирает сам каждый месяц |
Условие максимальной ставки | Порог по обычным покупкам за расчётный период | Выполнение условий тарифа и подписок |
Что можно компенсировать | Автомобильные покупки, полисы, сервис «Город», мобильная связь оператора банка | Не предусмотрено: вознаграждение сразу зачисляется на счёт |
Курс компенсации | Разный для разных категорий, на топливо — менее выгодный | Не применяется |
Процент на остаток | Не начисляется | Зависит от тарифа и наличия накопительного счёта |
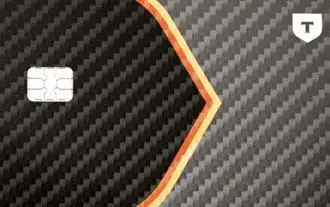
Дизайн | Номер автомобиля печатается на лицевой стороне карты | Стандартные дизайны |
Плюсы и минусы карты Drive
Сильные стороны
Повышенное вознаграждение именно в автомобильных категориях: топливо, запчасти, сервис, мойки, платные дороги — то есть в тех расходах, которые у водителя повторяются ежемесячно.
Бесплатный выпуск и доставка по России, а также бесплатные дополнительные карты для близких: бонусы за их покупки учитываются у держателя основного счёта.
Обслуживание становится бесплатным при выполнении условий банка — по неснижаемому остатку или при наличии кредита, привязанного к счёту.
Баллы можно направить на компенсацию полисов, оплаты проезда по платным трассам, пополнения парковочного счёта и штрафов Госавтоинспекции, если платить их через раздел платежей в приложении.
Слабые стороны и ограничения
Максимальная ставка за топливо недостижима без порога по обычным покупкам: платить картой только на заправках экономически невыгодно.
Компенсация топлива идёт по менее выгодному курсу, чем компенсация автоуслуг и полисов, поэтому фактическая доходность по бензину ниже максимальной заявленной ставки.
Начисления ограничены месячным лимитом баллов, причём лимит автомобильных категорий входит в общий, а баллы сверх лимита сгорают.
Оплата через систему быстрых платежей и по QR-коду без акционного предложения партнёра баллов не приносит — вознаграждение начисляется только за карточные операции.
Возврат товара снижает сумму обычных покупок за период и может «сбить» порог, из-за чего повышенный коэффициент пересчитают в меньшую сторону.
Как начисляются баллы и что считается обычными покупками
Порог по обычным покупкам — центральный элемент программы. На момент подготовки обзора он составляет 25 000 рублей за расчётный период; актуальное значение банк фиксирует в правилах программы лояльности, опубликованных на его сайте.
К обычным тратам, которые засчитываются в порог, относятся:
покупки в магазинах, аптеках и на маркетплейсах, включая чеки меньше ста рублей;
оплата каршеринга и такси в соответствующих сервисах;
образовательные услуги;
авиабилеты, купленные на сайтах ряда российских авиакомпаний.
Не засчитываются в порог: сами автомобильные категории (топливо, автоуслуги, платные дороги, парковки), полисы в страховой компании банка, штрафы Госавтоинспекции, покупки в сервисах банка «Путешествия» и «Город», покупки в рассрочку и операции по партнёрским предложениям.
Отдельно стоит учесть, как работают лимиты. Банк устанавливает месячный потолок начислений по карте, внутри которого есть отдельный, более низкий предел для автомобильных категорий — и он входит в общий. Баллы, начисленные сверх потолка, сгорают; исключение сделано для партнёрских предложений: такие начисления переносятся на следующий месяц. По полисам в страховой компании банка лимита по сумме нет, но вознаграждение дают не более чем за две покупки в расчётном периоде.
Комментарий эксперта Банкпрофи.ру: сочетание «лимит на автокатегории входит в общий лимит» работает неочевидно. Если за месяц накопить максимум баллов в автомобильных категориях, часть обычного кэшбэка за повседневные покупки уже не поместится в потолок. Поэтому карту Drive разумно использовать как основную, но не ожидать линейного роста вознаграждения при больших объёмах трат: после достижения лимита доходность падает до нуля.
Куда можно потратить баллы и по какому курсу
Баллы не конвертируются в деньги автоматически — ими компенсируют уже совершённую покупку. Курс компенсации различается по категориям, и именно здесь закладывается реальная выгода карты.
Категория компенсации | Курс списания баллов |
|---|---|
Автоуслуги, платные дороги, полисы в страховой компании банка | 1 балл = 1 ₽ |
Покупки на заправках (категория «Заправки») | 1,5 балла = 1 ₽ |
Покупки в сервисе «Город» | 1,25 балла = 1 ₽ |
Мобильная связь оператора банка | 1 балл = 1 бонусный рубль связи, в пределах минимальной и максимальной суммы списания за период |
Штрафы Госавтоинспекции, пополнение парковочного счёта, проезд по платным дорогам через раздел платежей | 1 балл = 1 ₽ |
Правила компенсации:
Компенсируется только вся стоимость покупки целиком, частично вернуть деньги нельзя.
Действует минимальный порог списания баллов: если покупка дешевле этой суммы, спишут минимум.
На компенсацию отводится ограниченное время с момента обработки покупки — баллы можно докопить позже, но срок не бесконечный.
В первую очередь списываются самые старые баллы: срок их действия ограничен тремя годами с момента начисления.
При закрытии карты неиспользованные баллы аннулируются без денежной компенсации.
Практический вывод: максимальная ставка на покупки в категории АЗС частично «съедается» курсом компенсации. Автоуслуги, платные дороги и страховые полисы возвращаются в рублях один к одному, поэтому при равных ставках начисления они дают более высокую фактическую доходность, чем бензин. Для сравнения механик возврата у других банков полезно посмотреть обзор дебетовых карт с кэшбэком и подборку карт для АЗС.
Кому подойдёт карта Drive, а кому нет
Рациональный выбор для:
водителей с предсказуемым месячным бюджетом на топливо, АЗС-покупки, сервис и платные дороги, которые готовы сделать карту основной для всех повседневных трат;
семей, где автомобильные расходы общие: дополнительные карты выпускаются бесплатно, а бонусы за покупки близких суммируются у держателя счёта;
тех, кто регулярно оплачивает полисы, проезд по платным трассам и штрафы через приложение банка — эти операции компенсируются баллами по курсу один к одному;
клиентов банка, у которых уже есть кредит или привычка держать на счетах неснижаемый остаток: в этом случае обслуживание карты Драйв от Т-Банка становится бесплатным.
Не рекомендуется, если:
автомобильные расходы редки, а месячные траты по карте невелики: порог по обычным покупкам не будет достигнут, и ставка в автокатегориях останется базовой;
вы привыкли оплачивать покупки по QR-коду или через систему быстрых платежей — такие операции баллов не приносят;
нужен доход на остаток: по самой карте проценты не начисляются;
важна универсальность за пределами автомобильной темы: базовое вознаграждение за прочие покупки здесь ниже, чем по картам с рублевым кэшбэком и бесплатным обслуживанием без условий — их удобно сравнить в подборке дебетовых карт с бесплатным обслуживанием.
Практические нюансы использования: советы эксперта Банкпрофи.ру
Нюанс №1. Порог по обычным покупкам виден в приложении. В разделе счёта Drive есть счётчик баллов и подсказка, сколько ещё нужно потратить на обычные покупки до максимальной ставки. Сверяться с ним практичнее в середине расчётного периода: если до порога не хватает немного, его закрывают повседневные расходы — продукты, аптека, маркетплейсы. Стоит учитывать и то, что возврат товара уменьшает сумму обычных покупок, поэтому крупные возвраты логичнее не оставлять на конец периода.
Нюанс №2. Плату за обслуживание обнуляет неснижаемый остаток. Обслуживание карты бесплатное при выполнении условий банка. Если свободных денег на счёте карты не хватает, помогает открытие накопительного счёта в том же банке: средства учитываются в общей сумме на счетах клиента, а проценты по накопительному счёту частично компенсируют отсутствие доходности по самой карте.
Нюанс №3. Платные оповещения отключаются в настройках карты. Базовые push-уведомления о важных операциях бесплатны, а полный пакет с SMS тарифицируется ежемесячно. После отключения услуги история операций и баланс остаются доступными в приложении. Тем, кому в целом важны бесплатные уведомления, адресована подборка дебетовых карт с бесплатными СМС.
Нюанс №4. Баллы дают только карточные операции. Оплата по QR-коду без акционного предложения партнёра и переводы через систему быстрых платежей вознаграждения не приносят, как и пополнения, снятие наличных и переводы на карты других банков. Покупка в точке, где принимают только QR, окажется «нулевой» по бонусам.
Нюанс №5. Категория покупки зависит от MCC-кода продавца. Заправка на станции с «чужим» кодом или автосервис, зарегистрированный как магазин, могут не попасть в повышенную категорию. Код виден в списке операций в приложении. При неверно определённой категории обращение в чат поддержки позволяет разобраться: банк проверяет такие случаи и может доначислить баллы.
Нюанс №6. Баллы имеют ограниченный срок действия. Срок хранения баллов — три года, при закрытии карты они сгорают. Компенсируется только покупка целиком и в пределах установленного срока после её обработки, поэтому рабочая тактика — закрывать баллами одну крупную автомобильную покупку раз в месяц-два, а не копить их годами.
Как оформить карту Drive: документы, доставка, активация
Для оформления требуется только паспорт гражданина РФ; справки о доходах и подтверждение занятости не нужны. Заказать карту Драйв от Т-Банка можно онлайн — на сайте банка или в мобильном приложении; визит в отделение не требуется.
Порядок действий:
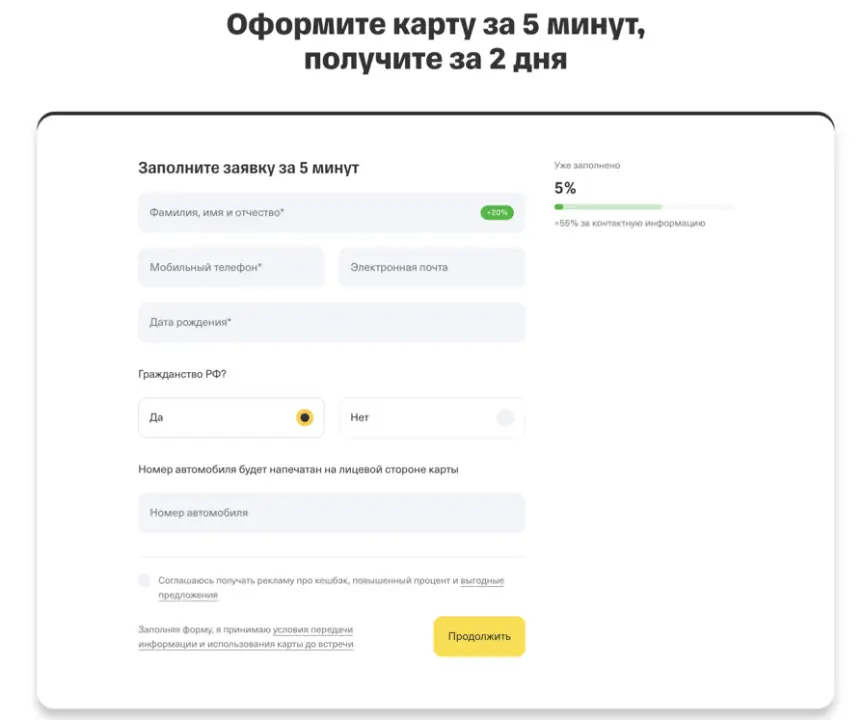
Заполнить анкету: фамилия, имя, отчество, телефон, электронная почта, дата рождения, гражданство.
Указать государственный номер автомобиля — его печатают на лицевой стороне карты; при желании ввести промокод.
Дождаться решения банка и звонка представителя для согласования адреса и времени встречи.
Получить карту с бесплатной курьерской доставкой, подписать документы и активировать её в приложении.
Карта доступна совершеннолетним клиентам. Выпуск и доставка не тарифицируются, дополнительные карты для членов семьи выпускаются бесплатно: у них собственные реквизиты, общий счёт с основной картой и отдельные лимиты, которые настраивает держатель. Вместо пластика или вместе с ним можно использовать платёжный стикер для бесконтактной оплаты телефоном.
Совет эксперта Банкпрофи.ру: сразу после активации имеет смысл открыть накопительный счёт, проверить настройки уведомлений и посмотреть в приложении счётчик баллов с подсказкой по порогу. Эти три действия закрывают большую часть вопросов, которые позже превращаются в претензии к программе лояльности. Если курьерская доставка в ваш город недоступна, альтернативные способы получения — выдача в отделении банка или отправление почтой.
Безопасность и регулирование
Т-Банк работает по лицензии Банка России и применяет стандартные инструменты защиты: мгновенную блокировку и перевыпуск карты в приложении, технологию 3D-Secure для оплаты в интернете, настраиваемые лимиты на операции и снятие наличных, контроль подозрительных операций. Деньги на счетах и вкладах физических лиц застрахованы в системе обязательного страхования вкладов: при наступлении страхового случая возмещение выплачивает государственная корпорация «Агентство по страхованию вкладов» в пределах установленного законом лимита на один банк.
Внимаение: сотрудники банка никогда не запрашивают коды из SMS, CVV, полный номер карты и пароли из приложений. Просьба «сообщить код для отмены операции» или «перевести деньги на безопасный счёт» — признак мошенничества. Правила финансовой безопасности опубликованы на официальном сайте Банка России и в разделе финансовой грамотности портала Госуслуги, а порядок работы системы страхования вкладов разъяснён на портале fincult.info, который ведёт Банк России.
Часто задаваемые вопросы о карте Drive Т-Банка
Почему за бензин начислили меньше баллов, чем обещали?
Чаще всего причина в невыполненном пороге по обычным покупкам за расчётный период: в этом случае в автомобильных категориях применяется базовый коэффициент. Также баллы не начисляются, пока операция не обработана банком и продавцом, — в приложении такая покупка помечена значком часов. Третья типовая причина — оплата по QR-коду или переводом через систему быстрых платежей.
Что считается автоуслугами по карте Drive?
Категория определяется по MCC-кодам продавца и включает покупку автозапчастей, оплату услуг автосервисов и СТО, автомоек и парковок. Отдельно выделена категория платных дорог — проезд по платным трассам, мостам и участкам. Проверить, в какую категорию попала операция, можно в списке покупок в приложении.
Можно ли компенсировать баллами штраф ГИБДД или парковку?
Да, если оплачивать их через раздел платежей в мобильном или интернет-банке: штрафы Госавтоинспекции, пополнение парковочного счёта и оплата проезда по платным дорогам входят в перечень операций, которые компенсируются баллами по курсу один к одному. При этом покупка, совершённая картой в категории парковок, баллами не компенсируется. Проверить и оплатить штрафы можно и через официальный сайт Госавтоинспекции.
Начисляются ли проценты на остаток по карте Drive?
Нет. По самой карте доход на остаток не начисляется — экономика продукта построена на бонусной программе. При необходимости хранить деньги с процентами к карте открывают накопительный счёт в приложении или личном кабинете.
Сгорают ли баллы и как быстро их нужно тратить?
Срок действия баллов ограничен тремя годами с момента начисления, а при расторжении договора карты неиспользованные баллы аннулируются. Дополнительно действует месячный лимит начислений: баллы сверх потолка не сохраняются, за исключением вознаграждения по партнёрским предложениям.
Сколько стоит обслуживание карты и как его не платить?
Плата за обслуживание указана в тарифном блоке на этой странице. Она не взимается при выполнении условий банка — наличии неснижаемого остатка на счетах или кредита, привязанного к счёту. Точные параметры условий банк указывает в тарифном плане, который публикует на своём сайте.
Карта Drive подходит для поездок за границу?
Карта выпускается в рублёвом счёте национальной платёжной системы, поэтому её использование за пределами России ограничено. Для зарубежных расчётов требуется отдельный инструмент — см. раздел зарубежные карты.
Есть ли кредитный вариант карты Drive?
Да, банк выпускает одноимённую кредитную карту с той же бонусной логикой и кредитным лимитом. При наличии обеих карт начисленные баллы суммируются и отображаются общим балансом, а по кредитной карте коэффициенты в автомобильных категориях при недоборе порога выше, чем по дебетовой.
Резюме от эксперта Банкпрофи.ру
Карта Drive Т-Банка представляет собой специализированную дебетовую карту для автомобилистов с балльной, а не денежной моделью вознаграждения. Её экономический смысл раскрывается только при двух условиях: держатель делает карту основной для повседневных трат и достигает порога по обычным покупкам, а накопленные баллы расходует на автоуслуги, платные дороги и полисы, где курс компенсации один к одному. При оплате исключительно топлива фактическая доходность оказывается ниже максимальной заявленной ставки из-за курса списания и месячного лимита начислений. Продукт выполняет базовую функцию платёжного средства с предсказуемыми условиями, однако для извлечения максимальной пользы пользователю требуется следить за правилами программы лояльности, которые банк оставляет за собой право изменять.
Источники информации
При подготовке обзора использованы следующие материалы:
Страница продукта на сайте Т-Банка — tbank.ru/cards/debit-cards/drive. Официальное описание карты Drive: категории и ставки вознаграждения, механизм компенсации покупок баллами, бесплатные дополнительные карты и бонусы за траты близких, платёжный стикер T-Pay, возможность открыть накопительный счёт, форма заявки с полем для государственного номера автомобиля.
Раздел помощи «Как получать баллы по карте Drive» — tbank.ru. Перечень MCC-кодов категорий «Заправки», «Автоуслуги» и «Платные дороги», состав обычных и исключаемых из порога трат, работа счётчика баллов, месячные лимиты начислений и причины, по которым баллы не начисляются: оплата по QR-коду и через систему быстрых платежей, ошибки MCC-кода, необработанные операции.
Раздел помощи «Как потратить баллы по дебетовке Drive» — tbank.ru. Курсы компенсации по категориям, правила компенсации покупки целиком, минимальная сумма списания, срок на компенсацию операции, порядок списания сначала более старых баллов и трёхлетний срок их действия.
Правила программы лояльности Drive — официальный документ банка loyalty-program-rules_tinkoffdrive.pdf. Порядок расчёта баллов (деление суммы операции на сто рублей и умножение на коэффициент с округлением в меньшую сторону), коэффициенты по категориям при выполнении и невыполнении порога, влияние возвратов покупок на сумму порога, месячные лимиты начислений, перечень операций без баллов, а также операции в разделе платежей, которые баллы и начисляют, и компенсируют: штрафы ГИБДД, «Московский паркинг», «Автодор — Платные дороги».
Тарифный план банка по дебетовым картам — документ debit-tariffs-tps_3_9.pdf. Использован для сверки порядка взимания платы за обслуживание и стоимости уведомлений; цифры в тексте не дублируются, так как приведены в тарифном блоке выше.
Официальный сайт Банка России — cbr.ru. Общие требования к защите операций и правила финансовой безопасности для клиентов банков.
Портал финансовой грамотности Банка России fincult.info — статья о системе страхования вкладов. Сведения о том, что средства на счетах и вкладах физических лиц застрахованы государством, а возмещение выплачивает Агентство по страхованию вкладов в пределах лимита на один банк.
Портал Госуслуги — gosuslugi.ru/finances. Использован как источник правил защиты от мошенников: банк не запрашивает коды из SMS и полные реквизиты карты по телефону.
Официальный сайт Госавтоинспекции — гибдд.рф. Способы проверки задолженности по штрафам — для раздела о компенсации штрафов баллами.
Тарифные значения — стоимость обслуживания и уведомлений, лимиты на снятие наличных, переводы и пополнение, диапазон ставок вознаграждения — приведены в блоке тарифов на этой странице и в тексте обзора намеренно не дублируются: банк вправе их пересматривать.
 Карта Drive Т-Банка: как устроен кэшбэк на топливо и автоуслуги
 Т-Банк Драйв, ТБанк Drive или Тинькофф Драйв — это одна карта
 Официальный сайт
 Личный кабинет
 +7 (800) 333-33-33
 Дебетовые карты
 Кредиты
 Вклады
 Счет для бизнеса
 Регистрация бизнеса
 Эквайринг
 Кредит для бизнеса