 Совкомбанк


Дебетовая карта Совкомбанка с процентом на остаток: как работает доход
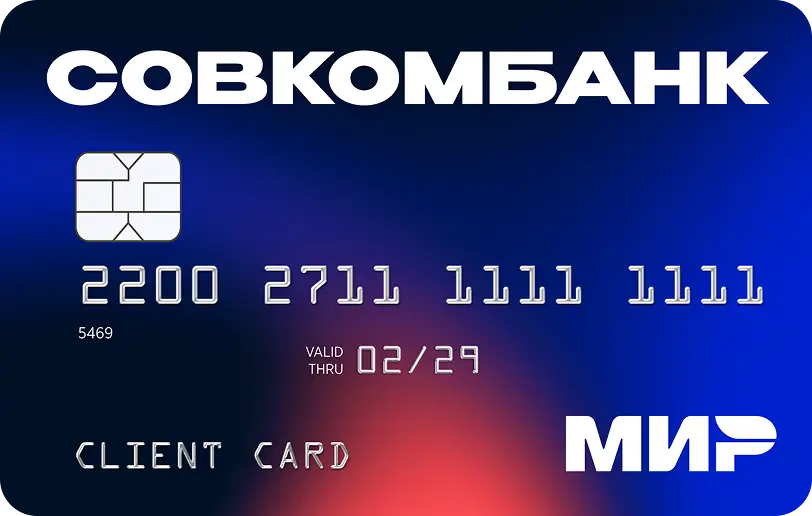
Дебетовая карта Совкомбанка с процентом на остаток — бесплатная расчётная карта платёжной системы «Мир», которая совмещает повседневные платежи и доход на деньги, лежащие на счёте. Механизм простой: банк начисляет проценты на остаток по итогам отчётного периода, но только если клиент выполнил условие по сумме покупок по карте, а максимальная сумма, на которую начисляется доход, зависит от наличия платной подписки «Оптима». Целевая аудитория — держатели, которые хранят на карте свободные деньги в пределах установленного лимита и регулярно расплачиваются ею в магазинах.
Если отвечать коротко на главный вопрос: процент на остаток по этой карте начисляется не автоматически. Без покупок на требуемую сумму в отчётном периоде ставка не применяется, а деньги сверх установленного порога дохода не приносят. Кэшбэка у этого тарифа нет — в линейке банка для возврата за покупки предусмотрены отдельные карты.
Как начисляется процент на остаток: три условия
Доход по карте зависит от трёх параметров, которые банк проверяет каждый отчётный период.
База начисления. Процент считается на минимальный остаток за месяц, а не на среднюю сумму и не на ежедневный баланс. Это означает, что одна крупная трата в середине месяца снижает доход за весь период: если деньги лежали на счёте почти весь месяц, но на несколько дней остаток уменьшился, банк применит наименьшее значение.
Условие по покупкам. Проценты начисляются только при совершении покупок по карте на сумму не ниже установленного порога за отчётный период. Если условие не выполнено, дохода за период не будет.
Ограничение по сумме. Доход начисляется на остаток в пределах установленного лимита: без подписки он ниже, с подпиской «Оптима» — выше. Сумма сверх лимита не участвует в расчёте.
Проценты выплачиваются по окончании отчётного периода. Точная ставка, порог по покупкам и лимиты приведены в блоке тарифов выше — в тексте они намеренно не повторяются, поскольку банк пересматривает условия.
Комментарий эксперта Банкпрофи.ру: «Начисление на минимальный остаток за месяц — самая недооценённая деталь таких карт. Держать деньги на карте выгодно только при стабильном остатке: если сумма регулярно проседает, фактическая доходность окажется заметно ниже ставки из рекламы. Для денег, которые могут понадобиться в любой момент, логичнее сравнивать карту с накопительным счётом, где база начисления считается иначе».
Подписка «Оптима»: что она меняет и сколько стоит
Значительная часть выгод карты привязана к платной подписке «Оптима». Без неё условия скромнее, с ней — шире.
Подписка увеличивает сумму, на которую начисляется процент по карте, а также добавляет надбавку к ставке по вкладам и накопительным продуктам банка.
В подписку входят страхование покупок (возмещение при повреждении или поломке) и комплексная ИТ-защита с консультациями при сбоях техники.
Подписка действует сразу на все дебетовые карты клиента в банке, а не на одну.
Первый месяц при первичном подключении бесплатный, далее подписка оплачивается ежемесячно или сразу за год с дисконтом; для социальных карт действует пониженная цена. Подписка продлевается автоматически, пока клиент её не отключит.
Стоимость годовой подписки банк возвращает на счёт по окончании оплаченного периода при выполнении трёх условий: ежемесячно совершать требуемое количество покупок на установленную сумму, не отключать подписку в течение года и продлить её на новый срок, а также не допускать просрочек по продуктам банка.
Подключается и отключается подписка в мобильном приложении, в чате поддержки, по телефону горячей линии или в отделении банка.
Есть ли по карте кэшбэк и другие бонусы
По тарифу карты с процентом на остаток программа кэшбэка не предусмотрена: банк разделяет продукты, и возврат за покупки дают другие дебетовые карты линейки — с кэшбэком на все покупки или с категориями повышенного кэшбэка на выбор. У карты с процентом на остаток другая логика выгоды — доход на хранящиеся деньги.
Дополнительно по картам банка действуют партнёрские предложения: например, скидка при оплате покупок на маркетплейсе в рамках акции «Зелёная цена». В таких акциях собственное вознаграждение по карте не начисляется — выгода возникает на стороне площадки, а условия и сроки акции публикуются отдельно.
Что входит в стоимость обслуживания карты:
выпуск и перевыпуск карты бесплатные;
годовое обслуживание не тарифицируется;
уведомления об операциях, включая SMS-оповещения, предоставляются бесплатно;
пополнение счёта наличными и переводами доступно без комиссии банка в пределах установленных способов внесения;
проценты на остаток начисляются при выполнении условий тарифа.
Наличные, переводы и лимиты
Снятие наличных. Без комиссии деньги снимаются в банкоматах любых банков в пределах месячного лимита; при превышении удерживается комиссия по тарифу. Дополнительно действуют ограничения на сумму выдачи в сутки и в месяц — они установлены для защиты средств и не зависят от наличия подписки.
Переводы. Переводы физическим лицам проводятся без комиссии в пределах месячного лимита, при превышении действует комиссия с максимальным ограничением суммы сбора. Переводы между своими счетами и пополнение с карт других банков проходят через мобильное приложение.
Пополнение. Наличные вносятся через банкоматы и кассу банка, безналичные — переводом с карты другого банка или через Систему быстрых платежей. Комиссия банка при пополнении не взимается, однако банк-отправитель или владелец устройства самообслуживания может удержать собственную комиссию.
Сопоставить условия по рынку удобно в материале про дебетовые карты с накопительным счётом: там разобрано, чем карта с процентом на остаток отличается от накопительного счёта по способу расчёта дохода.
Сравнение условий с подпиской и без
Параметр | Без подписки «Оптима» | С подпиской «Оптима» |
|---|---|---|
Выпуск и обслуживание карты | Бесплатно | Бесплатно |
Уведомления об операциях | Бесплатно | Бесплатно |
Сумма, на которую начисляется процент | В пределах базового лимита по тарифу | Лимит увеличен |
Условие по покупкам для начисления | Требуется минимальная сумма покупок за период | Требование то же |
База начисления | Минимальный остаток за месяц | Минимальный остаток за месяц |
Надбавка к ставке по вкладам | Не применяется | Применяется при выполнении условий |
Страхование покупок и ИТ-защита | Не входят | Входят в подписку |
Стоимость | Бесплатно | Ежемесячная или годовая плата, первый месяц при первичном подключении бесплатный |
Кэшбэк по этому тарифу | Не предусмотрен | Не предусмотрен |
Таблица показывает главный принцип продукта: бесплатная часть закрывает базовые потребности, а расширение лимита дохода и сервисы переходят в платную подписку.
Плюсы и минусы карты с процентом на остаток
Сильные стороны:
Нулевая стоимость базового обслуживания: выпуск, перевыпуск, годовое обслуживание и уведомления об операциях не тарифицируются, поэтому карта не создаёт постоянных расходов.
Доход на деньги, которые и так лежат на карте: не нужно открывать отдельный продукт, а пополнение и снятие доступны в любое время.
Бесплатное снятие наличных в банкоматах любых банков в пределах месячного лимита — редкое для рынка условие, которое снижает зависимость от сети устройств своего банка.
Подписка действует сразу на все дебетовые карты клиента и даёт возврат годовой стоимости при выполнении условий активности.
Слабые стороны и ограничения:
Процент начисляется на минимальный остаток за месяц и только при выполнении условия по покупкам: при нерегулярных тратах или просевшем остатке доход за период будет ниже ожидаемого.
Максимальная сумма, на которую начисляется процент, ограничена; крупные сбережения сверх лимита дохода не приносят и требуют вклада или накопительного счёта.
Кэшбэка по этому тарифу нет: чтобы получать возврат за покупки, нужна другая карта линейки, а значит — отдельный продукт и отдельный учёт условий.
Часть выгод доступна только с платной подпиской, поэтому реальная доходность корректно считать за вычетом её стоимости.
Кому подойдёт карта, а кому нет
Рациональный выбор, если:
на карте постоянно находится сумма в пределах лимита начисления, и она не расходуется резко в течение месяца;
покупки по карте совершаются регулярно, что закрывает условие по обороту для начисления процентов;
важна возможность снимать наличные в любом банкомате без комиссии в пределах лимита;
не нужен кэшбэк, а доход на остаток важнее возврата за покупки;
клиент уже пользуется продуктами банка: подписка распространяется на все дебетовые карты и добавляет надбавку к ставкам по вкладам.
Для получателей пенсии и других социальных категорий у банка предусмотрены отдельные предложения, а для социальных карт действует пониженная цена подписки; сравнение таких продуктов по рынку есть в обзоре карт для пенсионеров. Если карта рассматривается для получения зарплаты и регулярных поступлений, полезным будет материал про зарплатные карты.
Не рекомендуется, если:
деньги на карте постоянно в движении: при начислении на минимальный остаток доход окажется символическим;
сумма сбережений заметно выше лимита начисления — в этом случае вклад или накопительный счёт дадут больше;
нужен возврат за покупки: для этого в линейке банка предусмотрены карты с кэшбэком, их условия разобраны в материале про дебетовые карты с кэшбэком;
подписка не входит в планы: без неё лимит начисления ниже, а сервисы недоступны;
карта нужна для расчётов за рубежом: приём карт национальной платёжной системы за пределами России ограничен.
Практические нюансы использования
Нюанс 1. Держите неснижаемый остаток. Поскольку доход считается от наименьшей суммы за месяц, крупные списания лучше планировать так, чтобы остаток не проседал: например, переводить часть денег на карту после основной покупки, а не держать на счёте минимум до следующего зачисления.
Нюанс 2. Считайте выгоду от подписки в рублях за год. Подписка окупается, если прирост лимита начисления и надбавка к ставкам по вкладам за год превышают её стоимость. Годовая оплата дешевле ежемесячной, а при выполнении условий активности банк возвращает её стоимость на счёт — это стоит учитывать в расчёте.
Нюанс 3. Уведомления бесплатны, но настройки стоит проверить. SMS-оповещения по карте не тарифицируются, при этом в приложении можно ограничить сумму трат, запретить покупки в интернете и снятие наличных — такие лимиты полезны, если карта передана родственнику.
Нюанс 4. Помните про налог на процентный доход. Проценты по счетам и вкладам в российских банках учитываются при расчёте налога на доходы физических лиц: необлагаемая сумма определяется как миллион рублей, умноженный на максимальную ключевую ставку Банка России за год, а с превышения удерживается налог. Расчёт делает налоговая служба по данным всех банков, уведомление приходит в личный кабинет налогоплательщика. Разъяснения опубликованы на официальном сайте Федеральной налоговой службы.
Нюанс 5. Храните крупные суммы на отдельном продукте. Лимит начисления по карте ограничен, поэтому сумма сверх него не работает. Для неё подходят вклад или накопительный счёт, где условия по сумме шире; при этом подписка даёт надбавку к ставке и по этим продуктам.
Комментарий эксперта Банкпрофи.ру: «Карту с процентом на остаток стоит рассматривать как инструмент для рабочей суммы — той, которая нужна в течение месяца. Для сбережений, которые не планируется тратить, карта почти всегда проигрывает вкладу или накопительному счёту по двум причинам: лимит начисления и база в виде минимального остатка за месяц».
Оформление и доставка карты
Документы. Паспорт гражданина РФ; справки о доходах не требуются. Иностранным гражданам понадобятся национальный паспорт и документ, подтверждающий законное право пребывания или проживания в России.
Заявка. Подаётся онлайн на сайте банка или в мобильном приложении, а также в отделении. После заявки с клиентом связывается оператор для подтверждения данных.
Получение. Карта выдаётся в отделении банка либо доставляется — доступный способ и география доставки определяются на шаге оформления.
Возраст. Условия по возрасту указаны в блоке тарифов выше; для подростков и студентов банк выпускает отдельные продукты с участием законного представителя.
Активация. Выполняется в мобильном приложении или при первой операции с вводом ПИН-кода; реквизиты счёта и цифровая версия карты доступны в приложении.
Платёжная система. Карта выпускается в национальной платёжной системе «Мир», поэтому за пределами России её приём ограничен перечнем стран и местными банками-эквайерами.
Процедура получения карты с доставкой или в офисе в целом одинакова у разных банков и описана в материале про дебетовые карты с доставкой на дом.
Как закрыть карту Совкомбанка
Закрыть саму карту можно тремя способами: онлайн в мобильном приложении, по телефону горячей линии банка или в отделении. Счёт закрывается отдельно — для этого клиент подаёт письменное заявление в офисе банка, а после завершения процедур запрашивает справку о закрытии счёта и отсутствии задолженности. До подачи заявления остаток выводится переводом или снимается наличными в кассе, подписка «Оптима» отключается отдельно в приложении или через поддержку: при активном автопродлении плата продолжает списываться и после закрытия карты. Порядок описан в справке банка о закрытии дебетовой карты и счёта.
Безопасность, регулирование и налоги
Совкомбанк работает по лицензии Банка России и применяет стандартные механизмы защиты: блокировку и заморозку карты в приложении, подтверждение интернет-платежей одноразовым кодом, настраиваемые лимиты на покупки и снятие наличных, контроль подозрительных операций, бесплатные SMS- и push-уведомления о каждой операции. В подписку «Оптима» дополнительно входят страхование покупок и комплексная ИТ-защита с консультациями специалистов.
Средства на счёте застрахованы в системе обязательного страхования вкладов: возмещение выплачивает государственная корпорация «Агентство по страхованию вкладов» в пределах установленного законом лимита на одного вкладчика в одном банке (asv.org.ru).
Справочно: сотрудники банка не запрашивают ПИН-код, трёхзначный код с обратной стороны карты и одноразовые пароли из SMS. Правила финансовой безопасности и описания типовых схем мошенничества опубликованы Банком России на просветительском портале fincult.info и на портале Госуслуг в разделе «Защита от мошенников». Там же описан самозапрет на оформление кредитов — он устанавливается через Госуслуги и снимается только при личном обращении в банк или МФЦ. Сведения о регулировании банковской деятельности и защите прав потребителей финансовых услуг размещены на официальном сайте Банка России.
Отдельно стоит учитывать налоговую сторону: доход в виде процентов по счетам и вкладам учитывается при определении налоговой базы по налогу на доходы физических лиц. Необлагаемая сумма рассчитывается как миллион рублей, умноженный на максимальное значение ключевой ставки Банка России за соответствующий год, а проценты сверх этой суммы облагаются налогом; сведения в налоговую службу передают банки, декларация клиенту не требуется. Порядок описан в разъяснениях Федеральной налоговой службы.
Часто задаваемые вопросы
Как начисляется процент на остаток по карте Совкомбанка?
Процент считается на минимальный остаток за отчётный месяц и выплачивается по его итогам. Для начисления необходимо выполнить условие по сумме покупок по карте за период; при его невыполнении проценты не начисляются. Доход начисляется только на остаток в пределах лимита, установленного тарифом, — с подпиской «Оптима» лимит выше.
Какая ставка по карте с процентом на остаток?
Ставка определяется действующим тарифом и зависит от наличия подписки «Оптима»: без подписки доход начисляется на меньшую сумму остатка, с подпиской лимит увеличен. Актуальные значения публикуются в тарифах банка и в блоке условий на странице карты.
Есть ли по этой карте кэшбэк?
По тарифу карты с процентом на остаток программа кэшбэка не предусмотрена. Для возврата за покупки банк предлагает отдельные дебетовые карты — с кэшбэком на все покупки или с категориями повышенного кэшбэка на выбор; условия по ним зависят от подписки.
Сколько стоит подписка «Оптима» и можно ли её вернуть?
Первый месяц при первичном подключении бесплатный, далее подписка оплачивается ежемесячно или сразу за год со скидкой; для социальных карт действует пониженная цена. Стоимость годовой подписки возвращается на счёт по окончании оплаченного периода, если клиент ежемесячно совершает требуемое число покупок на установленную сумму, не отключает подписку в течение года и продлевает её, а также не допускает просрочек по продуктам банка.
Обслуживание карты платное?
Нет, выпуск, перевыпуск и годовое обслуживание бесплатные, уведомления об операциях, включая SMS, также не тарифицируются. Платной является только подписка «Оптима», если клиент её подключает.
Как снять наличные без комиссии?
Без комиссии наличные снимаются в банкоматах любых банков в пределах месячного лимита, установленного тарифом. При превышении лимита удерживается комиссия; также действуют ограничения на сумму выдачи в сутки и в месяц.
Можно ли получать на карту зарплату или пенсию?
Да, счёт карты подходит для регулярных зачислений. Для пенсионеров и социальных категорий у банка действуют отдельные предложения и пониженная цена подписки; порядок перевода пенсии определяется Социальным фондом России.
Как закрыть карту и отключить подписку?
Карту можно закрыть онлайн в приложении, по телефону горячей линии или в отделении банка. Счёт закрывается отдельно — по письменному заявлению в офисе, после чего клиенту выдают справку о закрытии счёта и отсутствии задолженности. Подписка «Оптима» отключается отдельно в приложении или через поддержку: при активном автопродлении плата списывается и после закрытия карты.
Экспертный вывод Банкпрофи.ру
Дебетовая карта Совкомбанка с процентом на остаток представляет собой бесплатный расчётный инструмент с доходом на средства, которые клиент хранит на счёте: обслуживание и уведомления не тарифицируются, а ставка и лимит начисления зависят от выполнения условия по покупкам и от наличия платной подписки. Карта выполняет базовую функцию платёжного средства и подходит для хранения рабочей суммы, однако для извлечения максимальной выгоды пользователю требуется учитывать способ расчёта дохода, ограничения по сумме и условия подписки, которые банк вправе изменять.
Источники информации
При подготовке обзора использованы официальные ресурсы банка и государственные сайты. Точные цифры — ставка, порог по покупкам, лимиты снятия и переводов — в тексте не дублируются: они приведены в блоке тарифов выше и обновляются банком.
Страница дебетовой карты с процентом на остаток на сайте Совкомбанка — взяты: бесплатные выпуск, перевыпуск и годовое обслуживание, бесплатные SMS-оповещения, размер ставки и лимит суммы, на которую начисляется процент, с подпиской «Оптима» и без неё, условие по сумме покупок за отчётный период, платёжная система карты, партнёрские предложения.
Подписка «Оптима» от Совкомбанка — взяты: стоимость подписки и бесплатный первый месяц при первичном подключении, пониженная цена для социальных карт, скидка при годовой оплате, автопродление, действие подписки на все дебетовые карты клиента, увеличение суммы для начисления процентов по карте, надбавка к ставке по вкладам и накопительным продуктам, страхование покупок и комплексная ИТ-защита, условия возврата стоимости годовой подписки, способы подключения и отключения.
Справка Совкомбанка: процент на остаток по карте — взят принцип расчёта дохода: начисление на минимальный остаток за расчётный период и различия между способами начисления процентов по картам.
Раздел карт на сайте Совкомбанка — взят порядок оформления: онлайн-заявка, звонок оператора для подтверждения данных, получение карты с доставкой или в отделении, состав линейки дебетовых карт (с процентом на остаток, с кэшбэком на все покупки, с категориями кэшбэка).
Справка Совкомбанка: как закрыть дебетовую карту и счёт — взят порядок закрытия: способы закрытия карты (онлайн, по телефону, в отделении), необходимость письменного заявления для закрытия счёта и рекомендация запросить справку о закрытии счёта и отсутствии задолженности.
Федеральная налоговая служба: налогообложение процентов по вкладам — использована для разъяснения порядка определения налоговой базы по процентам, полученным по вкладам и остаткам на счетах в российских банках, и размера необлагаемой суммы.
Банк России — официальный сайт — использован как источник сведений о регулировании банковской деятельности, лицензировании, ключевой ставке и защите прав потребителей финансовых услуг.
Fincult.info — просветительский портал Банка России — использован для раздела о безопасности: правила обращения с данными карты, признаки мошеннических звонков, порядок действий при несанкционированных списаниях.
Портал Госуслуг, раздел «Защита от мошенников» — использован для раздела о безопасности: типовые схемы обмана, самозапрет на оформление кредитов, порядок обращения в банк при подозрительных операциях.
Агентство по страхованию вкладов (asv.org.ru) — государственная корпорация, оператор системы обязательного страхования вкладов; использована для указания на страховую защиту средств на счёте.
 Как начисляется процент на остаток: три условия
 Как закрыть карту Совкомбанка
 Официальный сайт
 Личный кабинет
 +78001000006
 Дебетовые карты
 Кредиты
 Вклады
 Счет для бизнеса
 Эквайринг
 Кредит для бизнеса