Т-Банк (Тинькофф)


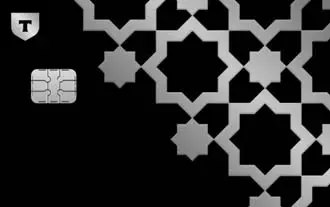
Исламская карта Т-Банка (Тинькофф): устройство, ограничения, оформление
Исламская карта Т-Банка — дебетовая карта по нормам ислама (шариата), которая построена на трёх принципах: деньги клиента учитываются отдельно от прочих средств банка, проценты на остаток не начисляются, а операции в запрещённых исламом сферах блокируются автоматически. Продукт адресован мусульманам, которые хотят вести повседневные расчёты в религиозно-этическом контуре, не отказываясь от привычного мобильного банкинга.
Оформить карту может любой гражданин России старше 18 лет: вероисповедание банк не проверяет, подтверждать его документами не требуется. Соответствие продукта нормам ислама подтверждают сертификаты духовных управлений мусульман Татарстана, Башкортостана, Дагестана и Чеченской Республики. Ниже — как устроен механизм, какие ограничения действуют на практике и какие нюансы стоит учесть до подачи заявки.
Что такое исламская карта Т-Банка и чем она отличается от обычной дебетовой карты
Исламская дебетовая карта Т-Банк выполняет те же функции, что и любая другая дебетовая карта: оплата покупок в магазинах и интернете, переводы, снятие наличных, платежи за ЖКХ, связь и штрафы через приложение. Различия касаются не набора функций, а устройства продукта.

Отсутствие рибы. Проценты на остаток не начисляются, накопительные счета к карте не открываются. Доход от простого хранения денег исламским правом не допускается, поэтому вместо него используется вознаграждение за покупки. Если клиенту нужна доходность на свободные средства, такие инструменты существуют отдельно — например, накопительные банковские карты, но уже вне исламского контура.
Обособленный учёт средств. Деньги держателя не смешиваются с общим ресурсом банка и не направляются на финансирование деятельности, запрещённой исламом. Это главное отличие от классической модели, где остаток на счёте становится частью пассивов кредитной организации.
Фильтр операций по MCC. Расчёты в отдельных категориях торговых точек отклоняются автоматически — перечень приведён ниже.
Выбор в отношении кэшбэка. Клиент сам решает, получать ли вознаграждение за покупки: зачислять на счёт, направлять в благотворительные фонды или отказаться от начислений.
Внешнее религиозное подтверждение. Продукт одобрен советами улемов региональных духовных управлений мусульман, сертификаты опубликованы на сайте банка. Держателям также доступен образовательный курс об основах исламских финансов.
Сравнение исламской карты и обычной дебетовой карты банка
Параметр | Исламская карта | Обычная дебетовая карта Т-Банка |
|---|---|---|
Проценты на остаток | Не начисляются (исключение рибы) | Начисляются при выполнении условий тарифа |
Учёт средств | Обособленно от прочих денег банка | В общем контуре пассивов банка |
Ограничения на покупки | Есть: ряд сфер заблокирован по MCC-кодам | Нет |
Кэшбэк | Подключается по желанию, возможен перевод на благотворительность или отказ | Начисляется по умолчанию в рамках программы лояльности |
Стоимость обслуживания | Фиксированная ежемесячная плата, не зависит от остатка и оборотов | Плата отменяется при выполнении условий банка |
Подтверждение соответствия нормам ислама | Сертификаты ДУМ четырёх регионов | Не требуется |
Плюсы и минусы исламской карты Т-Банка
Сильные стороны
Соответствие нормам ислама подтверждено сертификатами духовных управлений мусульман четырёх регионов: средства учитываются обособленно, процентный доход отсутствует, а запрещённые сферы закрыты на уровне платёжных кодов.
Гибкая настройка кэшбэка: вознаграждение можно получать на счёт, автоматически направлять в благотворительный фонд или полностью отключить.
Бесплатный выпуск и доставка по России, в том числе дополнительных карт для членов семьи с настраиваемыми лимитами трат.
Переводы по СБП и по банковским реквизитам выполняются без комиссии и без ограничения по сумме, а для переводов за рубеж предусмотрен ежемесячный бесплатный лимит.
Слабые стороны и ограничения
Плата за обслуживание фиксированная и безусловная: отменить её остатком на счёте, объёмом покупок или наличием других продуктов банка нельзя.
Ограничения по MCC затрагивают страхование, ломбарды, азартные игры и лотереи, причём блокируются не только оплаты картой, но и переводы по СБП и QR-коду — для таких платежей требуется вторая карта.
Дохода на остаток нет, накопительные счета к карте не открываются, поэтому свободные деньги не приносят прибыли.
SMS-информирование об операциях платное; услуга отключается в приложении, но по умолчанию предлагается при оформлении.
Т-Банк или Тинькофф: почему карту ищут под старым названием
В июне 2024 года Тинькофф Банк провёл ребрендинг и стал Т-Банком, а в июле того же года изменил юридическое наименование на АО «ТБанк». Продукт при этом сохранился, поэтому в поиске до сих пор соседствуют запросы «исламская карта Т-Банк», «исламская карта Тинькофф» и «мусульманская карта Тинькофф» — речь об одной и той же карте. Старое название встречается и в реестре Банка России: на момент включения в перечень участников эксперимента по партнёрскому финансированию 19 апреля 2024 года организация значилась как АО «Тинькофф Банк».
Где нельзя расплатиться картой по нормам шариата
Ограничения действуют на уровне платёжных кодов (MCC), которые торговая точка передаёт банку при операции. Согласно официальному перечню банка, блокируются расходные операции, покупки и переводы по СБП, включая оплату по QR-коду, в следующих сферах:
оптовая продажа алкоголя, бары, коктейль-бары, дискотеки, ночные клубы и таверны;
магазины, торгующие спиртным навынос, табачные магазины и вейпшопы;
ломбарды;
страхование в любом виде: услуги страховых компаний, страховые премии, прямой маркетинг страховых услуг;
азартные игры и лотерейные билеты.
Практическое следствие: оплатить полис ОСАГО или добровольную страховку с этой карты не получится. Расчёты в обычных супермаркетах, где алкоголь продаётся в общем зале, как правило, проходят — у продуктовой розницы другой MCC-код.
Комментарий эксперта Банкпрофи.ру: запрет страховых MCC — самая частая причина недовольства держателей исламской карты. Клиенты ожидают обычную дебетовую карту с халяль-сертификатом, а получают продукт с жёстким контуром допустимых расходов. Если страховые платежи для вас критичны, логичнее оставить для них вторую, стандартную карту, а исламскую использовать для повседневных покупок и переводов.
Кэшбэк: три сценария на выбор держателя
Мусульманская карта Т-Банка работает на той же программе лояльности, что и базовая дебетовая карта банка: вознаграждение начисляется рублями раз в месяц, повышенный процент действует в выбранных категориях, часть категорий обновляется ежемесячно, дополнительные предложения доступны у партнёров и при бронировании услуг через приложение. Подробно механику возврата мы разбирали в материале о дебетовых картах с кэшбэком.
Отличие исламской карты — в свободе выбора. В заявке предусмотрен отдельный вопрос о кэшбэке, и держатель может:
получать вознаграждение на свой счёт;
настроить регулярный автоперевод накопленного кэшбэка в выбранный благотворительный фонд — опция подключается и отключается в приложении;
отказаться от начислений полностью.
Конструкция учитывает, что среди мусульман нет единого мнения о допустимости кэшбэка: часть богословов относит его к скидке с цены, часть считает формой неопределённого дохода. Банк не навязывает позицию, а передаёт выбор клиенту.
Правовой контекст: эксперимент по партнёрскому финансированию
Продукт развивается в правовом поле, которое формируется в России с 2023 года. Федеральный закон от 04.08.2023 № 417-ФЗ ввёл эксперимент по установлению специального регулирования для деятельности по партнёрскому финансированию — так в российском законодательстве называется исламский банкинг.
Что важно понимать держателю карты:
эксперимент проводится на территории Башкортостана, Дагестана, Татарстана и Чеченской Республики;
в июле 2025 года срок продлён Федеральным законом от 31.07.2025 № 337-ФЗ — до 1 сентября 2028 года, одновременно расширен перечень допустимых операций;
участники вносятся в реестр, который ведёт Банк России; сведения о Т-Банке внесены туда 19 апреля 2024 года;
география эксперимента относится к деятельности по партнёрскому финансированию, а не к выдаче карт: заказать исламскую карту можно с доставкой в большинство регионов России.
Официальные разъяснения размещены у регулятора: раздел «Партнёрское финансирование» Банка России и сообщение ЦБ о продлении эксперимента до сентября 2028 года.
Кому подойдёт карта, а кому нет
Рациональный выбор, если:
вы соблюдаете нормы ислама и хотите исключить участие своих денег в процентных и запрещённых операциях;
нужен отдельный платёжный инструмент для zakat, sadaqa, семейного бюджета и халяльных покупок;
вы уже клиент банка и хотите добавить вторую карту, не меняя привычное приложение;
важны бесплатные переводы по СБП и по реквизитам счёта, в том числе регулярная помощь родственникам за рубежом в пределах бесплатного лимита.
Не рекомендуется, если:
вы регулярно оплачиваете страховые продукты или пользуетесь услугами ломбардов — такие операции заблокированы;
нужен доход на остаток: по карте он не начисляется в принципе;
карта планируется как единственная и универсальная, включая зарубежные поездки и оплату иностранных сервисов;
вы не готовы к фиксированной ежемесячной плате, которую нельзя отменить, увеличив остаток или обороты по счёту.
В последнем случае уместнее сравнить альтернативы: дебетовые карты с бесплатным обслуживанием других банков — там собраны продукты, по которым плата не взимается без дополнительных условий.
Практические нюансы использования: советы эксперта Банкпрофи.ру
Нюанс №1. Отключите платные оповещения и перейдите на push. SMS-информирование об операциях тарифицируется ежемесячно. Услуга отключается в настройках карты в мобильном приложении, после чего операции продолжают приходить бесплатными push-уведомлениями. Если оформлены основная и дополнительная карты, оповещения подключаются один раз на счёт — повторного списания не происходит.
Нюанс №2. Держите вторую карту для «закрытых» MCC. Ограничение касается не только оплат пластиком, но и переводов по СБП и QR в адрес организаций из перечня. Заранее определите, какие платежи уходят со стандартной карты, а какие — с исламской, чтобы отказ на кассе не стал сюрпризом.
Нюанс №3. Снимайте наличные в устройствах своего банка и партнёров. Комиссия возникает при превышении лимитов, при снятии мелких сумм в сторонних банкоматах и в устройствах банков вне партнёрской сети. Одна-две крупные операции в месяц вместо серии мелких снимают большую часть вопросов. Для сопоставления условий полезен обзор дебетовых карт со снятием наличных без комиссии.
Нюанс №4. Используйте бесплатные каналы переводов. Переводы по СБП и по банковским реквизитам выполняются без комиссии и без ограничений по сумме, тогда как отправка по номеру карты стороннего банка укладывается в месячный бесплатный лимит, за пределами которого действует комиссия. Для регулярных переводов близким корректнее использовать номер телефона или счёт.
Нюанс №5. Настройте кэшбэк заранее. Решение о начислении принимается на этапе заявки, а сценарий зачисления — на счёт или в благотворительный фонд — меняется в приложении в любой момент. Автоплатёж в фонд настраивается по накопленному кэшбэку и отменяется так же просто.
Как оформить исламскую карту: документы, доставка, активация
Для оформления требуется паспорт гражданина РФ; справки о доходах, СНИЛС и подтверждение вероисповедания не нужны. Заявка подаётся онлайн — на сайте банка или в мобильном приложении.
Порядок действий:
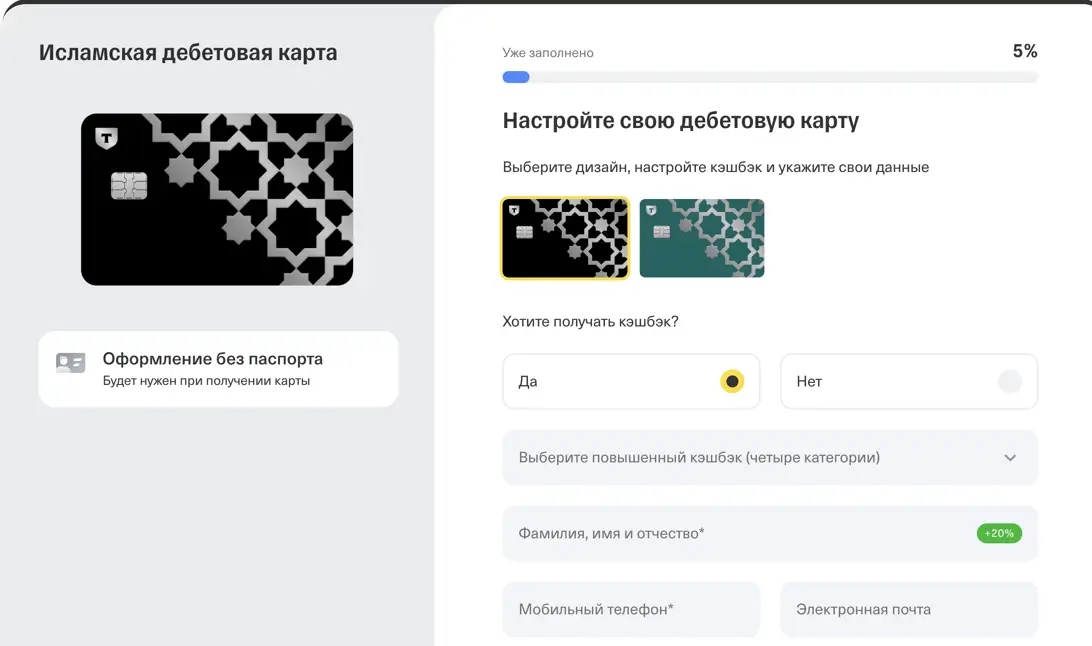
Заполнить анкету: фамилия, имя, отчество, телефон, дата рождения, гражданство.
Выбрать дизайн карты и ответить на вопрос о кэшбэке.
Дождаться звонка представителя банка для согласования времени и адреса встречи.
Получить карту с бесплатной доставкой курьером по России, подписать документы и активировать её в приложении.
Иностранным гражданам дополнительно потребуется документ, обосновывающий пребывание в России: миграционная карта, виза, вид на жительство или патент — в зависимости от статуса.
Выпуск основной и дополнительной карты, а также доставка не тарифицируются. Дополнительную карту можно выпустить на супруга, ребёнка или родителя: счёт остаётся общим, а лимиты трат настраивает держатель основной карты. Владельцам исламской карты доступен платёжный стикер T-Pay для бесконтактной оплаты телефоном.
Совет эксперта Банкпрофи.ру: при встрече представитель банка помогает установить мобильное приложение — именно через него позже отключаются платные услуги, настраиваются категории кэшбэка и лимиты по дополнительной карте. Если удобнее получить карту в офисе или почтой, сравните сценарии в обзоре дебетовых карт с доставкой на дом.
Безопасность и регулирование
Т-Банк работает как кредитная организация с лицензией Банка России и применяет стандартный набор защитных мер: мгновенную блокировку и перевыпуск карты в приложении, технологию 3D-Secure при оплате в интернете, лимиты на операции и снятие наличных, мониторинг подозрительных транзакций в рамках законодательства о противодействии отмыванию доходов. Счета физических лиц входят в систему обязательного страхования вкладов.
Справочно: сотрудники банка никогда не запрашивают коды из SMS, CVV, полный номер карты и пароли из приложений. Просьба «продиктовать код для отмены операции» — признак мошенничества. Правила финансовой безопасности и порядок действий при мошеннических списаниях опубликованы на официальном сайте Банка России, в разделе финансовой грамотности портала Госуслуги и на ресурсе регулятора fincult.info.
Часто задаваемые вопросы об исламской карте Т-Банка
Можно ли держать обычную и исламскую карту одновременно?
Да. Исламская карта оформляется как отдельный продукт, в том числе у действующих клиентов банка. Средства учитываются на обособленном счёте, а управление обеими картами ведётся из одного мобильного приложения.
Почему операция по карте была отклонена?
Наиболее вероятная причина — торговая точка относится к сфере из перечня ограничений: алкоголь, табак, бары и ночные клубы, ломбарды, страхование, азартные игры и лотереи. Блокировка действует и для переводов по СБП и QR-коду в адрес таких организаций. Операцию нужно повторить с другой карты или в другой точке.
Начисляются ли проценты на остаток?
Нет. Отсутствие процентного дохода — принципиальное условие соответствия продукта нормам ислама. Вместо него банк предлагает вознаграждение за покупки, от которого держатель вправе отказаться.
Кэшбэк по исламской карте Тинькофф — халяль или харам?
Единого мнения среди богословов нет, поэтому банк вынес решение за рамки продукта: клиент выбирает между зачислением на счёт, регулярным переводом накоплений в благотворительные фонды и полным отказом от начислений. При сомнениях корректнее обратиться к своему религиозному наставнику.
Нужно ли подтверждать вероисповедание и жить в пилотном регионе?
Нет. Карта доступна совершеннолетним гражданам России независимо от региона проживания и религиозной принадлежности. Территории эксперимента по партнёрскому финансированию относятся к деятельности компаний из реестра Банка России, а не к выдаче платёжных карт.
На какой платёжной системе выпускается карта?
Это рублёвая карта национальной платёжной системы «Мир». Отсюда следует ограничение на использование за пределами России: для зарубежных расчётов потребуется альтернативный инструмент — см. раздел зарубежные карты.
От чего зависит плата за обслуживание?
Стоимость обслуживания зафиксирована в тарифах, указанных в блоке выше, и не зависит от остатка на счёте, объёма покупок или наличия других продуктов банка. Отменить её выполнением условий нельзя.
Можно ли переводить деньги за границу?
Да. Переводы близким за рубеж по номеру телефона выполняются в пределах ежемесячного бесплатного лимита, сверх него удерживается комиссия. Точные значения приведены в тарифном блоке на этой странице.
Резюме от эксперта Банкпрофи.ру
Исламская карта Т-Банка — специализированный дебетовый продукт с предсказуемой механикой: фиксированная плата за обслуживание, обособленный учёт средств, отсутствие процентного дохода и автоматический запрет операций в сферах, не одобряемых исламом. Карта закрывает конкретную задачу — ведение расчётов в религиозно-этическом контуре — и не претендует на роль универсального платёжного инструмента: из-за ограничений по MCC и национальной платёжной системы её разумно использовать в паре с обычной картой. Для практической пользы держателю достаточно заранее выбрать сценарий кэшбэка, отключить платные оповещения и использовать бесплатные каналы переводов, а при пересмотре тарифов сверяться с актуальными условиями банка.
Источники информации
При подготовке обзора использованы следующие материалы:
Страница продукта на сайте Т-Банка — tbank.ru/cards/debit-cards/islam-card. Взяты: сведения об одобрении карты советами улемов ДУМ четырёх регионов, механизм обособленного учёта средств, три сценария настройки кэшбэка, условия бесплатной доставки и бесплатного выпуска дополнительных карт, доступность платёжного стикера T-Pay, халяльного брокерского счёта и образовательного курса, формулировки о переводах за рубеж и об участии банка в эксперименте ЦБ РФ.
Перечень недоступных операций по исламской карте — документ банка list-unavailable-operations-islamic-card.pdf. Взяты список MCC-кодов, по которым блокируются покупки и переводы (включая СБП и QR), и распространение ограничений на расходные операции.
Раздел «Партнёрское финансирование» Банка России — cbr.ru. Взяты определение партнёрского финансирования, требования к участникам эксперимента и порядок ведения реестра.
Реестр участников эксперимента — файл Банка России list_PF.xlsx. Взята дата внесения сведений о банке — 19 апреля 2024 года.
Сообщение Банка России от 25 июля 2025 года — cbr.ru/press/event/?id=26807. Взяты сведения о продлении эксперимента до 1 сентября 2028 года, о территориях его проведения и о расширении перечня операций.
Федеральные законы № 417-ФЗ и № 337-ФЗ — официальные тексты на портале правовой информации: 417-ФЗ и 337-ФЗ. Взяты срок проведения эксперимента, перечень субъектов РФ и нормы о специальном регулировании партнёрского финансирования.
Материалы Банка России и портала Госуслуги по финансовой безопасности — cbr.ru, gosuslugi.ru/finances, fincult.info. Взяты правила защиты от мошенников: банк не запрашивает коды из SMS и полные реквизиты карты по телефону.
Сведения о ребрендинге банка — новости Т-Банка о смене названия в июне 2024 года и об изменении юридического наименования на АО «ТБанк» в июле 2024 года. Использованы для пояснения, почему карту ищут по запросам со словом «Тинькофф».
Тарифные значения — стоимость обслуживания, лимиты на снятие наличных, переводы и пополнение, размер вознаграждения — приведены в блоке тарифов на этой странице и в тексте обзора намеренно не дублируются: банк вправе их пересматривать.
 Исламская карта Т-Банка (Тинькофф): устройство, ограничения, оформление
 Сравнение исламской карты и обычной дебетовой карты банка
 Официальный сайт
 Личный кабинет
 +7 (800) 333-33-33
 Дебетовые карты
 Кредиты
 Вклады
 Счет для бизнеса
 Регистрация бизнеса
 Эквайринг
 Кредит для бизнеса