Совкомбанк


Карта Совкомбанка с кэшбэком на всё: условия и правила использования
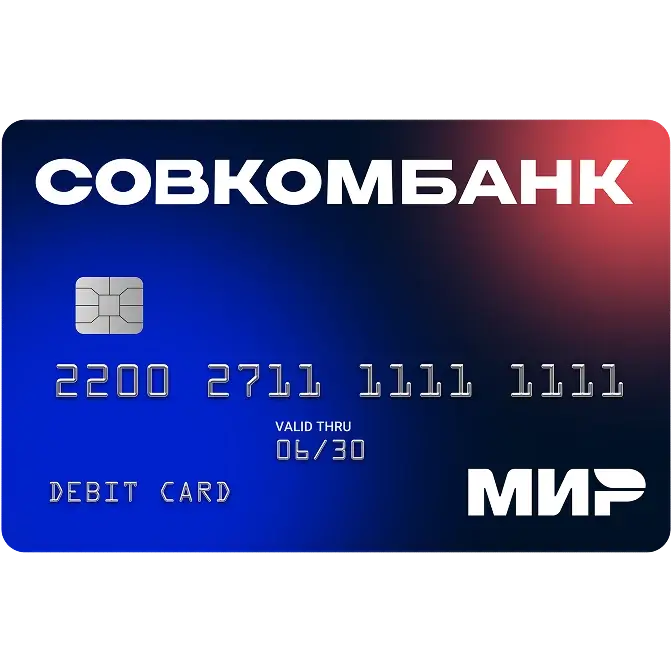
Дебетовая карта Совкомбанка с кэшбэком на всё — платёжный инструмент платёжной системы «Мир» для повседневных расходов, у которого возврат начисляется не за отдельные категории, а за любую покупку. Ставка кэшбэка и месячный лимит возврата зависят от того, подключена ли у клиента платная подписка банка: без неё действует базовая ставка, с подпиской — повышенная. Обслуживание карты, её выпуск и СМС-уведомления бесплатны, поэтому продукт адресован массовому пользователю, который хочет получать предсказуемый возврат без ежемесячной настройки категорий.
Коротко о главном: чтобы оформить карту Совкомбанка с кэшбэком, нужен паспорт гражданина РФ и онлайн-заявка. Карту выдают в отделении банка либо привозят с доставкой — доступный способ получения зависит от города и подтверждается оператором после заявки.
Как работает кэшбэк: условия карты Совкомбанка
Главное отличие продукта от карт с категориями: держателю не нужно каждый месяц выбирать, за что он хочет получать возврат. Механика выглядит так:
Кэшбэк начисляется за покупки, оплаченные картой, по единой ставке — она выше при активной подписке банка и ниже без неё.
Действует месячный лимит возврата: с подпиской он выше, без подписки — ниже. Сумма сверх лимита за период не начисляется.
Возврат зачисляется рублями в конце отчётного периода, и начисленные деньги можно сразу тратить — обменивать их на баллы или товары партнёров не требуется.
По отдельным операциям кэшбэк не начисляется: перечень исключений зафиксирован в правилах программы лояльности банка, и его стоит проверить до крупных платежей.
Процент на остаток по этой карте не начисляется: для дохода на свободные деньги банк предлагает отдельный карточный продукт и накопительные инструменты.
Комментарий эксперта Банкпрофи ру: «кэшбэк на всё» удобен тем, кто не хочет следить за категориями, но у такой модели есть обратная сторона — ставка ниже, чем по категориям с повышенным возвратом. Поэтому продукт логично использовать как основную карту для повседневных расходов, а не как способ максимизировать выгоду на отдельных покупках.
Подписка «Оптима»: что она меняет
Размер возврата по карте напрямую связан с подпиской банка, и это ключевой элемент расчёта выгоды.
Без подписки действует базовая ставка кэшбэка и базовый месячный лимит возврата.
С подпиской ставка повышается примерно вдвое, а лимит возврата увеличивается.
Первый месяц использования подписки бесплатный, далее она оплачивается ежемесячно либо дешевле при оплате за год.
Подписка одновременно улучшает условия по другим продуктам банка: повышает лимиты и ставки по картам с категориями кэшбэка и по карте с процентом на остаток.
Расчёт окупаемости. Подписка имеет смысл, если прирост кэшбэка за месяц превышает её стоимость. Прирост равен разнице между повышенной и базовой ставкой, умноженной на сумму покупок за месяц, но не больше разницы месячных лимитов возврата. Если расходы по карте невелики, выгоднее остаться на базовых условиях без подписки.
Условия с подпиской и без: сравнение
Параметр | Без подписки | С подпиской «Оптима» |
|---|---|---|
Ставка кэшбэка на все покупки | Базовая | Повышенная, примерно вдвое выше базовой |
Месячный лимит возврата | Базовый | Увеличенный |
Выпуск и обслуживание карты | Бесплатно | Бесплатно |
СМС-уведомления об операциях | Бесплатно | Бесплатно |
Стоимость самой подписки | Не подключается | Первый месяц бесплатно, далее ежемесячная плата либо годовая оплата со скидкой |
Процент на остаток по карте | Не начисляется | Не начисляется, доход даёт отдельный продукт банка |
Дополнительные эффекты | Действуют базовые условия по всем продуктам | Улучшенные условия по другим картам банка: больше категорий и выше лимиты кэшбэка, выше ставка по карте с процентом на остаток |
Сильные и слабые стороны
Сильные стороны
Это бесплатная дебетовая карта Совкомбанка с кэшбэком: плата не взимается ни за выпуск, ни за обслуживание, ни за информирование об операциях.
Возврат начисляется за любые покупки без ежемесячного выбора категорий — это снижает риск потерять кэшбэк из-за пропущенной настройки.
Перевыпуск тоже бесплатный, а требований по обороту или неснижаемому остатку нет.
СМС-уведомления об операциях бесплатны, тогда как у многих банков информирование по СМС подключается за отдельную плату.
Кэшбэк возвращается рублями в конце отчётного периода, а не баллами: начисления не нужно обменивать на товары из каталога партнёров.
Слабые стороны и ограничения
Ставка возврата ниже, чем по картам с категориями повышенного кэшбэка, а максимальная ставка доступна только с платной подпиской.
Процент на остаток по карточному счёту не начисляется, поэтому для дохода на свободные деньги нужен отдельный продукт.
При снятии наличных сверх бесплатного лимита действует комиссия, а в устройствах сторонних банков возможны дополнительные сборы за мелкие суммы.
Часть операций исключена из программы лояльности, поэтому возврат начисляется не за каждый платёж.
Кому подойдёт карта, а кому нет
Рациональный выбор для:
клиентов, которые оплачивают картой большинство повседневных расходов и хотят получать возврат без настройки категорий;
тех, кто ищет карту без платы за обслуживание и без платных СМС-уведомлений;
клиентов, которые уже пользуются продуктами банка или готовы подключить подписку: в этом случае ставка кэшбэка и лимит возврата выше, а условия улучшаются и по другим картам;
получателей пенсии и зарплатных клиентов, которым важна предсказуемость условий: для этой аудитории банк выпускает отдельные карточные продукты, а общие сценарии разобраны в подборке карты для пенсионеров;
тех, кто активно переводит деньги между своими счетами в разных банках: переводы по номеру телефона через СБП проходят на условиях платёжной системы Банка России, описанных на странице Банка России о Системе быстрых платежей, а сравнение продуктов — в материале карты для переводов.
Не рекомендуется, если:
вы хотите получать повышенный возврат в конкретных категориях расходов: в линейке банка есть отдельная карта с выбором категорий, а рассрочка на покупки доступна по карте Халва;
вам нужен доход на остаток по самому карточному счёту;
вы регулярно снимаете наличные крупными суммами в банкоматах сторонних банков;
карта нужна несовершеннолетнему клиенту: продукт оформляется совершеннолетним, а для подростков банк предлагает отдельные решения — см. банковские карты для подростков;
вы рассчитываете расплачиваться картой за рубежом: приём платёжной системы «Мир» за пределами России ограничен.
Практические нюансы использования
Нюанс 1. Считайте окупаемость подписки по своим расходам. Повышенная ставка действует только при активной подписке, поэтому перед подключением сравните её стоимость с приростом возврата при вашем месячном обороте. Если покупки нерегулярны, базовых условий достаточно.
Нюанс 2. Проверяйте, за что кэшбэк не начисляется. Перечень исключений опубликован в правилах программы лояльности банка. Перед крупным платежом — например, при оплате услуг через раздел платежей в приложении — стоит убедиться, что операция участвует в программе, иначе возврата не будет.
Нюанс 3. Снимайте наличные в пределах бесплатного лимита и в устройствах банка или партнёров. Бесплатный месячный лимит распространяется на снятие в банкоматах банка и партнёрской сети, а при его превышении действует комиссия. В сторонних банкоматах возможна дополнительная плата за снятие мелкой суммы, поэтому крупные суммы выгоднее снимать одной операцией в устройстве банка.
Нюанс 4. Не отключайте СМС-уведомления ради экономии. По этому продукту информирование об операциях не тарифицируется, поэтому бесплатный канал оповещений стоит оставить включённым — он помогает вовремя заметить подозрительное списание. Состав уведомлений настраивается в мобильном приложении.
Нюанс 5. Переводы себе и переводы людям тарифицируются по-разному. Без комиссии проходят переводы по номеру телефона в пределах бесплатного месячного лимита, а сверх него действует комиссия с ограничением сверху. Переводы между своими счетами в разных банках через СБП не тарифицируются на уровне правил платёжной системы Банка России.
Как оформить карту Совкомбанка: заявка и получение
Для оформления нужен паспорт гражданина РФ, справки о доходах не требуются. Иностранным гражданам дополнительно понадобится документ, подтверждающий право на пребывание в России.
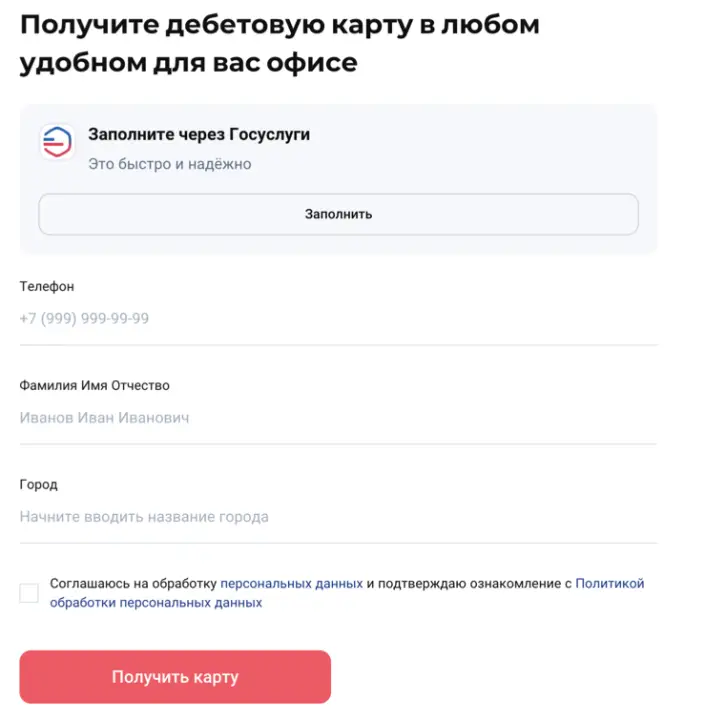
Порядок действий:
Заполнить онлайн-заявку на сайте банка: указываются личные и паспортные данные, номер телефона и город.
Дождаться звонка оператора — он подтверждает заявку и согласовывает способ получения.
Получить карту: в отделении банка либо с доставкой, если она доступна в вашем городе.
Активировать карту и настроить уведомления в мобильном приложении.
Комментарий эксперта Банкпрофи ру: у этого продукта есть особенность, которую стоит учесть до подачи заявки, — получение возможно не во всех форматах. В карточке продукта на финансовом сервисе доставка не заявлена, а на страницах банка часть дебетовых карт предлагается с доставкой представителем. Практический вывод: способ получения уточняйте у оператора на этапе подтверждения заявки, особенно если живёте не в городе присутствия офиса.
Карта выпускается именной, сроком действия на несколько лет, а перевыпуск не тарифицируется. Если пластик нужен не сразу, банк предлагает цифровые и дополнительные носители в рамках своих продуктов, а общий порядок оформления описан в материале дебетовые карты через Госуслуги.
Безопасность и регулирование
Совкомбанк работает по лицензии Банка России и входит в перечень системно значимых кредитных организаций, который публикует регулятор, — список размещён на официальной странице Банка России. Деньги клиентов на счетах и вкладах застрахованы в государственной системе страхования вкладов. По карте доступны стандартные инструменты защиты: блокировка и перевыпуск в мобильном приложении, настройка лимитов на операции, подтверждение платежей одноразовым кодом, уведомления о списаниях и контроль подозрительных операций. Операции по картам внутри страны обрабатываются через инфраструктуру Национальной системы платёжных карт, оператором которой выступает АО «НСПК».
Справочно: сотрудники банка, полиции и государственных органов никогда не запрашивают коды из СМС и пуш-уведомлений, ПИН-код и полные реквизиты карты по телефону и не просят перевести деньги на «безопасный счёт». Признаки мошеннических схем описаны на портале Финансовая культура Банка России, а справочные материалы о защите прав потребителей финансовых услуг доступны на портале Госуслуги.
Как закрыть карту Совкомбанка
Закрытие карты и закрытие счёта — разные действия. Блокировка пластика в приложении останавливает операции, но договор продолжает действовать, поэтому для полного отказа от продукта нужно закрыть счёт.
Выведите остаток денег и убедитесь, что задолженности по комиссиям нет.
Подайте заявление на закрытие счёта — через чат поддержки в приложении, по телефону или в отделении банка с паспортом.
При необходимости запросите подтверждение закрытия счёта и отсутствия задолженности.
Отключите платную подписку, если она была подключена: иначе списания могут продолжиться.
Договор банковского счёта расторгается по заявлению клиента в любое время, а при отсутствии денег и операций в течение двух лет банк вправе закрыть счёт в одностороннем порядке, предупредив клиента. Норма закреплена в статье 859 Гражданского кодекса РФ.
Часто задаваемые вопросы
Что такое карта с кэшбэком на всё?
Это дебетовая карта, у которой возврат начисляется по единой ставке за любые покупки, оплаченные картой, а не за отдельные категории расходов. Клиенту не нужно ежемесячно выбирать категории, но действуют месячный лимит возврата и перечень операций, на которые кэшбэк не распространяется.
Какой кэшбэк начисляется и от чего он зависит?
Ставка зависит от наличия платной подписки банка: с подпиской она выше, без подписки действует базовая. Размер возврата также ограничен месячным лимитом, который с подпиской больше. Возврат зачисляется рублями в конце отчётного периода.
Почему кэшбэк не начислили?
Причин несколько: операция входит в перечень исключений программы лояльности, превышен месячный лимит возврата, либо по условиям программы не выполнен требуемый объём покупок за отчётный период. Полный перечень оснований приведён в правилах программы лояльности банка, поэтому перед спорной операцией стоит свериться с документом.
Карта бесплатная или есть скрытые платежи?
Выпуск, обслуживание, перевыпуск и СМС-уведомления бесплатны, требований по обороту и остатку нет. Платными остаются опции, которые клиент подключает добровольно, в первую очередь подписка, а также отдельные операции — например снятие наличных сверх бесплатного лимита.
Как получить карту?
Нужно заполнить онлайн-заявку, дождаться звонка оператора и выбрать способ получения: выдача в отделении либо доставка, если она доступна в вашем городе. При получении потребуется паспорт.
Со скольки лет можно оформить карту?
Продукт оформляется совершеннолетним клиентам, верхняя граница возраста также установлена условиями банка. Для подростков банк предлагает отдельные карточные продукты.
Можно ли снимать наличные без комиссии?
Да, в пределах бесплатного месячного лимита при снятии в банкоматах банка и банков-партнёров. При превышении лимита удерживается комиссия, а в устройствах сторонних банков возможен дополнительный сбор за снятие небольшой суммы.
Работает ли карта за границей?
Карта выпускается в платёжной системе «Мир» и поддерживает бесконтактную оплату и сервис Mir Pay внутри России. За пределами страны приём карт национальной системы ограничен, поэтому для зарубежных поездок нужен альтернативный способ оплаты.
Альтернативы внутри линейки банка и на рынке
Если возврат на все покупки не закрывает задачу, в линейке Совкомбанка есть альтернативы: карта с выбором категорий повышенного кэшбэка, карта с процентом на остаток, зарплатная карта, продукт для студентов и карта рассрочки «Халва» с собственным механизмом выгоды. Сопоставлять их корректнее по трём параметрам: ставка и лимит возврата, наличие дохода на остаток и стоимость дополнительных сервисов.
На рынке карты с фиксированным возвратом на все покупки встречаются реже, чем продукты с категориями, поэтому при сравнении стоит смотреть не на максимальную ставку в рекламе, а на то, какая доля ваших расходов попадает под начисления. Общий список продуктов с возвратом собран в подборке дебетовые карты с кэшбэком, а условия всех предложений банка — в профиле Совкомбанк на Банкпрофи.ру и в каталоге дебетовые карты.
Экспертный вывод от Банкпрофи.ру
Таким образом, карта Совкомбанка с кэшбэком на всё представляет собой массовый платёжный инструмент с бесплатным обслуживанием и предсказуемой моделью возврата: ставка известна заранее и не зависит от выбора категорий. Продукт выполняет свою базовую функцию платёжного средства, однако для извлечения максимальной выгоды пользователю требуется оценить окупаемость платной подписки, учитывать месячный лимит возврата и перечень операций, исключённых из программы лояльности, — эти условия банк оставляет за собой право изменять.
Источники информации
Страница дебетовой карты с кэшбэком на всё на сайте Совкомбанка — из источника взяты сведения о нулевой плате за выпуск, о ставке кэшбэка с подпиской и без неё, о бесплатных СМС-уведомлениях и о лимитах на снятие наличных; страница содержит тарифную таблицу продукта.
Страница дебетовой карты с кэшбэком на категории — использованы данные о порядке начисления возврата в конце отчётного периода, о перечне операций, по которым кэшбэк не начисляется, о сроке действия карты и о лимите возврата с подпиской и без неё; страница описывает сопоставимый продукт линейки и общие правила программы лояльности.
Страница подписки «Оптима» — взяты сведения о том, какие условия меняются при подключении подписки по разным картам банка, включая ставку кэшбэка и месячный лимит возврата; страница описывает платный сервис и его состав.
Новость Совкомбанка о начислении кэшбэка на все покупки — использованы данные о стоимости подписки, о бесплатном первом месяце и о скидке при оплате за год; страница сообщает об условиях программы на момент публикации.
Раздел помощи Совкомбанка о дебетовых картах — взяты сведения о порядке начисления кэшбэка и о минимальном объёме покупок за отчётный период, необходимом для начисления возврата; страница содержит ответы на частые вопросы держателей карт.
Банк России, перечень системно значимых кредитных организаций — использован для подтверждения статуса банка: регулятор включает ПАО «Совкомбанк» в перечень системно значимых кредитных организаций; страница содержит официальный список и регистрационные номера банков.
Банк России, раздел о Системе быстрых платежей — взяты сведения о переводах по номеру телефона и о бесплатных переводах между собственными счетами гражданина в разных банках; страница описывает сервис платёжной системы Банка России.
Официальный сайт АО «НСПК» — использована информация о роли оператора национальной платёжной системы «Мир» и об обработке внутрироссийских операций по картам; страница содержит сведения об инфраструктуре платёжного рынка.
Портал «Финансовая культура» Банка России — взяты признаки мошеннических схем и рекомендации по защите кодов подтверждения и реквизитов карты; страница посвящена финансовой безопасности граждан.
Статья 859 Гражданского кодекса РФ — использованы нормы о расторжении договора банковского счёта по заявлению клиента в любое время и о праве банка закрыть счёт при отсутствии средств и операций в течение двух лет; страница содержит действующую редакцию статьи кодекса.
Портал Госуслуги — указан как официальный источник справочных материалов о государственных услугах и о защите прав потребителей финансовых услуг.
Ставки кэшбэка, лимиты возврата, стоимость подписки и перечень исключений программы лояльности меняются, поэтому перед принятием решения необходимо сверять действующие условия в документах банка: тарифах и правилах программы лояльности. Материал носит информационный характер и не является индивидуальной рекомендацией.
 Карта Совкомбанка с кэшбэком на всё: условия и правила использования
 Что такое карта с кэшбэком на всё?
 Официальный сайт
 Личный кабинет
 +78001000006
 Дебетовые карты
 Кредиты
 Вклады
 Счет для бизнеса
 Эквайринг
 Кредит для бизнеса