Ак Барс


Исламская карта Ак Барс Банка: как работает халяльный банкинг на практике
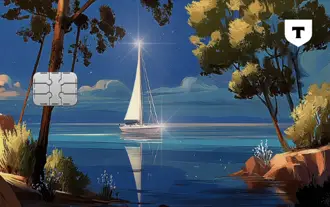
Исламская карта Ак Барс Банка — это рублёвая дебетовая карта платёжной системы «Мир», выпущенная по тарифному плану «Исламский» и одобренная Советом улемов Духовного управления мусульман Республики Татарстан. От обычной дебетовой карты её отличают три вещи: деньги клиента учитываются обособленно и не направляются на финансирование запрещённой исламом деятельности, банк не начисляет проценты на остаток и не открывает кредитный лимит, а операции в ряде торговых категорий блокируются автоматически по MCC-коду. Продукт рассчитан на мусульман, которым важно соблюдение религиозных норм, и на клиентов, сознательно отказывающихся от процентных и долговых инструментов.
Что делает карту исламской и какие операции блокируются
Соответствие нормам шариата подтверждено сертификатом ДУМ Республики Татарстан, а сам продукт разработан с учётом стандартов AAOIFI — международных стандартов исламских финансов. Для держателя это означает, что его деньги учитываются на отдельном счёте и не участвуют в процентных операциях банка, доход в виде процентов по карте не возникает, задолженность сформировать невозможно, а часть платежей отклоняется автоматически.
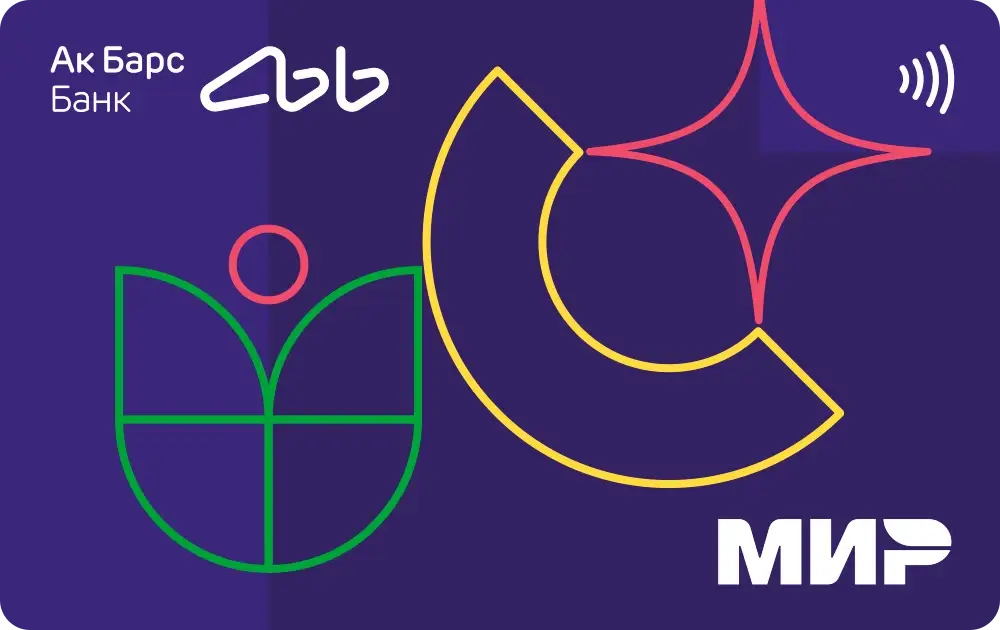
В остальном карта остаётся полноценным банковским продуктом: ею оплачивают покупки в магазинах и в интернете, снимают наличные, переводят деньги через Систему быстрых платежей, направляют средства на благотворительность, используют её как зарплатную.
Ограничения работают по MCC-коду — четырёхзначному коду вида деятельности торговой точки. Банк публикует перечень заблокированных кодов; ниже приведены основные группы.
Категория | Что попадает под ограничение |
|---|---|
Алкоголь и табак | оптовая продажа алкоголя, магазины спиртного навынос, табачные магазины |
Развлечения | бары, коктейль-бары, дискотеки, ночные клубы, таверны, клубы видеоигр |
Азартные игры и лотереи | игорные заведения и онлайн-гемблинг, тотализаторы, бега, государственные лотереи |
Страхование | страховые компании, страховые премии, прямой маркетинг страховых услуг |
Прочее | по сообщениям банка, также ограничиваются операции ломбардов и микрофинансовых организаций |
Два уточнения, о которых стоит знать до оформления.
MCC-код присваивает не Ак Барс Банк, а банк, обслуживающий торговую точку. Категория может быть указана неточно — тогда платёж отклоняется в обычной ситуации либо, наоборот, проходит там, где клиент ждал ограничения.
Блокировка работает по виду деятельности заведения, а не по отдельному товару. Супермаркет с алкогольным отделом обычно имеет продовольственный MCC-код и под ограничения не попадает, поэтому ответственность за содержание чека остаётся на клиенте.
Остальные повседневные операции — продукты, аптеки, одежда, кафе, коммунальные платежи, связь, транспорт, покупки в интернете — проходят в обычном режиме.
Правовая основа: исламский банкинг в России
Исламские финансовые услуги в России развиваются в рамках эксперимента по партнёрскому финансированию по Федеральному закону от 4 августа 2023 года № 417-ФЗ. Срок — с 1 сентября 2023 года по 1 сентября 2028 года, территория — Башкортостан, Дагестан, Татарстан и Чеченская Республика. Закон запрещает участникам эксперимента получать вознаграждение в виде процентной ставки и финансировать производство и торговлю табачной и алкогольной продукцией, оружием и боеприпасами, а также игорный бизнес.
Реестр участников эксперимента ведёт Банк России: ПАО «АК БАРС» БАНК внесён в него 20 сентября 2023 года и в списке исключённых не значится. Состав участников публикуется в реестре на сайте Банка России, описание механизма — в разделе «Партнерское финансирование» на cbr.ru.
Практический вывод: карточный продукт выпускается по обычной лицензии Банка России и доступен клиентам по всей стране, а не только в четырёх регионах эксперимента. Специальное регулирование касается партнёрского финансирования — исламской ипотеки, финансирования бизнеса.
Чем исламская карта отличается от обычной дебетовой
Критерий | Исламская карта Ак Барс | Обычная дебетовая карта |
|---|---|---|
Проценты на остаток | Не начисляются | Обычно начисляются при выполнении условий |
Кредитный лимит и овердрафт | Не предоставляются | Часто доступны |
Использование денег клиента | Обособленный учёт, без финансирования запрещённых сфер | Средства работают в общих операциях банка |
Ограничения по MCC-кодам | Часть категорий заблокирована | Ограничений по видам торговли нет |
Возврат за покупки | Через партнёрский сервис халяльного кэшбэка и акции | Штатная программа лояльности банка |
Платёжная система | «Мир» | «Мир» или иные доступные банку системы |
Стоимость использования и доходность
По действующим условиям банка выпуск, перевыпуск и обслуживание карты бесплатны — без условий по тратам, остатку или зачислению зарплаты; интернет-банк и мобильное приложение тоже без платы. Снятие наличных в банкоматах по России доступно без комиссии в пределах суточных и месячных лимитов; при превышении лимита, а также в кассах сторонних банков и за пределами России взимается комиссия по тарифу.
Пополнение без комиссии — переводом с карты любого банка через сайт банка или Ак Барс Онлайн, со счетов физических лиц и при зачислении зарплаты от работодателя, обслуживающегося в Ак Барс Банке. Поступления от юридических лиц, не связанные с зарплатой, могут облагаться комиссией.
Отдельно о доходности. Проценты на остаток не начисляются — это принцип продукта, а не упущенная выгода банка. Доходность возможна только через инструменты без процента: партнёрские программы, халяльный кэшбэк, паевые фонды, работающие по принципам исламских финансов.
Кэшбэк и программы лояльности
Классической банковской программы кэшбэка у этого тарифного плана нет, поэтому обещания возврата «за все покупки» к Исламской карте не относятся. Держателю доступно следующее:
Халяльный кэшбэк, запущенный банком совместно с сервисом Halal Card: возврат в рублях за покупки у предприятий, сертифицированных по стандарту «Халяль», в категориях еды, ухода, здоровья, дома, туризма, одежды, гаджетов, спорта, детских товаров и услуг. Размер зависит от партнёра и категории, начисление — по итогам отчётного периода.
Возможность направить полученный возврат на благотворительность — функция предусмотрена и продуктом, и партнёрским сервисом.
Программа лояльности платёжной системы «Мир» со скидками и предложениями партнёров; подключается отдельно на стороне платёжной системы.
Список партнёров, категории и предельные суммы возврата меняются, поэтому перед крупной покупкой условия стоит проверить в приложении и на страницах партнёрского сервиса.
Плюсы и минусы карты
Сильные стороны:
Бесплатные выпуск и обслуживание без условий по оборотам, остатку и зачислениям — сравнение таких предложений есть в материале про дебетовые карты с бесплатным обслуживанием.
Соответствие нормам шариата подтверждено сертификатом религиозной организации: обособленный учёт денег, отсутствие процентов и долга.
Автоматическая блокировка операций в запрещённых категориях снижает риск случайной покупки, противоречащей убеждениям клиента.
Бесплатное снятие наличных в банкоматах по всей России в пределах лимитов и длительный срок действия карты.
Слабые стороны и ограничения:
Доходности на остаток нет: деньги просто лежат на счёте и обесцениваются вместе с инфляцией.
Возврат за покупки ограничен партнёрской витриной халяльных предприятий и лимитами, а не начисляется за любые траты.
Блокировка страховых MCC-кодов означает, что оплатить картой полис — включая обязательные виды страхования — не получится.
Ограничение по видам деятельности задано MCC-кодами, которые банк не контролирует, поэтому возможны как ложные срабатывания, так и пропуски.
Счёт только рублёвый, а переводы за пределы страны доступны в ограниченном перечне направлений и с действующими валютными ограничениями.
Кому подойдёт карта, а кому нет
Рациональный выбор, если:
вы соблюдаете религиозные нормы и хотите, чтобы деньги не участвовали в процентных и запрещённых операциях;
нужна вторая карта для повседневных покупок с бесплатным обслуживанием и снятием наличных в чужих банкоматах;
вы принципиально не пользуетесь овердрафтом и хотите технически исключить долг;
карта оформляется подростку — банк допускает выпуск с четырнадцати лет при согласии родителя;
вы регулярно отправляете деньги в страны СНГ или переводите средства на благотворительность.
Не рекомендуется, если:
вы рассчитываете на процент на остаток как на способ компенсировать инфляцию;
вам нужно оплачивать картой страховые услуги, лотереи и развлечения в заведениях с заблокированными кодами;
вы хотите получать возврат за любые покупки в формате обычной банковской программы — тогда логичнее рассмотреть дебетовые карты с кэшбэком;
карта нужна для расчётов в валюте за пределами России или вам важен кредитный лимит.
Практические нюансы: советы экспертов Банкпрофи.ру
Нюанс 1. Если платёж отклонили
Причина почти всегда в MCC-коде торговой точки — его видно в детализации операции. Если код присвоен неверно и покупка не относится к запрещённым категориям, стоит обратиться в банк: категорию устанавливает обслуживающий магазин банк, и исправляет ошибку тоже он. Для регулярных платежей, которые карта не пропускает (например страховых), проще заранее завести вторую карту.
Нюанс 2. Разделяйте банковский кэшбэк и халяльный
Это две разные механики. У банка действуют собственные программы лояльности и подписки, а возврат по Исламской карте привязан к витрине сертифицированных халяльных партнёров и зачисляется по итогам периода. Перед покупкой проверьте, участвует ли магазин в партнёрском списке и какой лимит возврата действует в этом месяце.
Нюанс 3. Уведомления можно не покупать, а снятие наличных планировать по лимитам
Информирование об операциях предлагается в виде платных пакетов: если тратить на это деньги не хочется, SMS отключают в настройках, а контроль ведут через бесплатные push-уведомления и историю в приложении. Альтернативы разобраны в обзоре дебетовых карт с бесплатными СМС. Бесплатное снятие наличных в чужих банкоматах действует до месячного порога, дальше включается комиссия с минимальной суммой, поэтому крупные суммы дешевле снимать в банкоматах и кассах своего банка либо распределить на несколько месяцев — подборка продуктов с мягкими условиями по наличным есть в материале про дебетовые карты со снятием без комиссии.
Нюанс 4. Зарплатный проект меняет условия по другим продуктам
Карту можно использовать как зарплатную: работодатель подаёт заявление о перечислении зарплаты. Зачисления от работодателя, обслуживающегося в Ак Барс Банке, проходят без комиссии, а по ряду других продуктов банка для зарплатных клиентов действуют особые условия. Параметры банк публикует на страницах соответствующих продуктов.
Как оформить исламскую карту Ак Барс и получить её
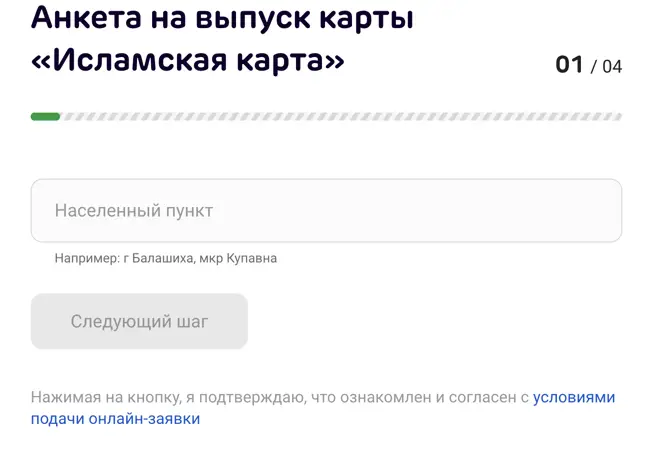
Заказать исламскую карту Ак Барс Банка может любой клиент: для выпуска нужен паспорт гражданина РФ, справки о доходах не требуются, а иностранные граждане оформляют карту при наличии вида на жительство. Клиентам с четырнадцати лет банк позволяет оформить карту в офисе при письменном согласии одного из родителей или опекуна — нотариально или непосредственно в банке.
Порядок действий:
Оставьте заявку онлайн на странице продукта банка либо в интернет-банке Ак Барс Онлайн — или обратитесь в отделение.
Укажите способ получения: доставка курьером либо выдача в офисе.
Подтвердите личность при получении карты и подпишите документы.
Активируйте карту способом, который укажет банк, — в мобильном приложении, интернет-банке или через контактный центр, и задайте ПИН-код.
Пополните счёт переводом с карты любого банка через сайт банка или приложение.
Карта выпускается именной или неименной. Неименный пластик обычно готов к использованию сразу после получения и активации в приложении — покупки можно совершать, не дожидаясь перевыпуска с именем владельца. Доставка работает в городах присутствия банка, перечень показывается при оформлении заявки; варианты продуктов с курьерской доставкой собраны в обзоре карт с доставкой на дом.
Безопасность и регулирование
Ак Барс Банк — кредитная организация с лицензией Банка России и участник системы страхования вкладов, поэтому средства на карточном счёте защищены государством в пределах установленной законом суммы. Уйти в долг по карте нельзя: кредитный лимит и овердрафт не предусмотрены.
Из инструментов защиты доступны мгновенная блокировка карты в приложении и интернет-банке, подтверждение операций и входа одноразовыми кодами, контроль подозрительных операций на стороне банка, ограничение платежей по MCC-кодам. Платежи в интернете по картам «Мир» подтверждаются одноразовым паролем.
Внимание! Сотрудники банка никогда не запрашивают ПИН-код, коды из SMS и push-уведомлений, срок действия карты и трёхзначный код с обратной стороны. Приёмы злоумышленников разобраны на портале Госуслуг в разделе «Приёмы мошенников», правила защиты денег на карте — на ресурсе Банка России fincult.info.
Порядок возмещения по счетам физических лиц разъясняет Агентство по страхованию вкладов, условия партнёрского финансирования и реестр участников — Банк России, текст Федерального закона № 417-ФЗ — портал Правительства России.
Экспертный вывод Банкпрофи.ру
Таким образом, Исламская карта Ак Барс Банка — специализированный дебетовый продукт с прозрачной логикой: бесплатное обслуживание без условий, отсутствие процентов и долга, обособленный учёт средств и автоматическая фильтрация операций по видам деятельности торговых точек. Карта добросовестно выполняет функцию платёжного инструмента для тех, кому важны религиозные ограничения, однако она не заменяет накопительные продукты и не даёт возврата за любые покупки, а перечень заблокированных категорий и условия партнёрских программ банк и его партнёры вправе пересматривать. Перед оформлением разумно сверить действующую редакцию тарифного плана «Исламский» на сайте банка и изучить отзывы держателей карты: практический опыт использования показывает, как часто ограничения по MCC-кодам затрагивают обычные покупки.
Частые вопросы об Исламской карте Ак Барс Банка
Может ли немусульманин оформить исламскую карту
Да. Требований к вероисповеданию нет: карту может оформить любой клиент, а с четырнадцати лет — при письменном согласии родителя или опекуна. Ограничения продукта носят финансовый и технический характер.
Начисляются ли проценты на остаток
Нет: вознаграждение в виде процентной ставки по продукту не применяется. Если задача — сохранить деньги от обесценивания, используют инструменты, не противоречащие выбранной модели, например паевые фонды, работающие по принципам исламских финансов.
Какие покупки не пройдут по карте
Операции в точках с MCC-кодами оптовой и розничной продажи алкоголя, табачных магазинов, баров и ночных клубов, азартных игр и тотализаторов, лотерей, страховых услуг, клубов видеоигр. Банк дополнительно сообщает об ограничениях для ломбардов и микрофинансовых организаций. Продовольственные магазины, аптеки, кафе, магазины одежды и техники под ограничения не попадают.
Есть ли кэшбэк по Исламской карте
Классической банковской программы кэшбэка у тарифного плана нет. Возврат доступен через партнёрский сервис халяльного кэшбэка при покупках у сертифицированных предприятий и через предложения платёжной системы «Мир». Категории, партнёры и предельные суммы возврата периодически меняются.
Как оформить и где получить карту
Заявку подают онлайн на сайте банка или в интернет-банке, а также в отделении. Получение — курьером либо в офисе. Нужен паспорт РФ; справки о доходах не требуются. Неименная карта доступна к использованию сразу после активации.
Можно ли оформить карту подростку
Да, с четырнадцати лет — в офисе банка при наличии письменного согласия одного родителя или опекуна, оформленного нотариально или в самом банке.
Работает ли карта как зарплатная
Да, банк заявляет такую возможность. Для перевода зарплаты работодатель подаёт соответствующее заявление; зачисления от работодателя, обслуживающегося в Ак Барс Банке, проходят без комиссии.
Можно ли переводить деньги за границу
Банк заявляет трансграничные переводы в страны СНГ. Фактическая доступность зависит от действующих валютных ограничений и комиссий, поэтому условия конкретной операции проверяют перед отправкой.
Как закрыть исламскую карту
Карта закрывается заявлением клиента — в отделении банка или через дистанционные каналы; до закрытия нужно завершить операции по счёту и обнулить остаток. Карточный счёт можно закрыть вместе с картой или оставить для других продуктов банка. Порядок и сроки банк фиксирует в общих условиях выпуска и обслуживания карт.
Застрахованы ли деньги на карте
Да. Банк участвует в системе обязательного страхования вкладов, поэтому средства на карточном счёте защищены в пределах лимита, установленного законом.
Источники информации
Страница Исламской карты на сайте Ак Барс Банка — условия продукта: бесплатные выпуск и обслуживание, отсутствие процентов на остаток, лимиты и комиссии по снятию наличных, способы бесплатного пополнения, срок действия, валюта счёта, трансграничные переводы, перечень заблокированных MCC-кодов, оформление с 14 лет, сертификат соответствия, тарифный план «Исламский».
Раздел «Исламский банкинг» и новость банка от 14.09.2026 — линейка исламских продуктов, стандарты AAOIFI, обособленное хранение средств, отсутствие кредитного лимита, снятие наличных без комиссии в банкоматах любых банков России, переводы на благотворительность, оговорка о том, что MCC-код присваивает банк торговой точки.
Новость о запуске халяльного кэшбэка с Halal Card — возврат в рублях у сертифицированных халяльных предприятий, перечень категорий, сроки зачисления, упоминание ломбардов и МФО среди запрещённых сфер.
Банк России: раздел «Партнерское финансирование» и реестр участников эксперимента — описание специального регулирования; ПАО «АК БАРС» БАНК в реестре с 20 сентября 2023 года и не исключён из него.
Федеральный закон от 04.08.2023 № 417-ФЗ на портале Правительства России — сроки и территория эксперимента, запрет процентного вознаграждения, перечень запрещённых для финансирования видов деятельности.
Госуслуги: «Приёмы мошенников», fincult.info Банка России и Агентство по страхованию вкладов — защита данных карты, признаки мошеннических схем и порядок страхования средств на счёте; использованы в разделе о безопасности.
 Исламская карта Ак Барс Банка: как работает халяльный банкинг на практике
 Кэшбэк и программы лояльности
 Официальный сайт
 Личный кабинет
 +78002005303
 Дебетовые карты
 Кредиты
 Вклады
 Счет для бизнеса