
 МТС Банк


Дебетовая карта МТС Банка: условия, кэшбэк и оформление с доставкой
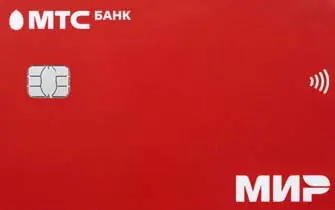
Дебетовая карта МТС Банка (MTS CASHBACK Мир) — бесплатный повседневный платёжный инструмент для клиентов, которые оплачивают покупки картой и пользуются сервисами экосистемы МТС. Основной механизм выгоды — кэшбэк: повышенный процент в категориях повседневных расходов, базовый процент за остальные покупки и увеличенный возврат у партнёров одноимённого сервиса; начисления приходят в виде бонусных рублей на кэшбэк-счёт, откуда их можно обменять на рубли, потратить на мобильную связь или на товары в салонах оператора. Целевая аудитория — абоненты МТС и пользователи сервисов экосистемы, а также те, кому нужна бесплатная карта для регулярных покупок с доставкой курьером.
Отвечая на главный вопрос коротко: карта выпускается и обслуживается бесплатно при выполнении условий активности, а её особенность — не процент на остаток (он по этому тарифу не начисляется), а связка «карта банка плюс программа лояльности МТС Cashback». Ниже разобрано, как это работает на практике, где проходят лимиты и в чём реальные ограничения продукта.
Что за карта и как она устроена
МТС Банк — кредитная организация с лицензией Банка России, входящая в экосистему оператора связи. Дебетовая карта МТС выпускается в двух форматах:
Пластиковая карта MTS CASHBACK Мир — расчётная карта национальной платёжной системы, которую привозит курьер либо можно получить в офисе банка или в магазине экосистемы МТС.
Виртуальная (цифровая) карта MTS CASHBACK Диджитал Мир — выпускается в мобильном приложении банка, пластик не изготавливается, карта сразу доступна для оплаты в интернете и через Mir Pay.
Оба варианта работают в рамках одной программы лояльности, но различаются по стоимости выпуска, лимитам снятия и набору условий — сравнение приведено в таблице ниже. По карте предусмотрен только один счёт в рублях, дополнительная карта к нему не выпускается.
Отдельно стоит различать продукты банка: помимо MTS CASHBACK, в линейке есть дебетовая карта МТС Деньги с ежемесячным выбором категорий и карта с мгновенной скидкой в момент покупки. Условия у них разные, поэтому при сравнении корректно смотреть тариф конкретной карты, а не общее описание линейки.
Кэшбэк по дебетовой карте МТС: за что начисляется и куда приходит
Это ключевой элемент продукта, и именно с ним связано больше всего вопросов у держателей.
Базовый возврат. За покупки вне специальных категорий начисляется небольшой процент — он действует постоянно и не требует выбора категорий.
Повышенные категории. Возврат увеличен в категориях повседневных расходов: кафе и рестораны, доставка еды, магазины одежды, детские товары и фастфуд. Повышенный процент в супермаркетах предоставляется при действующей подписке экосистемы и в периоды, установленные правилами акции.
Партнёрский кэшбэк. В сервисе МТС Cashback действует отдельный список партнёров с увеличенным возвратом; предложения и ставки в нём обновляются.
Ограничения. У начислений есть общий месячный потолок, а по каждой категории повышенного возврата действует собственный лимит. Операции, по которым кэшбэк не начисляется, перечислены в тарифе: снятие наличных, переводы, пополнения, оплата по QR-коду через Систему быстрых платежей, переводы на электронные кошельки и ряд категорий торговых точек по кодам MCC.
Куда приходят деньги. Кэшбэк начисляется не на карточный счёт, а на отдельный кэшбэк-счёт в сервисе МТС Cashback в виде бонусных рублей. Оттуда их можно обменять на рубли, направить на оплату мобильной связи и домашнего интернета, использовать при покупке техники и аксессуаров в салонах МТС или применить у партнёров. Средний срок начисления — несколько дней, по отдельным партнёрским операциям он, согласно правилам сервиса, может занимать до нескольких месяцев.
Комментарий эксперта Банкпрофи.ру: «Главный нюанс карты МТС — кэшбэк накапливается в сервисе лояльности, а не падает на карту деньгами после каждой покупки. Если цель — прямой возврат рублей на счёт, это стоит учитывать заранее: обмен бонусных рублей на деньги доступен, но это отдельное действие в приложении сервиса».
Обслуживание, уведомления и скрытые комиссии
Доставка карты курьером бесплатная; перевыпуск по окончании срока действия и по заявлению держателя не тарифицируется. Стоимость выпуска пластика зависит от действующей редакции тарифа: на официальной странице карты указаны бесплатные выпуск и доставка, в тарифном плане предусмотрена разовая плата за выпуск, поэтому итоговая сумма отображается в заявке.
Ежемесячное обслуживание бесплатное при выполнении условий активности — по сумме покупок в месяц либо по неснижаемому остатку на счёте; в первые месяцы после выпуска обслуживание бесплатное независимо от активности.
Если условия не выполняются, взимается небольшая ежемесячная плата — её размер указан в блоке тарифов выше.
Push-уведомления об операциях в мобильном приложении бесплатны; платная услуга уведомлений с SMS-сообщениями подключается отдельно и тарифицируется ежемесячно.
Проценты на остаток по карточному счёту не начисляются — для дохода на сбережения используются вклад или накопительный счёт банка.
Отдельного внимания требует пункт о неактивности: если по счёту не совершается операций в течение полугода, банк начинает взимать ежемесячную плату за ведение счёта. Начисление процентов, списание комиссий и ошибочные зачисления операциями не считаются.
Снятие наличных и переводы
Наличные. В банкоматах МТС Банка снятие бесплатное в пределах дневного и месячного лимитов, в банкоматах других банков на территории России действует бесплатный месячный лимит, а сверх него — комиссия с минимальной фиксированной суммой. За пределами России снятие всегда платное: комиссия взимается с любой суммы. Внесение наличных в устройствах банка бесплатное; при пополнении через кассы и банкоматы других банков комиссию может удерживать банк-эквайер.
Переводы. Без комиссии проходят переводы через Систему быстрых платежей в пределах месячного лимита и переводы на карты банков — участников сервиса «МТС Деньги». Перевод по номеру карты в другой банк — платная операция, между своими счетами действуют повышенные лимиты без комиссии. По всем переводам установлены ограничения на сумму одной операции, на сутки и на месяц, а также лимит на количество операций.
Переводы по номеру телефона проходят через Систему быстрых платежей, оператором которой выступает Банк России; лимиты бесплатных переводов по СБП каждый банк устанавливает самостоятельно. Сопоставить условия по рынку удобно в материале про дебетовые карты со снятием наличных без комиссии — там разобрано, как банки сочетают место снятия и лимиты.
Плюсы и минусы дебетовой карты МТС
Сильные стороны:
Бесплатный выпуск, бесплатная доставка курьером и бесплатное обслуживание при выполнении простых условий активности — карта не требует ни минимального остатка, ни обязательных покупок в первые месяцы.
Кэшбэк начисляется за повседневные расходы без ручной настройки категорий: повышенные ставки закреплены за категориями тарифа, а базовый процент действует на все остальные покупки.
Партнёрская программа экосистемы расширяет возврат: повышенные ставки действуют у сервисов-партнёров, а накопленное можно тратить на связь, интернет и технику.
Виртуальная карта выпускается в приложении сразу и не требует ожидания пластика; ею можно платить в интернете и через Mir Pay.
Слабые стороны и ограничения:
Кэшбэк приходит бонусными рублями на счёт сервиса лояльности, а не деньгами на карту; чтобы получить рубли, нужен отдельный обмен.
Есть потолок начислений: общий месячный лимит и отдельный лимит по каждой категории повышенного возврата, из-за чего крупные траты возвращаются не полностью.
Оплата по QR-коду через СБП, переводы и снятие наличных в программе лояльности не участвуют — при таком сценарии расчётов возврат близок к нулю.
Процентов на остаток нет, а при отсутствии операций по счёту в течение полугода включается плата за ведение счёта.
Кому подойдёт карта, а кому нет
Рациональный выбор, если:
вы абонент МТС или пользуетесь сервисами экосистемы: накопленный кэшбэк удобно тратить на связь, домашний интернет и покупки в салонах оператора;
основные расходы — продукты, кафе, доставка еды, одежда и детские товары, то есть категории с повышенным возвратом;
нужна карта с бесплатным обслуживанием и понятными условиями активности, без обязательных подписок и пакетов услуг;
наличные снимаются редко и в пределах бесплатных лимитов, а расчёты идут в основном картой;
карта нужна быстро: виртуальная версия выпускается в приложении за несколько минут, пластик привозит курьер.
Не рекомендуется, если:
нужен гарантированный возврат рублями на карту сразу после покупки;
основные операции — переводы и оплата по QR-коду: они не участвуют в программе лояльности;
планируется хранить деньги на карте и получать доход на остаток;
карта нужна для поездок за рубеж: снятие наличных за границей платное, а приём карт национальной платёжной системы ограничен;
картой не планируется пользоваться: при длительном отсутствии операций счёт становится платным.
Если карта подбирается как вторая для семейных покупок и контроля бюджета, имеет смысл сравнить её с продуктами из обзора дебетовых карт с бонусами.
Практические нюансы использования
Нюанс 1. Условия начисления кэшбэка в конкретной категории стоит проверить до покупки. Повышенный возврат в супермаркетах привязан к подписке экосистемы и к срокам акции, а по каждой категории действует собственный месячный лимит. Перед крупными покупками корректнее опираться на действующие правила акции на сайте банка, а не на рекламный баннер.
Нюанс 2. Платные SMS отключаются в настройках, push-уведомления остаются бесплатными. Уведомления о каждой операции в мобильном приложении бесплатны, платный пакет SMS тарифицируется ежемесячно. Отключение выполняется в настройках уведомлений по карте в приложении — это одна из самых частых статей расходов, которую обнаруживают только в выписке.
Нюанс 3. Неснижаемый остаток закрывает условие бесплатного обслуживания надёжнее, чем подсчёт покупок. Такой вариант не зависит от того, сколько операций прошло по карте в конкретном месяце и попали ли они в зачёт. Свободные деньги при этом логичнее держать на накопительном счёте или вкладе — проценты на остаток по карте не начисляются; варианты таких продуктов разобраны в материале про дебетовые карты с накопительным счётом.
Нюанс 4. Для покупок в интернете удобнее отдельная виртуальная карта. Цифровая версия выпускается бесплатно, появляется в приложении сразу и добавляется в Mir Pay. Для онлайн-расчётов это ещё и вопрос безопасности: отдельно выпущенная карта с собственным лимитом, который можно задать в приложении, снижает риск крупной потери при компрометации данных. Подборка таких решений — в обзоре виртуальных дебетовых карт.
Нюанс 5. «Спящий» счёт становится платным. При отсутствии операций по счёту в течение полугода тарифом предусмотрена ежемесячная плата за ведение счёта. Достаточно периодической покупки или пополнения, чтобы условие не сработало; если карта больше не нужна, её закрывают через приложение.
Комментарий эксперта Банкпрофи.ру: «По картам экосистем выгоднее считать не процент кэшбэка, а то, во что его можно превратить. У МТС возврат накапливается в сервисе лояльности и максимально полезен тем, кто и так платит за связь, интернет и технику у оператора. Если эти расходы у вас в другом месте, практическая ценность кэшбэка снижается даже при высоком проценте».
Как оформить карту МТС онлайн и получить с доставкой
Документы. Паспорт гражданина РФ; дополнительно банк может запросить СНИЛС для идентификации. Справки о доходах не требуются — карта расчётная, а не кредитная.
Возраст. Карта оформляется совершеннолетним гражданам России; верхняя возрастная граница указана в условиях выпуска карты.
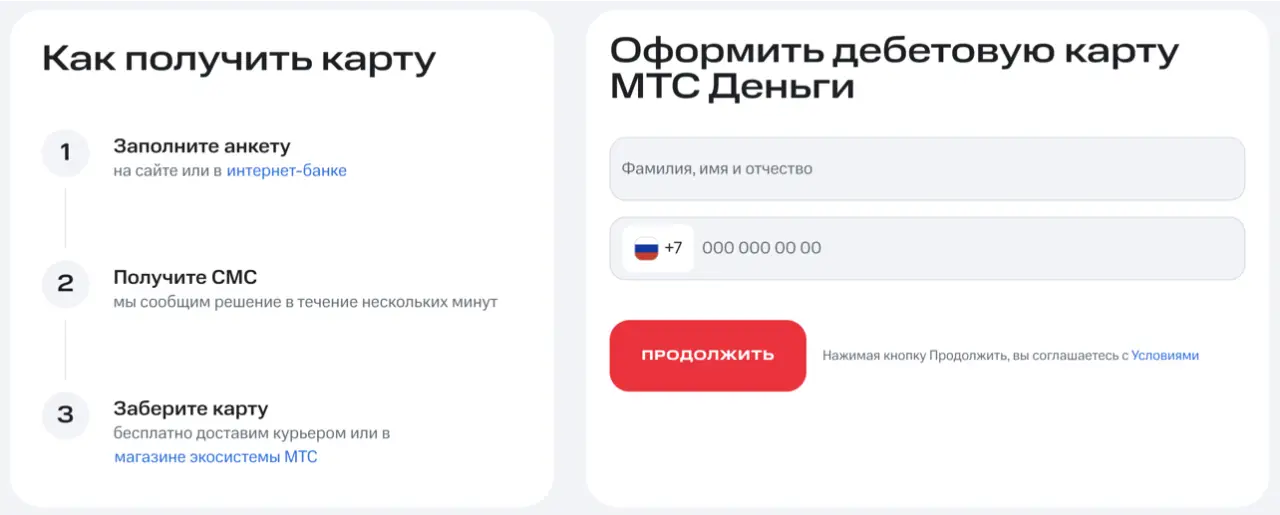
Заявка. Подаётся на сайте банка, в интернет-банке или в мобильном приложении: заполняется анкета с номером телефона и паспортными данными, решение банка приходит по SMS в течение нескольких минут.
Получение. Пластиковую карту доставляет курьер бесплатно, также доступна выдача в офисе банка или в магазине МТС; доставка осуществляется не ранее следующего дня после одобрения. Виртуальная карта появляется в приложении сразу.
Активация. Порядок указан в материалах, которые выдаются вместе с картой: как правило, это первый вход в мобильное приложение либо операция с вводом ПИН-кода. После активации карта готова к оплате, в том числе бесконтактной — механика таких платежей описана в обзоре дебетовых карт с бесконтактной оплатой.
Лимиты безопасности. В приложении можно установить собственный месячный лимит на покупки, переводы и снятие наличных — полезная настройка для тех, кто передаёт карту близким или держит на счёте крупную сумму.
Процедура получения карты курьером одинакова у большинства банков, общий порядок разобран в материале про дебетовые карты с доставкой на дом.
Как закрыть дебетовую карту МТС
Карта блокируется и закрывается в мобильном приложении: на главном экране открывается раздел дебетовых карт, выбирается нужная карта, в блоке безопасности активируется закрытие. Альтернативные способы — обращение на круглосуточную линию поддержки банка или визит в отделение с паспортом. Перед закрытием остаток по счёту корректно обнулить; также стоит учесть, что договор банковского счёта прекращается по процедурам банка: карта блокируется сразу, а закрытие счёта занимает установленный банком срок. Если к счёту привязаны автоплатежи и подписки, их заранее переносят на другую карту.
Безопасность и регулирование
МТС Банк работает по лицензии Банка России и применяет стандартные механизмы защиты: блокировку карты в приложении в один шаг, подтверждение интернет-платежей одноразовым кодом, настраиваемые расходные лимиты, контроль подозрительных операций и бесплатные push-уведомления о каждом списании. В памятке банка отдельно указано: ПИН-код, трёхзначный код с обратной стороны карты и одноразовые пароли из SMS нельзя сообщать никому, включая сотрудников банка; при сомнениях в добросовестности звонящего разговор рекомендуется прекратить и перезвонить в банк самостоятельно по номеру с официального сайта.
Средства на счёте застрахованы в системе обязательного страхования вкладов: возмещение выплачивает государственная корпорация «Агентство по страхованию вкладов» в пределах установленного законом лимита на одного вкладчика в одном банке (asv.org.ru).
Справочно: правила финансовой безопасности, описания типовых схем мошенничества и порядок действий при подозрительных операциях опубликованы на портале Госуслуг в разделе «Защита от мошенников» и на просветительском ресурсе Банка России fincult.info. Там же описан самозапрет на оформление кредитов: он устанавливается через Госуслуги и снижает риск того, что на имя клиента оформят заём без его ведома.
Сравнение форматов карты МТС
Критерий | Пластиковая MTS CASHBACK Мир | Виртуальная MTS CASHBACK Диджитал Мир |
|---|---|---|
Выпуск | По тарифу банка; доставка курьером бесплатная | Без комиссии, выпуск в мобильном приложении |
Обслуживание | Бесплатно при выполнении условий активности, иначе по тарифу | Без комиссии |
Формат | Пластик с доставкой или получением в офисе либо магазине МТС | Только цифровая карта, добавляется в Mir Pay |
Снятие наличных | Бесплатно в банкоматах банка в пределах дневного и месячного лимитов; в чужих банкоматах — в пределах месячного лимита | Повышенные дневной и месячный лимиты снятия; в чужих банкоматах — бесплатный месячный лимит, сверх него комиссия |
Кэшбэк | Категории повышенного возврата, базовый процент на остальные покупки, партнёрский возврат в сервисе МТС Cashback | Та же программа лояльности |
Уведомления | Push бесплатно, SMS за отдельную плату | Push бесплатно, SMS за отдельную плату |
Дополнительная карта | Не выпускается | Не выпускается |
Выбор между форматами обычно определяется не ставкой кэшбэка, а сценарием: для наличных расчётов и оплаты в терминалах удобнее пластик, для покупок в интернете и оплаты телефоном — цифровая карта.
Часто задаваемые вопросы
В чём подвох дебетовой карты МТС?
Платы за обслуживание при выполнении условий активности нет, но есть особенности, о которых держатели узнают уже после оформления. Кэшбэк начисляется бонусными рублями на счёт сервиса лояльности, а не деньгами на карту. У начислений есть общий месячный потолок и отдельные лимиты по каждой категории. Переводы, снятие наличных и оплата по QR-коду через СБП в программе лояльности не участвуют, а при отсутствии операций по счёту в течение полугода тарифом предусмотрена плата за ведение счёта. По другим дебетовым картам банка (например, МТС Деньги) категории кэшбэка выбираются ежемесячно, поэтому условия сверяются по тарифу конкретной карты.
Как заказать дебетовую карту МТС онлайн с доставкой?
Заявка подаётся на сайте банка, в интернет-банке или в мобильном приложении: указываются номер телефона и паспортные данные, решение приходит по SMS. После одобрения карту доставляет курьер бесплатно, также доступно получение в офисе банка или в магазине МТС. Доставка осуществляется не ранее следующего дня; виртуальная карта появляется в приложении сразу после одобрения.
Начисляются ли проценты на остаток по карте МТС?
Нет, по карточному счёту проценты не начисляются. Для дохода на сбережения используются накопительный счёт или вклад банка; их ставки и условия определяются действующими тарифами и могут меняться.
Как закрыть дебетовую карту МТС Банка?
Карта закрывается в мобильном приложении в разделе управления картой, в блоке безопасности. Альтернатива — обращение на линию поддержки банка или в отделение с паспортом. Блокировка выполняется сразу, закрытие счёта происходит по процедурам банка; остаток перед закрытием выводится переводом или снимается наличными.
Можно ли оформить карту МТС несовершеннолетнему?
Дебетовая карта МТС Банка оформляется гражданам России, достигшим совершеннолетия; для подростков у банков предусмотрены отдельные детские и молодёжные продукты с согласием законного представителя.
Работает ли карта МТС за границей?
Карта выпущена в национальной платёжной системе «Мир», приём которой за пределами России ограничен и зависит от страны, банка-эквайера и терминала. Снятие наличных в иностранных банкоматах тарифицируется с любой суммы, поэтому для зарубежных поездок карта не является основным инструментом.
Застрахованы ли деньги на карте?
Да. Банк участвует в системе обязательного страхования вкладов, возмещение выплачивает Агентство по страхованию вкладов в пределах лимита, установленного законом для одного вкладчика в одном банке.
Экспертный вывод Банкпрофи.ру
Дебетовая карта МТС Банка представляет собой бесплатный расчётный инструмент с предсказуемыми условиями: обслуживание не тарифицируется при активности клиента, а выгода сосредоточена в программе лояльности экосистемы, а не в процентах на остаток. Карта выполняет базовую функцию платёжного средства и подходит для повседневных покупок, однако для получения максимальной отдачи пользователю требуется учитывать способ начисления кэшбэка, лимиты по категориям и перечень операций, которые в программе не участвуют, — условия акций и тарифов банк вправе изменять.
Источники информации
При подготовке обзора использованы официальные документы банка и государственные ресурсы. Точные цифры — стоимость обслуживания, проценты кэшбэка, лимиты снятия и переводов — в тексте не дублируются: они приведены в блоке тарифов выше и обновляются банком.
Тарифный план по дебетовой карте MTS CASHBACK (PDF, mtsbank.ru) — взяты: структура кэшбэка (категории повышенного возврата, базовый процент, партнёрский возврат), месячный потолок начислений и лимит по каждой категории, перечень операций без начисления кэшбэка (снятие наличных, переводы, пополнения, оплата по QR через СБП, коды MCC), условия бесплатного обслуживания, стоимость выпуска и уведомлений, тарифы на снятие наличных в банкоматах банка, других банков и за рубежом, лимиты переводов, отсутствие дополнительной карты, плата за ведение счёта при отсутствии операций 180 дней.
Тариф «MTS CASHBACK Диджитал Мир» (PDF, mtsbank.ru) — взяты: бесплатный выпуск и обслуживание виртуальной карты, возраст оформления, лимиты снятия наличных, бесплатный месячный лимит снятия в банкоматах других банков, тарифы на пополнение и переводы, возможность установить расходный лимит в приложении, указание на страхование средств в системе обязательного страхования вкладов, памятка по безопасности.
Страница дебетовой карты MTS CASHBACK на сайте МТС Банка — взяты: бесплатный выпуск и доставка курьером, способы получения карты (курьер, офис банка, магазин МТС), порядок оформления в три шага с решением по SMS, условия бесплатного обслуживания по покупкам и неснижаемому остатку, бесплатные снятие наличных и переводы по СБП в пределах месячного лимита, способы использования накопленного кэшбэка.
Сервис «МТС Cashback»: правила и порядок начисления — взяты: определение кэшбэка как бонусных рублей программы лояльности, накопление на отдельном кэшбэк-счёте, средний и максимальный срок начисления, способы использования (обмен на рубли, оплата мобильной связи и домашнего интернета, покупки в салонах МТС, партнёрские предложения).
Справочный центр МТС Банка: как закрыть карту — взят порядок закрытия дебетовой карты в мобильном приложении через раздел управления картой и блок безопасности.
Портал Госуслуг, раздел «Защита от мошенников» — использован для раздела о безопасности: признаки мошеннических звонков, порядок действий при подозрительных операциях, установка самозапрета на оформление кредитов.
Fincult.info — просветительский портал Банка России — использован для раздела о безопасности: правила обращения с данными карты и разъяснения по типовым схемам финансового мошенничества.
Агентство по страхованию вкладов (asv.org.ru) — государственная корпорация, оператор системы страхования вкладов; использована для указания на страховую защиту средств на счёте.
 Дебетовая карта МТС Банка: условия, кэшбэк и оформление с доставкой
 Как закрыть дебетовую карту МТС
 Официальный сайт
 Личный кабинет
 +78002500520
 Дебетовые карты
 Вклады
 Счет для бизнеса