Главные даты уже известны и закреплены в законах. С 1 марта 2026 года микрофинансовые компании выдают онлайн-займы только после подтверждения личности через Единую биометрическую систему. С 1 апреля 2026 года максимальная переплата по займу сроком до года снижена со 130% до 100% от суммы долга. С 1 октября 2026 года нельзя получить третий заём с полной стоимостью выше 200% годовых. С 1 марта 2027 года биометрия станет обязательной и для микрокредитных компаний, а с 1 апреля 2027 года заработает правило «один заём в одни руки» с трёхдневным периодом охлаждения.
Ниже — полный календарь: что уже действует, что вступит в силу в ближайшие месяцы и какие нормы пока только готовятся. Все даты взяты из текстов федеральных законов, указаний и решений Банка России, ссылки на первоисточники даны в конце материала.
Коротко о главном
С 1 января 2026 МФО больше не могут считать доход заёмщика «со слов» по собственным методикам без валидации Банка России.
С 1 марта 2026 онлайн-заём в микрофинансовой компании (МФК) — только через биометрию в ГИС ЕБС.
С 1 апреля 2026 потолок переплаты — 100% вместо 130%; без согласия на запрос кредитной истории долговая нагрузка признаётся равной 100%; МФО обязаны формировать повышенные резервы по займам с ПСК от 150% годовых.
С 1 июля 2026 доход, определённый без подтверждающих документов, уменьшается ещё на 10%.
С 1 октября 2026 не больше двух действующих дорогих займов (ПСК выше 200%) у одного человека; в кредитной истории появляются сведения о ПСК по каждому договору; ужесточены макропруденциальные лимиты.
С 1 марта 2027 биометрия обязательна для микрокредитных компаний (МКК).
С 1 апреля 2027 один заём с ПСК выше 100% годовых в одни руки плюс три дня паузы между такими займами.
С 1 июля 2027 для расчёта долговой нагрузки планируется учитывать только официально подтверждённые доходы.
Комментарий эксперта Банкпрофи: почти все изменения 2026–2027 годов работают в одну сторону — заём станет дороже оформлять и сложнее получать в долг сразу в нескольких компаниях. Практический вывод простой: выгоднее один длинный заём с понятной ценой, чем цепочка коротких. Если деньги нужны срочно, сначала проверьте компанию в реестре МФО Банка России и посмотрите отзывы о займах, а уже потом подавайте заявку.
 4.4
 5
 5
 5

 5
 5


 4.4

 5

Календарь изменений в микрозаймах: одна таблица
Дата | Что меняется | Основание | Что это значит для заёмщика |
|---|---|---|---|
29.12.2025 | Запрет новации: нельзя переводить проценты, штрафы и пени в основной долг по новому договору | ФЗ от 29.12.2025 № 545-ФЗ, п. 12 ч. 1 ст. 12 ФЗ № 151-ФЗ | Долг больше не «раздувают» переоформлением |
01.01.2026 | Отменены внутренние методики оценки дохода без валидации ЦБ по займам до 50 тыс. ₽ и автозаймам | Меры Банка России во исполнение поручения Президента РФ от 2025 года | Заявленный доход не может превышать среднедушевой доход в регионе |
01.03.2026 | Обязательная биометрия через ГИС ЕБС при онлайн-займе в МФК | ФЗ от 01.04.2025 № 41-ФЗ | Без биометрии заявку в МФК не пропустят |
01.04.2026 | Переплата по займам до года — максимум 100% вместо 130% | ФЗ № 545-ФЗ, ч. 24 ст. 5 ФЗ № 353-ФЗ | Максимум к возврату — двойная сумма займа |
01.04.2026 | Без согласия на запрос кредитной истории платежи признаются равными доходу | Указание № 7286-У от 19.01.2026 | ПДН автоматически 100% — почти гарантированный отказ |
01.04.2026 | Повышенные резервы по займам с ПСК 150% и более; надбавка 99% при трёх и более реструктуризациях | Указание Банка России от 30.06.2025 № 7111-У | Дорогие займы и бесконечные продления становятся невыгодны самим МФО |
01.07.2026 | Дисконт 10% к доходу, определённому без документов | Указание № 7286-У | Одобренная сумма станет меньше |
01.10.2026 | Не более двух действующих займов с ПСК выше 200% годовых | ФЗ № 545-ФЗ, ст. 4 | Третий дорогой заём не выдадут ни в одной МФО |
01.10.2026 | В кредитной истории указываются ПСК по каждому договору и дата прекращения обязательства | ФЗ № 545-ФЗ, ст. 1 (изменения в ФЗ № 218-ФЗ) | Свою ПСК видно в кредитном отчёте |
01.10.2026 | Ужесточены макропруденциальные лимиты для банков и МФО | Решение Совета директоров Банка России от 24.07.2026 | Меньше выдач клиентам с высокой долговой нагрузкой |
01.03.2027 | Биометрия обязательна для МКК | ФЗ от 01.04.2025 № 41-ФЗ | Требование распространится на все МФО |
01.04.2027 | «Один заём в одни руки» с ПСК выше 100% и период охлаждения 3 дня | ФЗ № 545-ФЗ, п. 13 ч. 1 и ч. 5 ст. 12 ФЗ № 151-ФЗ | Новый дорогой заём — только после полного погашения старого |
01.07.2027 | Только официальные доходы при расчёте ПДН (по заявлению Банка России) | Планы ЦБ РФ, интервью директора департамента небанковского кредитования | Без подтверждённого дохода заём практически недоступен |
Что уже действует в 2026 году
С 1 января: доход «со слов» больше не считается
Банк России исключил возможность применять невалидируемые внутренние методики оценки доходов по займам до 50 тыс. ₽ и автозаймам. Как сказано в обзоре тенденций на рынке МФО за I квартал 2026 года, мера принята во исполнение поручения Президента Российской Федерации. Ещё в 2024 году правительство получило поручение обеспечить компаниям, выдающим потребительские займы, доступ к государственным данным, подтверждающим доходы граждан, — и этот механизм стал заменой оценке «со слов».
Теперь у МФО два варианта: официальный подтверждённый доход либо наименьшее из двух значений — среднедушевой доход в регионе по данным Росстата или доход, указанный в заявлении. По оценке Банка России, доля заёмщиков с высокими доходами, которые раньше принимались на веру, снизилась почти в три раза.
Подробный разбор формулы и способов легально увеличить одобренную сумму — в статье «МФО больше не верят доходу со слов».
С 1 марта: биометрия для онлайн-займа в МФК
Микрофинансовые компании обязаны идентифицировать и аутентифицировать клиента через Единую биометрическую систему при дистанционном оформлении займа. Норма введена Федеральным законом от 01.04.2025 № 41-ФЗ.
Важные нюансы:
требование касается онлайн-оформления: при личном визите в офис биометрия не нужна;
микрокредитные компании получили отсрочку до 1 марта 2027 года;
сдать биометрию можно бесплатно — через приложение «Госуслуги Биометрия» или в отделении уполномоченного банка;
в марте 2026 года директор департамента небанковского кредитования Банка России Илья Кочетков публично заявил, что ЦБ обсуждает переходный период, в течение которого меры за невыполнение требования к МФК применяться не будут. Сам срок обязанности при этом не менялся.
Сдать биометрию можно через Госуслуги. Пошаговая инструкция — в материале «Биометрия для онлайн-займа в 2026 году».
Запрет новации: долг нельзя перекладывать в новый договор
С дня официального опубликования закона № 545-ФЗ МФО запрещено заключать соглашение о новации или дополнительное соглашение, по которому в основной долг нового договора включаются непогашенные проценты, неустойка, штрафы и пени по старому. Это ключевая защита от ситуации, когда человек формально закрыл заём, а фактически взял новый — на большую сумму.
1 апреля 2026: три изменения сразу
Переплата 100% вместо 130%
Часть 24 статьи 5 закона № 353-ФЗ теперь устанавливает потолок 100% от суммы займа для потребительских кредитов и займов сроком до одного года. Норма применяется к договорам, заключённым с 1 апреля 2026 года.
Как это выглядит в деньгах:
Сумма займа (ставка 0,8% в день) | Когда начисления достигают 100% долга | Максимум к возврату до 01.04.2026 | Максимум к возврату с 01.04.2026 | Разница |
|---|---|---|---|---|
10 000 ₽ | на 125-й день | 23 000 ₽ (130% долга) | 20 000 ₽ | −3 000 ₽ |
30 000 ₽ | на 125-й день | 69 000 ₽ (130% долга) | 60 000 ₽ | −9 000 ₽ |
5 000 ₽ на 15 дней | не достигают: проценты 600 ₽ | 5 750 ₽ (потолок 15%) | 5 600 ₽ | −150 ₽ |
Логика простая: при предельной ставке 0,8% в день начисления доходят до 100% от суммы займа за 125 дней. До этой даты проценты капают одинаково при обоих лимитах, а дальше старый потолок позволял начислить ещё 30% долга, новый — нет. В итоге максимальная сумма к возврату по договору сроком до года теперь всегда равна двойному размеру займа, независимо от срока просрочки.
Для займов до 10 000 ₽ на срок до 15 дней действует отдельный специальный режим статьи 6.2 закона № 353-ФЗ: все начисления прекращаются при достижении 15% от суммы займа, а ограничение 292% годовых на такие договоры не распространяется. Поэтому в третьей строке таблицы максимум — 5 750 ₽, а не 6 500 ₽.
Полный разбор с примерами и проверкой договора — в статье «Переплата по микрозайму с 1 апреля 2026 — максимум 100%».
Калькулятор стоимости займа
ПДН 100% без согласия на запрос кредитной истории
С 1 апреля 2026 года действуют изменения, внесённые Указанием Банка России от 19.01.2026 № 7286-У в Указание № 6579-У. Если заёмщик запретил запрашивать свою кредитную историю, сумма среднемесячных платежей признаётся равной величине его среднемесячного дохода. Это означает показатель долговой нагрузки 100% и отказ по заявке.
Раньше часть компаний предлагала клиентам поставить запрет именно ради «красивого» ПДН. Банк России прямо назвал эту практику способом искусственного улучшения показателя и закрыл её.
С тем же указанием связаны и два других изменения: выписки по счетам принимаются только для подтверждения зарплаты, пенсии, социальных выплат и дохода от сдачи недвижимости в аренду, а к доходу, определённому без документов, с 1 июля 2026 года применяется дисконт 10%. Механику расчёта мы разобрали в статье «ПДН заёмщика в 2026 году».
Комментарий эксперта Банкпрофи: если в анкете есть пункт о согласии на запрос кредитной истории — соглашайтесь. Отказ не скрывает ваши долги: с апреля 2026 года он автоматически превращает долговую нагрузку в 100%. Согласие, наоборот, позволяет кредитору увидеть реальные платежи и одобрить нормальную сумму.
Повышенные резервы по займам с ПСК от 150%
С 1 апреля 2026 года действует Указание Банка России от 30.06.2025 № 7111-У, которым повышенные требования к резервам распространены на потребительские займы с полной стоимостью 150% годовых и более — раньше порог составлял 250%. Одновременно введена надбавка 99%, если задолженность реструктуризирована три раза и более.
Для заёмщика это означает, что бесконечные продления и самые дорогие продукты становятся экономически невыгодными для самих компаний. По данным Банка России, во II квартале 2026 года доля зарезервированного потребительского портфеля достигла 50%.
1 октября 2026: запрет третьего дорогого займа
С этой даты МФО не вправе согласовать и выдать заём с ПСК выше 200% годовых, если у человека уже есть два непогашенных договора с ПСК выше 200% — в любой кредитной организации или МФО. Проверять это кредитор обязан самостоятельно: закон № 545-ФЗ обязывает его запросить сведения о среднемесячных платежах во всех квалифицированных бюро кредитных историй.
Масштаб явления показывает статистика регулятора. По сообщению Банка России от 30 сентября 2026 года, около трети действующих клиентов МФО по итогам первого полугодия имели два дорогих займа и более. При этом в обзоре за II квартал указано: доля задолженности заёмщиков с двумя и более займами с ПСК свыше 100% годовых составляла почти половину потребительского портфеля на начало 2026 года и снизилась до 47% к середине года.
Три практических следствия:
Займы с ПСК до 200% годовых по-прежнему доступны — ограничение касается только дорогих договоров.
Правило действует только для новых выдач: заключённые ранее договоры оно не отменяет и график платежей не меняет.
С этой же даты в кредитной истории по каждому договору указывается ПСК в процентах годовых и дата фактического прекращения обязательства — эти сведения добавил закон № 545-ФЗ в закон № 218-ФЗ «О кредитных историях».
С 1 октября 2026 года также применяются ужесточённые макропруденциальные лимиты, установленные решением Совета директоров Банка России от 24.07.2026 для банков с универсальной лицензией и МФО:
Характеристика займа | IV квартал 2026 | III квартал 2026 | Факт выдач во II квартале 2026 |
|---|---|---|---|
ПДН свыше 50% | 15% | 18% | 16% |
в том числе ПДН свыше 80% | 1% | 3% | 2% |
Как найти ПСК в договоре и посчитать её самостоятельно — в статье «ПСК 200% годовых: где смотреть и попадаете ли вы под запрет».
2027 год: что ждёт заёмщика
1 марта 2027 — биометрия для микрокредитных компаний
Отсрочка для МКК заканчивается. С этой даты подтверждать личность через Единую биометрическую систему придётся при онлайн-оформлении займа в любой микрофинансовой организации, независимо от её статуса.
1 апреля 2027 — один заём в одни руки и период охлаждения
Начнут действовать пункт 13 части 1 и часть 5 статьи 12 закона № 151-ФЗ в редакции закона № 545-ФЗ:
МФО не сможет согласовать заём с ПСК выше 100% годовых раньше четвёртого календарного дня после полного погашения предыдущего займа с ПСК выше 100% — в любом банке или МФО;
фактически это запрет иметь два дорогих займа одновременно и обязательная пауза в три дня между ними.
Подробности и таблицы самопроверки — в статье «Один заём в одни руки».
1 июля 2027 — только официальные доходы
По заявлению Банка России, с июля 2027 года для расчёта показателя долговой нагрузки можно будет использовать только официальные доходы. Упрощённый порядок, при котором доход заявляется в анкете, будет полностью отменён.
Что осталось неизменным
Не все нормы пересматривались. Продолжают действовать:
предельная ставка 0,8% в день и потолок ПСК 292% годовых;
специальный режим для займов до 10 000 ₽ на срок до 15 дней: все начисления прекращаются при достижении 15% от суммы займа, а потолок 292% на такие договоры не распространяется;
право на досрочное погашение в любой момент с уплатой процентов только за фактические дни пользования деньгами;
неустойка 20% годовых по договору потребительского займа и запрет комиссии при внесении платежа;
обязанность МФО раскрывать ПСК в квадратной рамке на первой странице договора и передавать сведения в бюро кредитных историй.
Действующие среднерыночные и предельные значения ПСК Банк России публикует ежеквартально на официальной странице.
Комментарий эксперта Банкпрофи: именно неизменная часть чаще всего используется в рекламе. Фраза «займ до 10 000 ₽ на 15 дней с переплатой не более 15%» законна, но работает только при точном соблюдении обоих условий. Если вы взяли 12 000 ₽ или оформили договор на 20 дней, действует обычный режим: 0,8% в день и потолок 100% от суммы займа. Проверяйте параметры договора до подписания, а не после.
Что ещё готовят: без фиксированных дат
Отдельно зафиксируем нормы, которые уже озвучены регулятором, но точных сроков вступления в силу пока не имеют. Планировать действия по ним рано, учитывать — полезно.
Сегментация рынка МФО. Банк России планирует выделить три категории компаний: предпринимательского финансирования, розничного финансирования и микрофинансовые организации. Для каждой будут свои лимиты и пруденциальные нормы. Законопроект находится в проработке.
Отказ от неподтверждённых доходов. В обзоре за II квартал 2026 года указано, что прорабатывается возможность полного отказа от использования сведений, не имеющих официального подтверждения.
Противодействие перетоку выдач в кооперативы. Банк России уже выводил с рынка кредитные потребительские кооперативы, которые выдавали гражданам небольшие краткосрочные займы по образцу МФО, входя в периметр финансовых групп. Мониторинг таких практик продолжается.
Как изменения отразились на доступности займов
Календарь — это не теория. Вот что произошло с рынком за два квартала 2026 года по данным Банка России:
Показатель | I квартал 2026 | II квартал 2026 |
|---|---|---|
Объём выдач, млрд ₽ | 482 (-7% кв/кв) | 490 (+2% кв/кв) |
Выдачи населению, млрд ₽ | 442 (-8% кв/кв) | 426 (-4% кв/кв) |
Уровень одобрения в потребительском сегменте | 41% | 39% |
Портфель МФО, млрд ₽ | — | 808 (+1,5% кв/кв) |
Просрочка свыше 90 дней в потребительском сегменте | 40,2% | 41,8% |
Доля выданных траншей по кредитным линиям в выдачах гражданам | 47% | 59% |
Средняя сумма необеспеченного потребительского займа, ₽ | — | 16 500 |
Два вывода для заёмщика. Первый: одобрить заявку стало сложнее, уровень одобрения снизился до 39%. Второй: рынок массово переходит на займы с лимитом кредитования — кредитные линии сроком в среднем на 6 лет с лимитом около 53 тыс. ₽ и траншами примерно по 14 тыс. ₽. При этом Банк России предупреждает: 83% открытых лимитов имели ПСК более 250% годовых, то есть кредитная линия остаётся дорогим продуктом.
Отдельно регулятор обратил внимание на займы самозанятым на предпринимательские цели: за II квартал 2026 года их объём достиг 15 млрд ₽, что в 6 раз больше, чем за весь 2025 год, а средний размер снизился до 19 тыс. ₽. На такие договоры не распространяются ограничения переплаты, предельной дневной ставки и ПСК, установленные для потребительских займов. Если вам предлагают заём «для самозанятости» вместо обычного — внимательно читайте, какой именно договор вы подписываете.
Как проверить компанию до подачи заявки
Любые даты и лимиты работают только в отношении организаций, которые состоят в государственном реестре и поднадзорны Банку России. Нелегальные кредиторы не соблюдают ни потолок переплаты, ни требования к долговой нагрузке, пожаловаться на них в регулятор нельзя, а деньги приходится возвращать через правоохранительные органы и суд.
Достаточно ввести ИНН, номер лицензии, ОГРН или название — и вы увидите, есть ли у компании действующая лицензия Банка России, недействующая или её нет вовсе. Дополнительно проверьте, как давно работает организация: недавно зарегистрированные компании собраны в разделе «Новые МФО», а реальное отношение к клиентам — в отзывах о займах. Полный каталог предложений доступен в разделе «Займы».
Чем заменить микрозаём, пока действуют ограничения
Новые правила бьют в первую очередь по коротким дорогим займам. Если деньги нужны на срок дольше месяца, логичнее сравнивать не предложения МФО, а банковские продукты. Вариант, который часто оказывается дешевле, — займы на кредитную карту: в пределах льготного периода переплаты нет вообще.
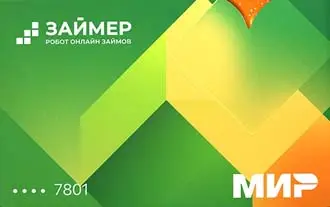
Виртуальная кредитная карта Займер выпускается моментально, обслуживание бесплатное, льготный период составляет 180 дней, кредитный лимит — до 100 000 ₽, ставка — 0,65% в сутки. Карту можно оформить, подтвердив личность через T-ID: поездка в офис и биометрия в ЕБС для этого не требуются.
Если же задача — занять небольшую сумму и вернуть её за две-три недели без переплаты, используйте первый заём без процентов: при возврате точно в срок начислений не будет. Главное — не выходить за срок, иначе ставка применится ко всему периоду.
Умный подбор займа
Сравним предложения 200+ компаний и найдём лучший вариант для вас
 Бесплатно
Без отказа
Что делать, если платить уже нечем
Ограничения 2026–2027 годов защищают от новых долгов, но не списывают старые. Если доходов не хватает на платежи, есть законный механизм — банкротство физического лица. Процедуру проводит арбитражный управляющий: он взаимодействует с кредиторами и судом, а по её итогам долги списываются.
Бесплатную консультацию можно получить по телефону 8 995 644 50 38 или оставить заявку на странице банкротства физических лиц.
Комментарий эксперта Банкпрофи: ждать «само рассосётся» — самая дорогая стратегия. С 1 апреля 2026 года начисления останавливаются на 100% от суммы займа, но долг никуда не исчезает: кредитор вправе уступить его, а сведения о просрочке попадают в кредитную историю. Чем раньше вы зафиксируете ситуацию и посчитаете варианты — реструктуризация, рефинансирование или процедура списания, — тем меньше итоговые потери.
Чек-лист: что сделать заёмщику прямо сейчас
Проверьте, есть ли у ваших действующих займов ПСК выше 200% годовых, и посчитайте, сколько таких договоров открыто одновременно.
Закажите кредитный отчёт через Госуслуги: дважды в год это бесплатно. С 1 октября 2026 года в нём будет видна ПСК по каждому договору.
Сдайте биометрию заранее, если планируете оформлять займы онлайн: процедура бесплатная, но занимает время.
Дайте согласие на запрос кредитной истории в анкете — иначе ПДН автоматически примут за 100%.
Подготовьте подтверждение дохода: справка о доходах, выписка по зарплатному счёту или данные из государственной информационной системы заметно увеличивают одобренную сумму.
Не продлевайте заём трижды и более: с 1 апреля 2026 года для кредитора это означает резерв 99%, и условия для вас станут хуже.
Проверьте кредитора в реестре МФО до перевода персональных данных.
Если платёж превышает половину месячного дохода, не берите новый заём — сначала разберитесь с текущей нагрузкой.
Частые вопросы об изменениях в микрозаймах
Когда снизилась максимальная переплата по микрозайму?
С 1 апреля 2026 года. Потолок уменьшен со 130% до 100% от суммы займа для потребительских кредитов и займов сроком до одного года. Норма распространяется на договоры, заключённые с этой даты. Максимум к возврату — двойная сумма займа.
Могут ли отказать в займе из-за биометрии?
Да, если вы оформляете заём онлайн в микрофинансовой компании: с 1 марта 2026 года без подтверждения личности через Единую биометрическую систему заявку не пропустят. Для микрокредитных компаний требование действует с 1 марта 2027 года. Выход — сдать биометрию бесплатно через приложение «Госуслуги Биометрия» или оформить заём при личном визите в офис.
Сколько дорогих займов можно иметь одновременно?
С 1 октября 2026 года — не более двух договоров с ПСК выше 200% годовых, считая вместе с банковскими кредитами. С 1 апреля 2027 года останется один заём с ПСК выше 100% годовых, а между погашением одного и оформлением следующего должно пройти не менее трёх дней.
Распространяются ли новые правила на старые договоры?
Нет. Ограничение переплаты 100% применяется к договорам, заключённым с 1 апреля 2026 года, правило о количестве займов — только к новым выдачам. Действующие обязательства, ставки и графики платежей остаются прежними.
Почему после января 2026 года одобряют меньшую сумму?
МФО больше не вправе использовать собственные методики оценки дохода без валидации Банка России. Если документов нет, заявленный доход ограничивается среднедушевым доходом в регионе, а с 1 июля 2026 года к нему применяется дополнительный дисконт 10%. Отсюда снижение одобренного лимита.
Станет ли займов меньше на рынке?
Статистика Банка России показывает охлаждение: уровень одобрения в потребительском сегменте опустился до 39% во II квартале 2026 года, выдачи населению сократились до 426 млрд ₽ за квартал. Одновременно растёт доля кредитных линий и долгосрочных займов. Рынок не исчезает, но смещается в сторону более проверенных заёмщиков.
Поможет ли отказ от запроса кредитной истории скрыть долги?
Нет, с 1 апреля 2026 года — наоборот. Без согласия на раскрытие основной части кредитной истории сумма среднемесячных платежей признаётся равной доходу, то есть долговая нагрузка принимается за 100%.
Куда жаловаться, если МФО нарушает новые правила?
В интернет-приёмную Банка России — регулятор осуществляет надзор за микрофинансовыми организациями. Также можно обратиться к финансовому уполномоченному через Госуслуги и в ФССП, если речь о методах взыскания.
Итог от Банкпрофи ру
Изменения 2026–2027 годов складываются в одну логику: меньше коротких дорогих займов, больше проверки дохода и личности, запрет на долговые цепочки. Для аккуратного заёмщика это плюс — потолок переплаты снижен, а навязать бесконечные продления стало сложнее. Для того, кто привык жить с тремя-пятью открытыми договорами, доступ к новым деньгам с октября 2026 года ограничен законом.
Смысл календаря простой: к каждой дате лучше подготовиться заранее. Сдать биометрию, подтвердить доход, закрыть лишние дорогие договоры и проверить кредитора в реестре Банка России. Тогда ограничения не станут причиной отказа в момент, когда деньги нужны срочно.
Источники
Федеральный закон от 29.12.2025 № 545-ФЗ «О внесении изменений в отдельные законодательные акты Российской Федерации» — официальный текст на портале правовой информации, публикация на сайте Президента России
Федеральный закон от 01.04.2025 № 41-ФЗ — официальный текст
Федеральный закон от 21.12.2013 № 353-ФЗ «О потребительском кредите (займе)» — текст на официальном портале правовой информации
Федеральный закон от 02.07.2010 № 151-ФЗ «О микрофинансовой деятельности и микрофинансовых организациях»
Указание Банка России от 19.01.2026 № 7286-У — разъяснения Банка России по расчёту ПДН
Указание Банка России от 30.06.2025 № 7111-У о резервах МФО — страница Указания № 5391-У на сайте Банка России
Решение Совета директоров Банка России от 24.07.2026 о макропруденциальных лимитах на IV квартал 2026 года — текст решения и пресс-релиз от 27.07.2026
Банк России, новость от 30.09.2026 «Новые ограничения для МФО: не больше двух дорогих займов с 1 октября»
Банк России, обзоры тенденций на рынке МФО за I квартал и II квартал 2026 года
Среднерыночные значения полной стоимости потребительского кредита (займа) — страница Банка России
Материал носит информационный характер и не является индивидуальной инвестиционной или юридической рекомендацией. Условия конкретных предложений уточняйте у кредитора.
 Коротко о главном
 С 1 января: доход «со слов» больше не считается