0,8% в день — это 8 рублей с каждой тысячи за один день. Дальше всё считается умножением: сумма займа × 0,008 × количество дней пользования. Взяли 10 000 ₽ на 15 дней — переплата 1 200 ₽, вернёте 11 200 ₽. Взяли 15 000 ₽ на 30 дней — переплата 3 600 ₽, вернёте 18 600 ₽. Взяли 30 000 ₽ на 30 дней — 7 200 ₽ сверху.
В процентах от суммы займа картина выглядит так: 7 дней — 5,6%, 15 дней — 12%, 30 дней — 24%, 60 дней — 48%. Именно поэтому короткий заём воспринимается как «терпимый», а тот же заём на два месяца — как неподъёмный: ставка не меняется, меняется только количество дней.
В годовом выражении 0,8% в день — это 292% годовых полной стоимости займа (ПСК). Формула из закона № 353-ФЗ даёт ровно этот результат: 0,8% × 365 дней = 292%. Это не абстракция: по данным Банка России, среднерыночная ПСК по займам МФО без обеспечения на срок до 30 дней и сумму до 30 000 ₽ на IV квартал 2026 года составляет 290,399% годовых при предельном значении 292%. То есть 0,8% в день — это не «дорогое исключение», а фактическая рыночная норма для займа до зарплаты.
Ниже — полные таблицы расчёта в рублях, объяснение, почему 0,8% в день не встречается на длинных сроках, и рабочие способы заплатить меньше.
 4.4
 5
 5

 5
 5
 4.4

 5

 5
 4.8

 5
 4.5


Коротко о главном
Формула расчёта — сумма займа × 0,008 × количество дней. Проценты начисляются за каждый день фактического пользования деньгами.
Стоимость одного дня — 40 ₽ с 5 000 ₽, 80 ₽ с 10 000 ₽, 120 ₽ с 15 000 ₽, 240 ₽ с 30 000 ₽.
Переплата за 30 дней — 24% от суммы займа: 2 400 ₽ с 10 000 ₽, 7 200 ₽ с 30 000 ₽.
В годовых — 0,8% в день дают ПСК 292% годовых независимо от срока, если долг возвращается одной суммой в конце.
Законный максимум ставки — 0,8% в день по части 23 статьи 5 закона № 353-ФЗ. Выше начислять нельзя.
Потолок переплаты — 100% от суммы займа для договоров, заключённых с 1 апреля 2026 года на срок до одного года. При ставке 0,8% в день он достигается на 125-й день.
Спецпродукт — заём до 10 000 ₽ на срок до 15 дней по статье 6.2 того же закона: все начисления не могут превышать 15% от суммы займа.
Досрочное погашение экономит реальные деньги — проценты пересчитываются за фактический срок пользования, комиссии и штрафы за досрочный возврат законом не предусмотрены.
Комментарий эксперта Банкпрофи: главная ошибка при оценке займа — смотреть на ставку в день и не переводить её в рубли за весь срок. «0,8%» звучит безобидно, пока вы не умножили его на 30. Всегда считайте два числа: сколько вы получите на карту и сколько вернёте в дату из графика. Разница между ними и есть цена займа, и она видна до подписания договора, а не после.
Сколько это в рублях: цена одного дня
Начнём с самой простой величины — сколько заём стоит за сутки. Это число полезно держать в голове, потому что оно не зависит от срока.
Сумма займа | Проценты за 1 день | За 7 дней | За 30 дней |
|---|---|---|---|
3 000 ₽ | 24 ₽ | 168 ₽ | 720 ₽ |
5 000 ₽ | 40 ₽ | 280 ₽ | 1 200 ₽ |
10 000 ₽ | 80 ₽ | 560 ₽ | 2 400 ₽ |
15 000 ₽ | 120 ₽ | 840 ₽ | 3 600 ₽ |
30 000 ₽ | 240 ₽ | 1 680 ₽ | 7 200 ₽ |
50 000 ₽ | 400 ₽ | 2 800 ₽ | 12 000 ₽ |
Расчёт: сумма × 0,008. Для 15 000 ₽ это 120 ₽ в сутки, или 3 600 ₽ за 30 дней. Начисление идёт за каждый календарный день пользования деньгами, включая выходные и праздники.
Полная таблица переплаты по срокам
Ниже — сколько процентов и рублей вы заплатите сверх суммы займа при ставке 0,8% в день и возврате всей суммы в конце срока.
Срок | Переплата, % от суммы | 5 000 ₽ | 10 000 ₽ | 15 000 ₽ | 30 000 ₽ |
|---|---|---|---|---|---|
7 дней | 5,6% | 280 ₽ | 560 ₽ | 840 ₽ | 1 680 ₽ |
10 дней | 8% | 400 ₽ | 800 ₽ | 1 200 ₽ | 2 400 ₽ |
14 дней | 11,2% | 560 ₽ | 1 120 ₽ | 1 680 ₽ | 3 360 ₽ |
15 дней | 12% | 600 ₽ | 1 200 ₽ | 1 800 ₽ | 3 600 ₽ |
21 день | 16,8% | 840 ₽ | 1 680 ₽ | 2 520 ₽ | 5 040 ₽ |
30 дней | 24% | 1 200 ₽ | 2 400 ₽ | 3 600 ₽ | 7 200 ₽ |
45 дней | 36% | 1 800 ₽ | 3 600 ₽ | 5 400 ₽ | 10 800 ₽ |
60 дней | 48% | 2 400 ₽ | 4 800 ₽ | 7 200 ₽ | 14 400 ₽ |
90 дней | 72% | 3 600 ₽ | 7 200 ₽ | 10 800 ₽ | 21 600 ₽ |
125 дней | 100% | 5 000 ₽ | 10 000 ₽ | 15 000 ₽ | 30 000 ₽ |
Последняя строка — не расчёт на будущее, а граница, дальше которой долг расти перестанет. О ней подробнее ниже.
Калькулятор стоимости займа
Почему 0,8% в день — это 292% годовых
Закон № 353-ФЗ «О потребительском кредите (займе)» обязывает кредитора показывать стоимость займа в едином формате — полной стоимости потребительского кредита (займа), или ПСК. Она рассчитывается в процентах годовых и в рублях по формуле:
ПСК = i × ЧБП × 100
где i — ставка базового периода, а ЧБП — число базовых периодов в календарном году. Календарный год для расчёта принимается равным 365 дням.
Возьмём заём 10 000 ₽ на 30 дней с возвратом всей суммы в конце:
Проценты: 10 000 × 0,008 × 30 = 2 400 ₽.
К возврату: 12 400 ₽.
Базовый период — 30 дней, ставка базового периода i = 2 400 / 10 000 = 0,24.
ЧБП = 365 / 30 = 12,1667.
ПСК = 0,24 × 12,1667 × 100 = 292,000% годовых.
Тот же результат получится и для займа на 15 дней, и на 60 дней. Причина простая: при возврате всей суммы в конце срока произведение ставки базового периода на число базовых периодов всегда сводится к дневной ставке, умноженной на 365: 0,008 × 365 = 2,92, то есть 292%. Из этого числа и вырос законодательный потолок ПСК в 292% годовых.
Где смотреть ПСК в договоре
ПСК размещается на первой странице договора, в квадратной рамке в правом верхнем углу, перед таблицей индивидуальных условий. По закону она набрана хорошо читаемым шрифтом наибольшего размера на странице, указана в процентах годовых с точностью до третьего знака после запятой и продублирована в денежном выражении. Площадь рамки — не менее 5% площади страницы.
Если ПСК в рамке выше 292% годовых либо выше среднерыночного значения по вашей категории займа, увеличенного на одну треть, — это нарушение части 11 статьи 6 закона № 353-ФЗ. Отдельно ПСК важна как граница новых ограничений: с 1 октября 2026 года МФО не выдаст третий заём с ПСК выше 200% годовых, если два таких договора уже открыты — разбор в статье «ПСК 200% годовых: где смотреть и попадаете ли вы под запрет».
Комментарий эксперта Банкпрофи: ставка «0,8% в день» и ПСК «292% годовых» — это одно и то же, просто в разных единицах. Рекламе удобнее первое, закону — второе. Сравнивать предложения между собой можно только по ПСК: она учитывает срок, порядок платежей и обязательные сопутствующие платежи, а ставка в день — нет.
125 дней — и долг перестаёт расти
С 1 апреля 2026 года действует потолок переплаты в 100% от суммы займа. Его ввёл Федеральный закон от 29.12.2025 № 545-ФЗ, изменивший часть 24 статьи 5 закона № 353-ФЗ. Норма применяется к договорам потребительского кредита и займа, заключённым с 1 апреля 2026 года, со сроком возврата до одного года. По договорам, подписанным раньше, сохраняется прежний лимит 130%.
В «фиксируемую сумму платежей» входят начисленные проценты, неустойка (штраф и пени), иные меры ответственности и плата за дополнительные услуги кредитора. Как только их сумма достигает 100% от выданного займа, начисления прекращаются. Все нюансы этого ограничения — что в него входит, на какие договоры оно не распространяется и как проверить свой договор, — разобраны в статье «Максимальная переплата по займу — 100%: что изменилось с 1 апреля 2026 года».
Простая арифметика: 100% разделить на 0,8% в день = 125 дней. Это и есть точка, в которой долг по ставке 0,8% в день упирается в законный потолок.
Сумма займа | Максимум всех начислений | Максимум к возврату | День достижения потолка при 0,8% в день |
|---|---|---|---|
5 000 ₽ | 5 000 ₽ | 10 000 ₽ | 125-й |
10 000 ₽ | 10 000 ₽ | 20 000 ₽ | 125-й |
15 000 ₽ | 15 000 ₽ | 30 000 ₽ | 125-й |
30 000 ₽ | 30 000 ₽ | 60 000 ₽ | 125-й |
Важные оговорки, которые часто упускают:
Потолок не применяется, если срок возврата по договору превышает один год.
Потолок не применяется к займам, выданным на предпринимательские цели, — закон № 353-ФЗ регулирует потребительские кредиты и займы.
Прекращение начислений не означает прекращение обязательства: зафиксированную сумму кредитор вправе взыскать через суд, а затем через ФССП России.
Что происходит при просрочке
Размер неустойки ограничен частью 21 статьи 5 закона № 353-ФЗ: не более 20% годовых от суммы просроченной задолженности, если в период просрочки продолжают начисляться проценты, либо не более 0,1% от суммы просроченной задолженности за каждый день нарушения, если проценты не начисляются.
При ставке 0,8% в день и неустойке 20% годовых суммарное начисление составляет примерно 0,855% в день. Потолок в 100% в этом случае достигается примерно за 117 дней, а не за 125. То есть просрочка не «удлиняет» долг бесконечно — она лишь быстрее приводит его к той же границе.
Отдельный случай: заём до 10 000 ₽ на 15 дней
Статья 6.2 закона № 353-ФЗ описывает специальный продукт: потребительский заём без обеспечения на сумму до 10 000 ₽ и срок до 15 дней. Если кредитор соблюдает установленные этой статьёй условия, общая сумма всех начислений не может превышать 15% от суммы займа, а после её достижения начисляется только неустойка 0,1% в день.
Продукт | Сумма займа | Срок | Максимум начислений | К возврату |
|---|---|---|---|---|
Обычный заём, 0,8% в день | 10 000 ₽ | 15 дней | 1 200 ₽ (12%) | 11 200 ₽ |
Спецпродукт по ст. 6.2 | 10 000 ₽ | 15 дней | 1 500 ₽ (15%) | 11 500 ₽ |
Спецпродукт по ст. 6.2 | 5 000 ₽ | 15 дней | 750 ₽ (15%) | 5 750 ₽ |
Обратите внимание: при возврате вовремя обычный заём под 0,8% в день обходится дешевле спецпродукта — 1 200 ₽ против 1 500 ₽. Преимущество спецпродукта раскрывается только в просрочке: его потолок в 15% в шесть с лишним раз ниже общего лимита в 100%.
Почему 0,8% в день не встречается на длинных сроках
Здесь кроется момент, который чаще всего путает заёмщиков. Предельная ставка 0,8% в день — это верхняя граница, а не обязательное условие. На коротких займах она встречается сплошь и рядом, а на длинных — практически никогда, и причина в том же потолке переплаты.
Посчитаем. Заём 30 000 ₽ на 12 месяцев с ежемесячным аннуитетным платежом при начислении 0,8% в день на остаток долга — это платёж около 7 800 ₽ в месяц и переплата порядка 63 000 ₽, то есть 211% от суммы займа. Такой договор противоречил бы лимиту в 100%. Значит, на сроке в год дневная ставка обязана быть существенно ниже.
Это подтверждает и статистика Банка России. Среднерыночные значения ПСК по категориям займов МФО, применяемые к договорам IV квартала 2026 года:
Категория займа МФО (без обеспечения, кроме POS) | Среднерыночная ПСК | Предельная ПСК |
|---|---|---|
До 30 дней, до 30 000 ₽ | 290,399% | 292% |
До 30 дней, свыше 30 000 ₽ | 202,595% | 270,128% |
31–60 дней, до 30 000 ₽ | 290,181% | 292% |
61–180 дней, до 30 000 ₽ | 285,516% | 292% |
61–180 дней, 30 000–100 000 ₽ | 289,717% | 292% |
181–365 дней, до 100 000 ₽ | 120,939% | 161,253% |
181–365 дней, свыше 100 000 ₽ | 35,107% | 46,81% |
Свыше 365 дней, до 100 000 ₽ | 85,828% | 114,437% |
Значения опубликованы Банком России 14 августа 2026 года на основании данных за период с 1 апреля по 30 июня 2026 года.
Вывод из таблицы практический: чем дольше срок и чем больше сумма, тем ниже годовая стоимость денег. Переход от займа «до зарплаты» на 30 дней к займу на 6–12 месяцев с графиком платежей снижает ПСК с примерно 290% до 35–121% годовых. Это не маркетинг, а данные регулятора.
Комментарий эксперта Банкпрофи: если вам предлагают «0,8% в день» на полгода или год — это повод насторожиться и перечитать договор. Либо ставка указана не та, либо в сумму к возврату зашиты платные услуги. Проверьте два параметра: ПСК в рамке на первой странице и итоговую сумму всех платежей по графику. Оба числа должны быть в договоре до подписания.
Сколько вы переплатите на самом деле: три сценария
Одна и та же ставка даёт разную переплату в рублях в зависимости от того, как вы пользуетесь деньгами. Разберём на примере 15 000 ₽.
Сценарий 1. Вернули в срок, одной суммой
Заём 15 000 ₽ на 30 дней под 0,8% в день, возврат всей суммы в конце срока.
Проценты: 15 000 × 0,008 × 30 = 3 600 ₽.
К возврату: 18 600 ₽.
Переплата: 24% от суммы займа.
Сценарий 2. Вернули раньше срока
Те же 15 000 ₽ на 30 дней, но деньги появились на 15-й день.
По части 4 статьи 11 закона № 353-ФЗ заёмщик вправе вернуть всю сумму или её часть досрочно, уведомив кредитора не менее чем за 30 календарных дней, если более короткий срок не установлен договором. По части 2 той же статьи в течение 14 календарных дней с даты получения займа можно вернуть всю сумму или её часть без предварительного уведомления, уплатив проценты за фактический срок пользования.
Кредитор обязан в течение пяти календарных дней со дня получения уведомления рассчитать сумму основного долга и процентов за фактический срок пользования и предоставить этот расчёт заёмщику. Комиссий и штрафов за досрочное погашение закон не предусматривает.
Проценты за 15 дней: 15 000 × 0,008 × 15 = 1 800 ₽.
К возврату: 16 800 ₽.
Экономия против возврата на 30-й день: 1 800 ₽, то есть ровно половина начисленных процентов.
14-дневное окно к этому моменту уже закрыто, поэтому возврат нужно согласовать с кредитором в порядке, установленном договором: большинство МФО разрешают подать заявление на досрочное погашение в личном кабинете и указывают короткий срок уведомления либо позволяют внести сумму в любую дату.
Сценарий 3. Ушёл в просрочку
Заём 15 000 ₽ не возвращён. Начисляются проценты 0,8% в день и неустойка до 20% годовых — примерно 0,055% в день.
За 30 дней просрочки сверх срока: около 3 850 ₽ начислений сверх плановых 3 600 ₽.
За 90 дней просрочки: около 11 543 ₽.
Примерно на 117–125-й день с даты выдачи общая сумма начислений достигает 15 000 ₽, и рост долга прекращается.
Максимум к возврату — 30 000 ₽, независимо от того, сколько месяцев или лет длится взыскание.
Сценарий для 15 000 ₽ | Переплата | Итого к возврату |
|---|---|---|
Возврат на 15-й день | 1 800 ₽ | 16 800 ₽ |
Возврат на 30-й день по графику | 3 600 ₽ | 18 600 ₽ |
Просрочка до достижения потолка | 15 000 ₽ | 30 000 ₽ |
Разница между первым и третьим сценарием — 13 200 ₽. Именно столько стоит привычка «перенести платёж на потом».
Что увеличивает переплату сверх процентов
Ставка 0,8% в день — не единственная статья расходов. На итоговую сумму к возврату влияют четыре фактора.
Платные дополнительные услуги. Страхование, СМС-информирование, подписки на сервисы подбора, «юридическая помощь», программы улучшения кредитной истории. По части 18 статьи 5 закона № 353-ФЗ обязанность заключить другие договоры или приобрести платные услуги включается в индивидуальные условия только при письменном согласии заёмщика в заявлении. Всё, на что вы не соглашались письменно, требовать нельзя.
Плата за способ погашения. Перевод с карты другого банка, оплата через терминал или в салоне связи может стоить комиссии. По части 22 статьи 5 кредитор обязан сообщить о способе бесплатного погашения.
Продление срока. Каждая пролонгация — это новые дни начисления процентов на ту же сумму. С 29 декабря 2025 года новация долга по договору потребительского займа запрещена: пункт 12 части 1 статьи 12 закона № 151-ФЗ не позволяет МФО заключать с заёмщиком соглашение, прекращающее обязательство по первоначальному договору новым обязательством.
Неустойка. До 20% годовых сверх процентов либо 0,1% в день, если проценты не начисляются.
Отдельно отметим кредитные линии. По данным Банка России, во II квартале 2026 года 59% всех выдач МФО приходилось на транши в рамках кредитных линий: средний лимит — около 53 000 ₽ на срок до 6 лет, средний транш — около 14 000 ₽. Проценты в такой конструкции начисляются на фактически использованную сумму, поэтому переплата зависит не от лимита, а от того, сколько траншей вы выбрали и как быстро их закрыли. Транш 14 000 ₽ на 30 дней при 0,8% в день стоит 3 360 ₽.
Как законно заплатить меньше: 5 рабочих способов
Это не «лайфхаки», а прямые следствия закона и арифметики.
Брать на минимальный срок. Каждый лишний день — 0,8% от суммы займа. Если деньги нужны на 10 дней, не оформляйте заём на 30 «с запасом»: при досрочном возврате проценты пересчитают, но платёж по открытому договору уже учтён в вашей долговой нагрузке.
Гасить досрочно. В первые 14 дней — без уведомления кредитора, дальше — с уведомлением. Проценты начисляются только за фактический срок пользования.
Использовать первое предложение под 0%. Многие МФО из реестра Банка России дают новым клиентам первый заём без процентов — переплата в этом случае равна нулю при возврате в срок. Такие предложения собраны в разделе «Первый займ без процентов».
Сменить продукт при потребности в деньгах надолго. Если сумма нужна на 6–12 месяцев, заём «до зарплаты» под 0,8% в день — заведомо худший выбор. Посмотрите в сторону займов и кредитных линий: там среднерыночная ПСК по данным ЦБ составляет от 35% до 121% годовых вместо 290%.
Проверить кредитора до заявки. Если компания не состоит в реестре МФО Банка России, законные ограничения по ставке и переплате на неё не распространяются — потому что она работает вне правового поля.
Совет эксперта Банкпрофи: перед подачей заявки откройте раздел с отзывами о займах и посмотрите, жалуются ли клиенты на списания за платные услуги и на проблемы с досрочным погашением. Это два самых частых источника «неожиданной» переплаты сверх расчётных процентов. Компании, недавно вошедшие в реестр, часто дают более мягкие условия первым клиентам — их список есть в разделе «Новые МФО».
Умный подбор займа
Сравним предложения 200+ компаний и найдём лучший вариант для вас
 Бесплатно
Без отказа
Когда 0,8% в день — не лучший вариант
Ставка 0,8% в день оправдана в одном случае: деньги нужны срочно, сумма небольшая, а вернуть вы планируете в течение двух-трёх недель и точно знаете, откуда придут деньги. Во всех остальных ситуациях есть варианты дешевле.
Параметр | Заём под 0,8% в день, 30 дней | Кредитная карта с льготным периодом |
|---|---|---|
Переплата при возврате в срок | 24% от суммы | 0 ₽ в пределах льготного периода |
Ставка вне льготного режима | 0,8% в день (292% годовых) | 0,65% в сутки |
Скорость получения денег | Минуты, онлайн | Моментальный выпуск виртуальной карты |
Срок, на который удобно брать | До 30 дней | До нескольких месяцев |
Повторное использование | Новый договор и новая заявка | Возобновляемый лимит |
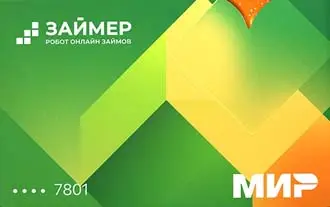
Кредитная карта Займер — альтернатива для тех, кому деньги нужны не на две недели. Карта виртуальная и выпускается моментально: реквизиты доступны сразу после одобрения, ждать пластик не нужно. Обслуживание бесплатное, льготный период — 180 дней, кредитный лимит — до 100 000 ₽. Если уложиться в льготный период, переплата равна нулю; вне его действует ставка 0,65% в сутки. Подтвердить личность при оформлении можно через T-ID, без визита в офис и без отправки фотографий документов. Сравнивая карту с займом, смотрите не на ставку в день, а на полную стоимость кредита в рамке на первой странице договора — это единственный корректный способ сопоставить два разных продукта.
Отдельно про доступность. С 1 апреля 2026 года изменилась методика расчёта показателя долговой нагрузки: без согласия заёмщика на запрос основной части кредитной истории сумма среднемесячных платежей признаётся равной доходу, то есть ПДН принимается за 100%. Плюс Банк России установил макропруденциальные лимиты: на IV квартал 2026 года доля выдач МФО заёмщикам с ПДН выше 50% ограничена 15%, с ПДН выше 80% — 1%. Практический смысл простой: заём, платёж по которому съедает больше половины дохода, получить заметно сложнее. Подробности — в разборе ПДН заёмщика в 2026 году.
Что делать, если платить уже нечем
Если заём под 0,8% в день превратился в долг, который вы не закрываете, потолок переплаты останавливает рост суммы, но не отменяет обязательства. Дальше возможны три сценария: договорённость с кредитором, взыскание через суд и приставов либо списание долгов в процедуре банкротства.
Если возможности платить нет, долги можно списать законно. Этим занимается арбитражный управляющий: он проводит процедуру и взаимодействует с кредиторами и судом от вашего имени. Бесплатную консультацию можно получить по телефону 8 995 644 50 38, а также оставить заявку на странице банкротства физических лиц — специалисты объяснят, подходит ли вам процедура, сколько времени она занимает и какие задолженности в неё попадают.
Комментарий эксперта Банкпрофи: банкротство работает, но имеет последствия: сведения о процедуре отражаются в кредитной истории, и несколько лет при обращении за новым займом придётся сообщать о факте банкротства. Поэтому начинать нужно с расчёта, а не с заявления. Если дорогой договор один и его потолок известен — 100% от суммы, — договориться с кредитором о посильном графике часто дешевле, чем проходить всю процедуру.
Чек-лист перед подписанием договора
Проверьте семь пунктов — это занимает две минуты и экономит конкретные рубли.
Посчитайте сумму к возврату сами: сумма × 0,008 × дней + основной долг. Сверьте с цифрой в договоре.
Найдите ПСК в квадратной рамке на первой странице. Она не должна превышать 292% годовых или среднерыночное значение по категории займа плюс одна треть.
Проверьте дату платежа в графике и убедитесь, что в этот день деньги точно будут.
Снимите все галочки платных услуг, кроме самого займа.
Уточните способ бесплатного погашения — кредитор обязан его предоставить.
Проверьте компанию в реестре МФО Банка России: введите ИНН, номер лицензии, ОГРН или название и убедитесь, что лицензия действующая.
Сохраните договор и график платежей — электронную копию скачайте из личного кабинета сразу после подписания.
Частые вопросы о ставке 0,8% в день
Сколько я переплачу, если возьму 10 000 ₽ на 15 дней под 0,8% в день?
1 200 ₽. Расчёт: 10 000 × 0,008 × 15 = 1 200 ₽. Вернуть нужно 11 200 ₽, если платёж внесён в срок. Это 12% от суммы займа за две недели.
0,8% в день — это много или мало?
Это 292% годовых и законный максимум дневной ставки по потребительскому займу (часть 23 статьи 5 закона № 353-ФЗ). Для сравнения: среднерыночная ПСК по банковским кредитам без залога на сумму свыше 100 000 ₽ на IV квартал 2026 года — 29,339% годовых при предельном значении 39,119%. То есть микрозаём примерно в десять раз дороже банковского кредита в годовом выражении.
Может ли ставка быть выше 0,8% в день?
По потребительскому займу — нет, это прямой законодательный запрет. Если вы видите ставку выше, речь либо о нарушении, либо о договоре, который не является потребительским займом, — например, о займе на предпринимательские цели. На такие договоры не распространяются ни предельная дневная ставка, ни лимит переплаты в 100%.
Правда, что при возврате раньше срока проценты пересчитывают?
Да. По части 2 статьи 11 закона № 353-ФЗ в течение 14 календарных дней с даты получения займа можно вернуть всю сумму или её часть без предварительного уведомления, уплатив проценты за фактический срок пользования. Дальше действует правило уведомления — не менее чем за 30 календарных дней, если договором не установлен более короткий срок. Кредитор обязан предоставить расчёт основного долга и процентов в течение пяти календарных дней со дня получения уведомления.
Что будет, если не платить вообще?
Начисления остановятся, когда общая сумма процентов, неустойки и платных услуг достигнет 100% от суммы займа. Для 15 000 ₽ это 30 000 ₽ к возврату. Обязательство при этом не исчезает: кредитор вправе обратиться в суд, а после получения исполнительного документа — к судебным приставам. Сведения о просрочке попадут в кредитную историю.
Как понять, что переплата достигла потолка?
Следите за «фиксируемой суммой платежей» — она складывается из начисленных процентов, неустойки, иных мер ответственности и платы за дополнительные услуги кредитора. Как только эта сумма равна выданному займу, начисления прекращаются. При ставке 0,8% в день без просрочки это 125-й день, при просрочке с неустойкой — примерно 117-й.
Почему на сайтах МФО пишут «от 0%», а в договоре 0,8%?
«От 0%» — это, как правило, первое предложение для нового клиента и при условии возврата строго в срок. Если срок нарушен или вы обращаетесь повторно, применяется стандартная ставка из индивидуальных условий. Ориентироваться нужно не на рекламный диапазон на сайте, а на ПСК в квадратной рамке на первой странице конкретного договора и на сумму к возврату в графике платежей.
Сколько одобряют при высокой ставке?
Ставка не влияет на одобренную сумму — её определяют подтверждённый доход и показатель долговой нагрузки. Ориентир по рынку: средняя сумма необеспеченного потребительского займа МФО во II квартале 2026 года, по данным Банка России, составила 16,5 тыс. ₽, средний транш в рамках кредитной линии — около 14 тыс. ₽. С 1 января 2026 года МФО не вправе применять невалидированные модели оценки дохода, поэтому заявленная «со слов» сумма учитывается иначе, чем раньше: без документов доход ограничивается среднедушевым показателем по региону.
Итоги
0,8% в день — это 8 ₽ с каждой тысячи в сутки, 24% переплаты за 30 дней и 292% годовых по ПСК.
Расчёт всегда один: сумма займа × 0,008 × количество дней пользования.
Потолок переплаты в 100% от суммы займа, действующий для договоров с 1 апреля 2026 года, при этой ставке достигается на 125-й день.
На длинных сроках ставка 0,8% в день не применяется: среднерыночная ПСК по займам от 181 до 365 дней составляет от 35,107% до 120,939% годовых.
Самые эффективные способы снизить переплату — брать на минимальный срок, гасить досрочно и выбирать продукт с первым займом без процентов.
Ставка в день говорит вам, сколько стоит один день. Переведите её в рубли за весь срок — и решение станет очевидным ещё до подписания договора.
Источники
Федеральный закон от 21.12.2013 № 353-ФЗ «О потребительском кредите (займе)» — статьи 5, 6, 6.2, 11 — официальный интернет-портал правовой информации
Федеральный закон от 29.12.2025 № 545-ФЗ — текст на портале правовой информации, публикация на сайте Президента России
Федеральный закон от 02.07.2010 № 151-ФЗ «О микрофинансовой деятельности и микрофинансовых организациях» — статья 12
Банк России, среднерыночные значения полной стоимости потребительского кредита (займа) — файл для микрофинансовых организаций от 14.08.2026, значения применяются к договорам IV квартала 2026 года
Банк России, новость о снижении максимальной переплаты до 100%
Банк России, обзор тенденций на рынке МФО за II квартал 2026 года
Банк России, интернет-приёмная — жалобы на действия микрофинансовых организаций
Роспотребнадзор, разъяснение о досрочном погашении потребительского кредита
Госуслуги — обращение к финансовому уполномоченному
ФССП России — информация об исполнительных производствах
Материал носит информационный характер и не является индивидуальной инвестиционной или юридической рекомендацией. Расчёты приведены для случая начисления 0,8% в день на сумму займа и возврата всей суммы в конце срока; условия конкретного договора уточняйте у кредитора.
 Коротко о главном
 Полная таблица переплаты по срокам