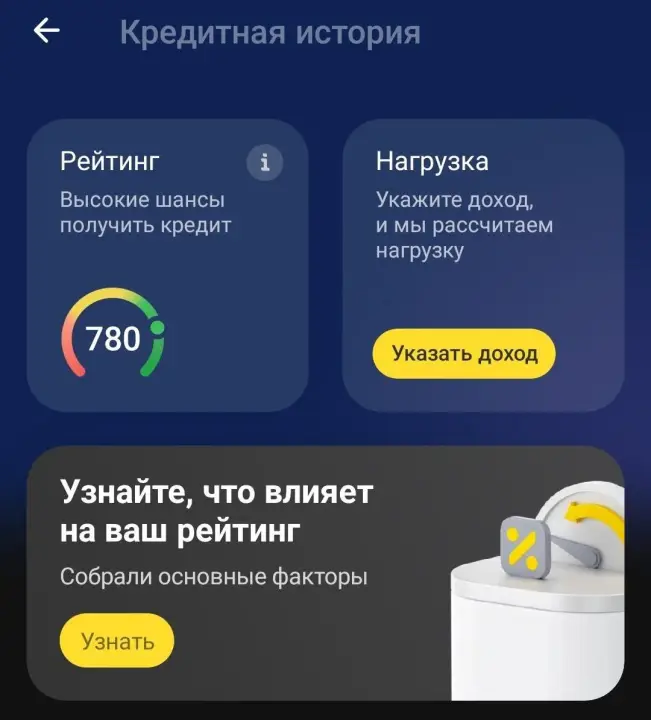
Закона, ограничивающего количество заявок, нет: подавать можно сколько угодно. Но каждая заявка оставляет след в кредитной истории, и чем их больше за короткий период, тем ниже вероятность одобрения. Практическое правило, которое не вредит профилю заёмщика: одна подготовленная заявка в день, максимум две-три в неделю и не больше пяти в месяц — и только в те компании, где вы проходите по базовым требованиям.
Почему так работает:
В информационную часть кредитной истории попадают сведения об обращении за кредитом или займом, о заключении договора и об отказе. Эту часть кредиторы вправе получать без вашего согласия (Банк России о составе кредитной истории).
В дополнительной (закрытой) части фиксируется, кто и когда запрашивал ваш кредитный отчёт — то есть видна вся «география» обращений.
Портал финансовых знаний Банка России прямо называет одним из факторов скоринга то, как часто человек получал отказы других кредиторов (fincult.info).
Отдельные запросы в бюро видны и в том случае, когда одну и ту же анкету отправляют сразу нескольким компаниям.
Важно не путать: ваш собственный запрос кредитной истории ничего не портит. Два раза в год отчёт в каждом бюро выдают бесплатно, любое количество раз — платно (порядок на сайте Банка России).
Умный подбор займа
Сравним предложения 200+ компаний и найдём лучший вариант для вас
 Бесплатно
Без отказа
Совет эксперта Банкпрофи.ру: качество заявки важнее количества. Одна анкета, заполненная достоверно, с подтверждённым доходом и посильной суммой, даёт больше шансов, чем десять одинаковых, разосланных за вечер. Контекст: по данным Банка России, во II квартале 2026 года МФО одобряли лишь 39% заявок, поэтому «веер» почти гарантированно превращается в серию отказов, которые останутся в истории.
Что именно попадает в кредитную историю при подаче заявки
Кредитная история состоит из четырёх частей: титульной, основной, дополнительной (закрытой) и информационной. При подаче заявки работают две последние:
Информационная часть: факт обращения за кредитом или займом, результат — заключён договор или получен отказ, а также сведения о просрочке в течение 90 дней. Кредиторы могут получать эту часть свободно, согласие заёмщика не требуется.
Дополнительная (закрытая) часть: кто именно запрашивал отчёт и когда. Для доступа к основной части кредитору нужно ваше согласие, которое действует 6 месяцев.
Отсюда два практических вывода:
Отказ не «исчезает» — он виден другим кредиторам, даже если вы никому об этом не рассказали.
Следы остаются независимо от того, получили вы деньги или нет: значение имеет сам факт обращения.
Срок хранения — 7 лет со дня последнего изменения информации в записи. Ошибки можно оспорить: заявление подаётся в бюро, оно перепроверяет сведения у кредитора и отвечает в течение 20 рабочих дней (порядок оспаривания).
Почему много заявок за день снижают шанс одобрения
Скоринг — это статистическая модель: она сравнивает вас с заёмщиками, которые уже брали похожие кредиты, и предсказывает вероятность просрочки. Веса параметров компании не раскрывают, но логика известна из разъяснений Банка России.
Что видит модель, когда за сутки пришло пять-десять заявок:
Рост потребности в деньгах. Серия обращений за короткий период статистически связана с кассовым разрывом и высокой долговой нагрузкой.
Накопление отказов. Каждый отказ — новый отрицательный сигнал для следующего кредитора; портал финансовых знаний ЦБ относит частоту отказов к значимым факторам скоринга.
Признак мошенничества или посредников. Одинаковые анкеты с разных устройств и IP, расхождения в данных, массовые обращения — типичный профиль недобросовестного посредничества.
Уже высокая нагрузка. По данным Банка России, 11,3 млн заёмщиков имеют три кредита и более, и на них приходится 47% всей задолженности граждан (анализ тенденций розничного кредитования). Новый заём при такой нагрузке упирается в макропруденциальные лимиты по ПДН.
Дополнительный фактор — частые обращения в МФО: как отмечает fincult.info, банк может трактовать их как признак того, что заёмщику «есть что скрывать», и снизить балл. Поэтому серия микрозаймов, поданных за один день, ухудшает не только шансы в МФО, но и будущие банковские решения.
Комментарий эксперта Банкпрофи.ру: отдельная история — посредники, которые за плату «рассылают анкету в 30 МФО». Формально это ваши обращения: все они попадут в информационную часть истории и в список запросов, а деньги вы получите в лучшем случае от одной компании. Экономия времени оборачивается испорченным профилем на месяцы вперёд.
Сколько заявок безопасно: таблица сценариев
Закона с лимитами нет, поэтому ниже — практическая оценка риска, а не норматив. Она опирается на то, как устроена кредитная история и скоринг.
Сколько заявок вы подаёте | Что видят кредиторы | Как это влияет на одобрение |
|---|---|---|
1 заявка в день в подходящую компанию | Одно обращение, один запрос | Нейтрально: обычный профиль заёмщика |
2–3 заявки в течение недели | Несколько обращений в разных компаниях | Приемлемо, если заявки осмысленные и данные одинаковые |
3–5 заявок за один день | Серия запросов и, скорее всего, отказов | Риск заметно выше: модель считывает острую потребность в деньгах |
Больше 5 за день, каждый день | Массовые обращения, возможные расхождения в анкетах | Высокий риск отказов по всем заявкам и снижения рейтинга |
Заявки через платных посредников | Десятки обращений за короткое время | Худший сценарий: след остаётся, а деньги приходят не всегда |
Ваш собственный запрос кредитной истории | Запрос самого субъекта истории | На оценку не влияет, бесплатно 2 раза в год в каждом бюро |
Как пользоваться таблицей: если сегодня уже была одна заявка и пришёл отказ, вторую имеет смысл подавать не в тот же день, а после того, как устранена причина отказа.
Как подать несколько заявок безопасно
Сначала диагностика, потом заявки. Получите кредитную историю (бесплатно два раза в год через Госуслуги), посчитайте свой ПДН, проверьте исполнительные производства в банке данных ФССП.
Отберите компании по своему профилю. Смысл не в количестве, а в совпадении условий: новым клиентам подходят предложения с нулевой ставкой — первый заём без процентов, при нагрузке и длинном сроке — долгосрочные займы, при залоге автомобиля требования к истории мягче — займы под залог ПТС.
Проверьте каждую компанию в реестре ЦБ РФ. Заявка нелегальному кредитору — это не только риск условий, но и бесполезная потеря времени: на такие организации ограничения по ставке и переплате не распространяются.
Используйте одну и ту же анкету. Данные о доходе, стаже и работодателе должны совпадать от заявки к заявке: расхождения видны через кредитную историю.
Разносите обращения по времени. Между заявками разумно выдерживать хотя бы несколько дней, а после отказа — одну-две недели.
Не подавайте заявку, если не готовы к звонку. Неподтверждённый контакт и пропущенный звонок кредитора часто означают автоматический отказ.
Калькулятор стоимости займа
Совет эксперта Банкпрофи.ру: модуль умного подбора на этой странице работает по другой логике, чем ручная рассылка анкет: вы один раз указываете сумму и срок, а сервис опрашивает МФО из реестра ЦБ РФ и показывает доступные варианты. Это экономит время и снижает риск опечаток в данных, но полностью «невидимым» для кредитной истории обращение не делает — заявки всё равно проходят через скоринг конкретных компаний. Поэтому подбирать варианты стоит тогда, когда вы действительно готовы оформить заём.
Что делать, если заявок уже слишком много
Ситуация поправима, но требует паузы:
Остановитесь минимум на 30 дней. Новые обращения в этот период только углубляют проблему: каждый запрос и каждый отказ остаются в истории.
Запросите кредитную историю и проверьте её на ошибки. Если часть обращений вам не принадлежит — это признак мошенничества: оспаривайте запись в бюро и сообщайте в полицию.
Закройте мелкие обязательства. Снижение числа активных договоров уменьшает ПДН и улучшает восприятие профиля.
Установите самозапрет, если заявки подаются импульсивно. С 1 марта 2025 года гражданин может бесплатно установить в кредитной истории самозапрет на потребительские кредиты и займы через Госуслуги, а с 1 сентября 2025 года — через МФЦ; при действующем самозапрете кредитор обязан отказать. Снимается он через день после подачи заявления (разъяснение Банка России).
Вернитесь с одной заявкой в компанию, подходящую по профилю, — после того как данные обновились и нагрузка снизилась.
Альтернативы, которые не требуют серии заявок
Подбор по одному запросу. Если нужна небольшая сумма на короткий срок, удобнее сравнить условия в одном месте: раздел займы онлайн и общая витрина займы позволяют выбрать продукт без десятка анкет.
Кредитная карта с длинным льготным периодом. Одна заявка — и в распоряжении возобновляемый лимит. Виртуальная кредитная карта «Займер» выпускается моментально в цифровом виде: реквизиты приходят сразу после одобрения, картой можно платить в интернете и добавить её в мобильный кошелёк для офлайн-покупок. Обслуживание бесплатное, кредитный лимит — до 100 000 ₽, льготный период — 180 дней, ставка вне льготного периода — 0,65% в сутки. Оформление онлайн, личность подтверждается через T-ID — без визита в офис и ожидания пластика. При возврате в течение 180 дней проценты не начисляются, поэтому карта закрывает потребности, ради которых обычно подают несколько заявок на займы. Если вернуть вовремя не получится, включится ставка 0,65% в сутки, так что продукт рассчитан на конкретную дату поступления денег. Условия меняются: перед подписанием договора сверяйте их на странице продукта.


 5
Залоговый заём. Ломбард оценивает предмет залога, а не серию ваших обращений; МФО при залоге автомобиля также предъявляют более мягкие требования к кредитной истории.
Банк, в котором вы получаете доход. Зарплатному клиенту чаще одобряют кредит или карту по упрощённой процедуре — одной заявки достаточно.
Не кредитные варианты: рассрочка на конкретную покупку, аванс или материальная помощь от работодателя, социальный контракт при низком доходе.
Перед любой заявкой проверьте кредитора через реестр действующих МФО на Bankprofi.ru — по ИНН, ОГРН, номеру лицензии или названию, а также в государственном реестре Банка России. Дополнительно полезно посмотреть, как компания рассматривает заявки и ведёт себя при просрочке: отзывы о займах. Если выбираете кредитора впервые, обратите внимание на новые МФО: они активнее борются за клиентов и чаще одобряют первое обращение.
Комментарий эксперта Банкпрофи.ру: если причина серии заявок в том, что платить по текущим долгам уже нечем, остановитесь и посчитайте общую сумму обязательств. Закон о банкротстве физических лиц (№ 127-ФЗ) позволяет списать долги законно: внесудебная процедура через МФЦ бесплатна и доступна при долге от 25 000 до 1 000 000 ₽ (порядок на Госуслугах), судебная проходит в арбитражном суде с участием финансового (арбитражного) управляющего. Бесплатная консультация арбитражного управляющего — по телефону 8 995 644 50 38, заявка — на странице банкротство физических лиц. Новый заём в такой ситуации проблему не решает, а следы от заявок остаются на семь лет.
Частые вопросы о количестве заявок
Есть ли закон, который ограничивает число заявок в день?
Нет. Закон устанавливает требования к расчёту долговой нагрузки, макропруденциальные лимиты и ограничение на количество одновременно действующих «дорогих» займов, но не лимит на число обращений. Ограничение фактическое: каждая заявка попадает в кредитную историю и учитывается скорингом.
Портит ли кредитную историю мой собственный запрос отчёта?
Нет. Запрос самого субъекта кредитной истории не влияет на оценку. Бесплатно отчёт выдают два раза в год в каждом бюро, далее — платно и без ограничения по количеству.
Фиксируются ли отказы в кредитной истории?
Да. Информационная часть содержит сведения об обращении за кредитом или займом, о заключении договора и об отказе, и кредиторы могут получать её без согласия заёмщика. Записи хранятся 7 лет со дня последнего изменения.
Через сколько можно подавать заявку после отказа?
Юридического запрета нет, но подавать ту же анкету без изменений бессмысленно. Разумный интервал — одна-две недели, за которые обновятся данные в бюро, закроются мелкие обязательства и устранится причина отказа. Для займов с ПСК выше 100% годовых с 1 апреля 2027 года действует обязательный период охлаждения не менее 3 дней между договорами.
Помогают ли сервисы подбора займов сократить число обращений?
Частично. Подбор позволяет один раз ввести сумму и срок и получить список подходящих компаний из реестра ЦБ РФ вместо ручного перебора сайтов, но сами заявки проходят скоринг конкретных кредиторов, поэтому подавать их стоит только тем, где вы реально проходите по условиям.
Что делать, если заявки подавал не я?
Немедленно оспорьте сведения в бюро кредитных историй (порядок — на сайте Банка России), сообщите в полицию и установите самозапрет на заключение договоров потребительских кредитов и займов через Госуслуги или МФЦ: при действующем самозапрете кредитор обязан отказать.
Итог от Банкпрофи ру
Закон не ограничивает число заявок, но ограничивает здравый смысл: каждая заявка и каждый отказ видны кредиторам без вашего согласия.
Безопасный ориентир — одна подготовленная заявка в день, до трёх в неделю и до пяти в месяц, с разносом по времени.
Собственный запрос кредитной истории безопасен и полезен: делайте его до подачи заявок, чтобы понимать причину возможных отказов.
Веер анкет и услуги платных посредников ухудшают профиль сильнее, чем один отказ по существу.
После серии обращений нужна пауза 30 дней и работа с причиной: долги, доход, ошибки в истории.
Для защиты от импульсивных заявок и мошенников есть самозапрет — бесплатный, устанавливается через Госуслуги и МФЦ, снимается через день.
Подобрать вариант под свою сумму и срок можно через модуль умного подбора на этой странице: сервис опрашивает МФО из реестра ЦБ РФ и показывает доступные займы на карту, включая предложения с 0% для новых клиентов.
Источники информации
Материал подготовлен на основе официальных публикаций Банка России и государственных сервисов. Что именно мы использовали:
Кредитные истории: как узнать свою кредитную историю — официальный раздел Банка России о работе бюро кредитных историй. Взяты: состав кредитной истории (титульная, основная, дополнительная и информационная части), содержание информационной части — обращения, заключение договора и отказы, право кредиторов получать информационную часть без согласия заёмщика, срок действия согласия 6 месяцев, срок хранения записей 7 лет, бесплатный лимит два запроса в год в каждом бюро.
Порядок формирования кредитной истории — страница Банка России о Положении № 758-П и статье 4 закона № 218-ФЗ. Взяты: перечень источников формирования кредитной истории (банки, МФО, взыскатели, ФССП, арбитражные управляющие) и нормативная основа передачи сведений.
Оспаривание кредитной истории — разъяснение Банка России. Взяты: порядок подачи заявления в бюро и срок ответа — 20 рабочих дней.
Самозапрет на заключение договоров потребительских кредитов (займов) — официальное описание механизма. Взяты: дата введения (1 марта 2025 года), доступность через Госуслуги и с 1 сентября 2025 года через МФЦ, бесплатность, обязанность кредитора отказать при действующем самозапрете, снятие через день.
Скоринг: как банки и МФО решают, давать ли вам кредит — материал портала финансовых знаний Банка России (обновлён 19.01.2026). Взяты: источники данных для скоринга, наибольший вес кредитной истории, учёт частоты отказов других кредиторов, настороженность банков к частым обращениям в МФО, закрытость весов скоринговых моделей.
Анализ тенденций в сегменте розничного кредитования на основе данных бюро кредитных историй, второе полугодие 2025 года — информационный материал Банка России. Взяты: 48,5 млн заёмщиков на 01.01.2026, 11,3 млн заёмщиков с тремя кредитами и более и 47% задолженности, приходящейся на них.
Тенденции на рынке МФО за II квартал 2026 года — ежеквартальный обзор Банка России. Взяты: уровень одобрения заявок 39% в потребительском сегменте (−2 п. п. за квартал, −6 п. п. за год), правило о признании среднемесячных платежей равными доходу при отсутствии согласия на раскрытие кредитной истории, ограничение на количество «дорогих» займов с 01.10.2026.
Как посмотреть свою кредитную историю — инструкция портала Госуслуг о получении списка бюро и бесплатном запросе отчёта два раза в год.
Банк данных исполнительных производств ФССП России — государственный сервис для проверки действующих взысканий, которые влияют на решение кредитора.
Банкротство граждан: внесудебная процедура через МФЦ — условия бесплатного списания долгов при сумме от 25 000 до 1 000 000 ₽.
Реестры субъектов рынка микрофинансирования — государственный реестр МФО для проверки легальности кредитора перед подачей заявки.

 Что именно попадает в кредитную историю при подаче заявки
 Есть ли закон, который ограничивает число заявок в день?