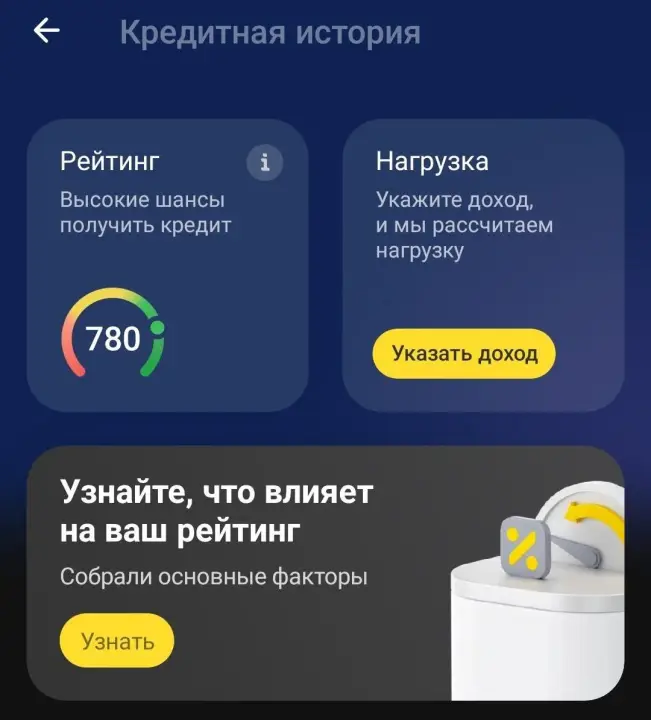
Массовый отказ почти всегда означает одну из четырёх причин: высокая долговая нагрузка, неподтверждённый доход, проблемы в кредитной истории или не пройденная идентификация. План на 7 дней сводится к тому, чтобы найти конкретную причину, устранить её и вернуться с одной заявкой в правильно подобранную компанию — а не рассылать десятки анкет подряд.
Почему отказов стало больше: по данным Банка России, уровень одобрения заявок в потребительском сегменте МФО во II квартале 2026 года составил 39% — минус 6 процентных пунктов к прошлому году («Тенденции на рынке МФО»). С 2026 года действуют новые правила: упрощённая оценка дохода отменена, без согласия на раскрытие кредитной истории долговая нагрузка принимается равной 100%, а микрофинансовые компании при онлайн-выдаче обязаны идентифицировать клиента через Единую биометрическую систему.
Сжатый план на неделю:
День 1 — диагностика: кредитная история и исполнительные производства.
День 2 — исправление ошибок в данных.
День 3 — снижение долговой нагрузки и сбор подтверждения дохода.
День 4 — техническая подготовка: биометрия, карта на своё имя, актуальные контакты.
День 5 — одна заявка с минимальной суммой в подобранную компанию.
День 6 — легальные альтернативы, если снова отказ.
День 7 — решение проблемы долга: реструктуризация, жалобы, банкротство.
Совет эксперта Банкпрофи.ру: не тратьте неделю на поиск «МФО без отказа» — таких гарантий не существует ни у кого, а объявления с обещанием «100% одобрение за плату» дают мошенники. Работает другое: одна исправленная причина отказа повышает шансы сильнее, чем двадцать новых заявок.
Умный подбор займа
Сравним предложения 200+ компаний и найдём лучший вариант для вас
 Бесплатно
Без отказа
Почему отказывают всем скопом: что изменилось в 2026 году
Отказ сразу в нескольких компаниях — это не совпадение. МФО работают по одним и тем же регуляторным правилам, поэтому один и тот же стоп-фактор срабатывает у всех:
Макропруденциальные лимиты по ПДН. Банк России ограничивает долю займов, которые можно выдать закредитованным клиентам: во II квартале 2026 года на заёмщиков с ПДН свыше 50% пришлось 16% выдач, с ПДН свыше 80% — 2% при лимитах 18 и 3% (Обзор ключевых показателей микрофинансовых институтов). Когда лимит выбран, компания обязана отказать.
Новый порядок оценки дохода. С 1 января 2026 года МФО не применяют собственные модельные методики оценки дохода по займам до 50 тыс. ₽: берётся меньшее из двух значений — среднедушевой доход в регионе или доход, указанный в заявлении, а с 1 июля 2026 года при отсутствии официальных документов применяются понижающие коэффициенты.
Согласие на кредитную историю. С 1 апреля 2026 года, если согласия на раскрытие основной части кредитной истории нет, сумма среднемесячных платежей признаётся равной среднемесячному доходу — это ПДН 100% и автоматический отказ.
Биометрия для онлайн-займов. С 1 марта 2026 года микрофинансовые компании обязаны идентифицировать и аутентифицировать клиента через ГИС ЕБС при дистанционной выдаче.
Ограничение «цепочек» займов. С 1 октября 2026 года нельзя получить новый заём с ПСК выше 200% годовых при двух непогашённых «дорогих» займах, а с 1 апреля 2027 года действует правило «один заём в руки» и период охлаждения 3 дня (сообщение Банка России).
К этому добавляется политика самих компаний: доля просрочки свыше 90 дней в портфеле МФО достигла 35%, поэтому одобрения сместились в сторону заёмщиков с более высоким кредитным рейтингом.
День 1. Диагностика: узнайте, что о вас видят кредиторы
Начинать нужно не с новых заявок, а с проверки данных — именно в них чаще всего кроется причина.
Запросите список бюро кредитных историй через Госуслуги, затем саму кредитную историю в каждом бюро — бесплатно два раза в год.
Сверьте активные обязательства: закрытые договоры, чужие кредиты, задвоенные записи, непогашенные копеечные остатки — всё это увеличивает ПДН.
Проверьте исполнительные производства в банке данных ФССП: действующее взыскание — сильный стоп-фактор для любого кредитора.
Посчитайте свой ПДН: сложите ежемесячные платежи по всем кредитам и займам и разделите на подтверждённый месячный доход. Значение выше 50% резко снижает шансы, выше 80% — практически гарантирует отказ.
Комментарий эксперта Банкпрофи.ру: на этом этапе полезно вспомнить, как именно вы подавали заявки. Если в каждой анкете доход был указан разный, а сумма займа отличалась в разы, скоринг мог счесть данные недостоверными. Запишите для себя одну корректную версию сведений и дальше используйте только её.
День 2. Исправьте ошибки в кредитной истории
Если в отчёте есть недостоверные сведения — погашенный долг числится открытым, указан чужой договор, неверная сумма или просрочка, которой не было, — их нужно оспорить, а не игнорировать.
Как действовать:
Направьте заявление в бюро кредитных историй, в котором хранится ошибочная запись; порядок описан Банком России на странице оспаривание кредитной истории.
Бюро перепроверит данные, сделав запрос кредитору, и в течение 20 рабочих дней сообщит результат.
Параллельно напишите в саму организацию, передавшую сведения, — часто исправление происходит быстрее напрямую.
Если кредитор и бюро отказали, обращайтесь с жалобой в интернет-приёмную Банка России.
Ошибки встречаются чаще, чем принято думать, и именно они иногда объясняют отказ при полностью исправной платёжной дисциплине.
День 3. Снизьте долговую нагрузку и соберите подтверждение дохода
Это самый результативный день недели: два действия напрямую меняют цифру, которую видит скоринг.
Что сделать с долгами:
закройте один-два небольших договора — снижение числа активных обязательств влияет сильнее, чем частичное досрочное погашение крупного;
не берите новый заём, чтобы закрыть старый: с 1 октября 2026 года количество одновременно действующих «дорогих» займов ограничено законом;
если платежей несколько, рассмотрите банковское рефинансирование — один платёж с меньшей ставкой снижает ПДН.
Что сделать с доходом:
подготовьте справку о доходах, выписку по счёту с регулярными поступлениями за 3–6 месяцев, для самозанятых — справку из приложения «Мой налог»;
если работаете по договору, приложите его копию;
укажите в анкете доход, который можете подтвердить документально: расхождение между заявленной суммой и реальными поступлениями — частая причина отказа.
Совет эксперта Банкпрофи.ру: не завышайте доход «для красоты». С 2026 года МФО обязаны опираться на официальные данные или на среднедушевой доход региона, а расхождение между анкетой и фактом трактуется как недостоверные сведения — это отказ и отметка в скоринге, которая будет мешать и в других компаниях.
День 4. Устраните технические причины отказа
Часть отказов вообще не связана с деньгами — их провоцируют формальности, которые легко исправить за день.
Сдайте биометрию в Единую биометрическую систему — без неё микрофинансовая компания не вправе выдать онлайн-заём (требование действует с 1 марта 2026 года).
Проверьте карту: она должна быть выпущена на ваше имя, срок действия не истёк, баланс положительный, подключены СМС-подтверждения.
Обновите контакты: действующий номер телефона и почта, совпадающие с указанными в Госуслугах.
Проверьте документы: паспорт действителен, данные в анкете совпадают с ним буква в букву.
Подготовьте подтверждённый аккаунт на Госуслугах и T-ID — многие сервисы позволяют оформить договор через них без визита в офис.
Калькулятор стоимости займа
День 5. Одна заявка — в правильно выбранную компанию
После исправлений подавайте одну заявку, а не десять. Массовые обращения за короткий период фиксируются в кредитной истории и трактуются как признак высокой потребности в деньгах.
Как выбрать компанию:
Проверьте её в реестре ЦБ РФ: реестры субъектов рынка микрофинансирования — единственно достоверный источник.
Посмотрите условия по вашему профилю: для первого обращения подойдут продукты с небольшим лимитом и акцией 0% — раздел первый заём без процентов.
Снизьте запрашиваемую сумму. При первом обращении МФО одобряют небольшие лимиты: средний чек короткого займа в I квартале 2026 года составлял около 12 тыс. ₽, средний транш по кредитным линиям — около 11 тыс. ₽. Просить 100 000 ₽ после серии отказов — почти гарантированный отказ.
Учтите лояльность к профилю: компании, работающие с заёмщиками после просрочек, ищутся в разделе займы с плохой кредитной историей, предложения с мягкой скоринговой политикой — в разделе займы без отказа.
Сверьте ПСК и лимит переплаты в договоре до подписания: с 1 апреля 2026 года переплата по займам сроком до года не может превышать 100% от суммы займа (разъяснение Банка России).
День 6. Легальные альтернативы, если снова отказ
Если скоринг не пропустил заявку и на этот раз, не возвращайтесь к веерным заявкам — рассмотрите другие законные инструменты.
Кредитная карта с длинным льготным периодом. Виртуальная кредитная карта «Займер» выпускается моментально и полностью в цифровом виде: реквизиты приходят сразу после одобрения, картой можно платить в интернете и добавить её в мобильный кошелёк для офлайн-покупок. Обслуживание бесплатное, кредитный лимит — до 100 000 ₽, льготный период — 180 дней, ставка вне льготного периода — 0,65% в сутки. Оформление онлайн, личность подтверждается через T-ID — без визита в офис и ожидания пластика. Скоринг по карточным продуктам отличается от скоринга по микрозаймам, поэтому отказ в МФО не означает отказ по карте.


 5
Заём в ломбарде под залог вещи. Ломбард выдаёт заём под залог имущества и оценивает прежде всего предмет залога, а не кредитную историю. Это дорогой способ, но он доступен при отказах везде; правила работы ломбардов установлены законом № 196-ФЗ, а сами организации состоят в реестре Банка России.
Рассрочка вместо займа. Если деньги нужны под конкретную покупку, используйте сервис рассрочки: с 1 апреля 2026 года он бесплатен для потребителя, максимальный срок — 6 месяцев, а операторы состоят в реестре Банка России.
Зарплатный банк. Обратитесь в банк, на карту которого приходит доход: у зарплатных клиентов одобрение чаще, а требования мягче.
Социальный контракт. При низком доходе государство помогает деньгами безвозвратно: до 350 000 ₽ на открытие или развитие своего дела, до 200 000 ₽ на личное подсобное хозяйство, выплаты на поиск работы и обучение. Условия и порядок — на Госуслугах.
Поддержка работодателя или профсоюза: аванс, материальная помощь, беспроцентный заём — это не влияет на кредитную историю и не требует скоринга.
Комментарий эксперта Банкпрофи.ру: отдельно про «займы самозанятым на предпринимательские цели». Банк России предупреждает: на такие договоры не распространяются ограничения потребительского кредитования — предельная дневная ставка, лимит ПСК и потолок переплаты. Иногда их предлагают именно тем, кому отказали по обычному займу. Подписывать такой договор можно только после внимательного чтения условий и расчёта реальной стоимости.
День 7. Разберитесь с причиной глубже: долг, ошибка или мошенники
Седьмой день — про то, чтобы не повторить ситуацию и защитить себя.
Если причина в непосильных долгах. Не перекрывайте один заём другим. Закон о банкротстве физических лиц (№ 127-ФЗ) позволяет списать долги законно: внесудебная процедура через МФЦ бесплатна и доступна при долге от 25 000 до 1 000 000 ₽ (порядок на Госуслугах), судебная процедура проходит в арбитражном суде с участием финансового (арбитражного) управляющего. Бесплатная консультация арбитражного управляющего — по телефону 8 995 644 50 38, заявка — на странице банкротство физических лиц.
Если отказали из-за ошибок кредитора. Жалоба в интернет-приёмную Банка России и обращение к финансовому уполномоченному — бесплатные и действенные инструменты.
Если после отказа начали звонить «помощники». Предложения «разблокировать скоринг», «удалить кредитную историю» или «оформить заём через подставное лицо» за предоплату — это мошенничество. Настоящий кредитор не берёт денег до выдачи займа.
Таблица: день, задача, результат
День | Что сделать | Инструмент | Ожидаемый результат |
|---|---|---|---|
1 | Получить кредитную историю, проверить ПДН и взыскания | Госуслуги, банк данных ФССП | Видна причина отказа в цифрах |
2 | Оспорить недостоверные сведения | Заявление в БКИ, жалоба в ЦБ | Записи исправлены (до 20 рабочих дней) |
3 | Закрыть мелкие долги, собрать справки о доходе | Платежи, справка, выписка, «Мой налог» | ПДН снижен, доход подтверждён |
4 | Сдать биометрию, проверить карту и контакты | ЕБС, Госуслуги, T-ID | Технические отказы исключены |
5 | Подать одну заявку на небольшую сумму | Модуль подбора, реестр ЦБ РФ | Максимальный шанс одобрения |
6 | Если отказ — использовать альтернативы | Карта с льготным периодом, ломбард, рассрочка, соцконтракт | Деньги получены легально |
7 | Устранить первопричину | Реструктуризация, жалоба, банкротство | Проблема не повторяется |
Перед подачей заявки проверьте компанию через реестр действующих МФО на Bankprofi.ru — по ИНН, ОГРН, номеру лицензии или названию. Полезно почитать отзывы о займах: там видно, насколько охотно компания одобряет заявки и как ведёт себя при просрочке. Сравнивать условия удобнее в разделе займы, а если нужен заём под залог автомобиля, смотрите предложения в разделе займы под залог ПТС — при наличии залога требования к кредитной истории мягче. Новые компании чаще борются за клиентов: список есть в материале новые МФО.
Чего делать нельзя после серии отказов
Платить посредникам «за одобрение». Ни одна легальная МФО не берёт предоплату: ни за страховку, ни за «проверку счёта», ни за перевод денег.
Обращаться к компаниям вне реестра ЦБ РФ. На нелегальных кредиторов не распространяются ни потолок 0,8% в день, ни ограничение переплаты 100%, ни правила взыскания.
Подавать десятки заявок за один день. Каждая фиксируется в кредитной истории, а их количество само по себе становится стоп-фактором.
Брать заём, чтобы погасить другой заём. С октября 2026 года это прямо ограничено законом, а на практике ведёт к долговой спирали.
Передавать кому-либо карту, коды из СМС или доступ к Госуслугам. Так оформляют займы на ваше имя, а долг и взыскание остаются вашими.
Верить в «удаление» кредитной истории за деньги. Сведения хранятся установленный законом срок, удалить их за плату невозможно.
Совет эксперта Банкпрофи.ру: базовые правила безопасности и разъяснения по займам публикуют Банк России и портал финансовых знаний fincult.info. Если предложение выглядит щедрее рынка и требует предоплату — это не щедрость, а схема.
Частые вопросы после отказов в МФО
Почему отказывают во всех МФО одновременно?
Компании работают по одним регуляторным правилам: считают ПДН, соблюдают макропруденциальные лимиты, проверяют кредитную историю и биометрию. Один стоп-фактор — высокая нагрузка, неподтверждённый доход, отсутствие согласия на запрос кредитной истории или действующее взыскание — даёт отказ сразу везде. По данным Банка России, во II квартале 2026 года одобрение получали лишь 39% заявок.
Через сколько можно подавать заявку снова?
Формального запрета на повторную подачу нет, но смысла в ней без изменений в данных тоже нет: разумно выждать одну-две недели, устранить причину и подать одну заявку. Для займов с ПСК выше 100% годовых с 1 апреля 2027 года вводится обязательный период охлаждения — не менее 3 дней между погашением займа и оформлением следующего.
Одобрят ли заём, если нет официального дохода?
Шанс ниже, но он есть: МФО вправе оценить доход по среднедушевому показателю в регионе, а при отсутствии официальных документов применяются понижающие коэффициенты. Подтверждение любых регулярных поступлений — выписка по счёту, справка самозанятого, договор — заметно повышает вероятность одобрения.
Существуют ли МФО, которые одобряют всем?
Нет. Гарантированное одобрение противоречит требованиям Банка России об оценке долговой нагрузки. Объявления со «100% одобрением» и предоплатой дают мошенники или нелегальные кредиторы, которых нет в государственном реестре.
Помогает ли заём под залог получить одобрение?
Да, залог снижает риск для кредитора: ломбард оценивает предмет залога, а МФО и банки при залоге автомобиля или недвижимости предъявляют более мягкие требования к кредитной истории и доходу. При этом стоимость такого займа нужно считать отдельно, а риск потери имущества остаётся.
Что делать, если деньги нужны срочно, а одобряют только большую сумму с высокой ставкой?
Не берите заём «с запасом». Попросите меньший лимит — его одобряют чаще, — а остальное закройте альтернативой: рассрочкой на покупку, кредитной картой с льготным периодом, помощью работодателя или социальным контрактом.
Итог от Банкпрофи ру
Отказ везде — это сигнал о конкретной причине, а не о «чёрном списке». Начните с кредитной истории и расчёта ПДН: в большинстве случаев проблема видна в цифрах.
Неделя достаточна, чтобы исправить ошибки в данных, закрыть мелкие долги, подтвердить доход, сдать биометрию и подать одну осмысленную заявку на небольшую сумму.
Первое обращение после отказов — не время просить максимум: одобряют в среднем около 11–12 тыс. ₽, лимит растёт после вовремя погашенных договоров.
Если отказали и после подготовки, используйте легальные альтернативы: кредитная карта с льготным периодом, ломбард, рассрочка, зарплатный банк, социальный контракт.
Никогда не платите «за одобрение» и не работайте с компаниями вне реестра ЦБ РФ.
Если причина отказов — непосильные долги, решайте вопрос системно: реструктуризация, жалоба финансовому уполномоченному или законное списание долгов через банкротство.
Подобрать компанию под свою ситуацию можно через модуль умного подбора на этой странице: укажите сумму и срок — сервис опросит МФО из реестра ЦБ РФ и покажет доступные займы на карту, включая предложения с 0% для новых клиентов.
Источники для написания статьи:
https://www.cbr.ru/analytics/microfinance/mfo/mfommt_2026_2/ — уровень одобрения 39% во II квартале 2026 года (−2 п. п. кв/кв, −6 п. п. г/г).
https://www.cbr.ru/Collection/Collection/File/62389/review_mfi_26Q2.pdf — NPL 90+ 35,0%, фактические доли выдач по ПДН 16% и 2% при лимитах 18% и 3%.
https://www.cbr.ru/analytics/microfinance/mfo/mfommt_2026_1/ — отмена модельного подхода к оценке дохода с 01.01.2026, ЕБС с 01.03.2026, средний чек 12 тыс. ₽ и транш 11 тыс. ₽.
https://www.cbr.ru/press/event/?id=28447 — ограничение переплаты 100% с 01.04.2026.
https://www.cbr.ru/press/event/?id=32884 — ограничение количества «дорогих» займов с 01.10.2026 и «один заём в руки» с 01.04.2027.
https://www.cbr.ru/microfinance/registry/ — реестры субъектов рынка микрофинансирования.
https://www.cbr.ru/ckki/osparivanie-kreditnoy-istorii/ и https://www.cbr.ru/reception/ — оспаривание кредитной истории (20 рабочих дней) и интернет-приёмная Банка России.
https://www.gosuslugi.ru/help/faq/credit_bureau/100748, https://www.gosuslugi.ru/newsearch/sockontrakt, https://www.gosuslugi.ru/life/details/bankruptcy_of_individuals — кредитная история, социальный контракт, банкротство через МФЦ.
https://fssp.gov.ru/iss/ip/ — банк данных исполнительных производств ФССП; https://finombudsman.ru/ — финансовый уполномоченный; https://fincult.info/ — портал финансовых знаний Банка России.

 Почему отказывают всем скопом: что изменилось в 2026 году
 Почему отказывают во всех МФО одновременно?