За один день можно устранить большинство причин отказа: получить кредитную историю, дать согласие на её раскрытие, подтвердить доход, снизить долговую нагрузку, сдать биометрию и подать одну корректную заявку на посильную сумму. Это не «магия одобрения», а работа с формальными фильтрами, по которым МФО обязаны проверять заёмщика.
Контекст: по данным Банка России, уровень одобрения заявок в потребительском сегменте МФО во II квартале 2026 года составил 39% — минус 6 процентных пунктов к прошлому году («Тенденции на рынке МФО»). Отказы чаще всего вызывают не «плохая судьба», а конкретные параметры: показатель долговой нагрузки (ПДН), способ подтверждения дохода, наличие согласия на запрос кредитной истории, биометрия и корректность анкеты.

 4.4
 5
 5

 5

 5
 5



 4.4

 5

 5
 4.8
Чек-лист из 12 пунктов — коротко:
Получить кредитную историю и список бюро.
Дать согласие на раскрытие основной части кредитной истории.
Проверить и оспорить ошибки в кредитной истории.
Проверить исполнительные производства в ФССП.
Посчитать свой ПДН.
Закрыть один-два мелких обязательства.
Подготовить документы о доходе.
Сдать биометрию в Единую биометрическую систему.
Проверить документы, карту и контакты.
Проверить МФО в реестре ЦБ РФ и выбрать одну компанию.
Запросить небольшую сумму на посильный срок.
Подать одну заявку без веерной рассылки.
Дальше — расшифровка каждого пункта с указанием, сколько времени он занимает.
Совет эксперта Банкпрофи.ру: пункты 1–9 выполняются за 2–4 часа, пункт 10–12 — ещё за час. Главное правило дня: сначала данные, потом заявка. Обратный порядок — это типичная ошибка, из-за которой человек получает три отказа подряд и портит себе профиль в глазах скоринга.
Умный подбор займа
Сравним предложения 200+ компаний и найдём лучший вариант для вас
 Бесплатно
Без отказа
Что именно проверяет МФО
Понимание механики экономит время: вы правите то, что реально влияет на решение.
Показатель долговой нагрузки (ПДН). МФО обязаны его рассчитывать и соблюдать макропруденциальные лимиты Банка России. Во II квартале 2026 года на заёмщиков с ПДН свыше 50% пришлось 16% выдач, с ПДН свыше 80% — 2% при лимитах 18 и 3% соответственно (Обзор ключевых показателей микрофинансовых институтов).
Способ подтверждения дохода. С 1 января 2026 года упрощённые модели оценки дохода по займам до 50 тыс. ₽ не применяются: МФО берут меньшее из двух значений — среднедушевой доход в регионе или доход, указанный в заявлении, а с 1 июля 2026 года при отсутствии официальных документов действуют понижающие коэффициенты.
Согласие на кредитную историю. С 1 апреля 2026 года без согласия на раскрытие основной части кредитной истории сумма среднемесячных платежей признаётся равной среднемесячному доходу — это ПДН 100% и отказ.
Идентификация. С 1 марта 2026 года микрофинансовые компании обязаны идентифицировать и аутентифицировать клиента через Единую биометрическую систему при онлайн-выдаче.
Количество действующих «дорогих» займов. С 1 октября 2026 года новый заём с ПСК выше 200% годовых не выдадут, если уже есть два непогашённых таких займа (сообщение Банка России).
Блок 1. Проверка данных (2–3 часа)
Пункт 1. Получите кредитную историю
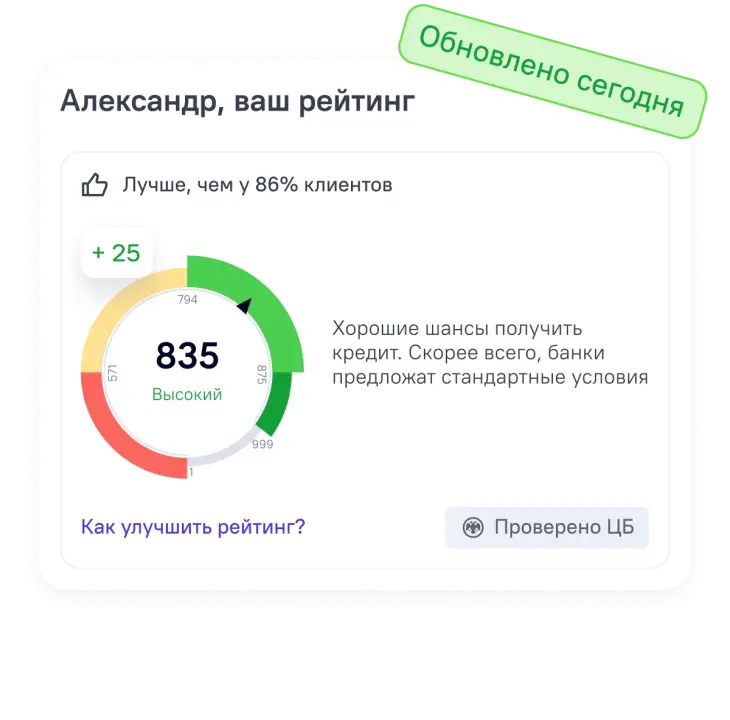
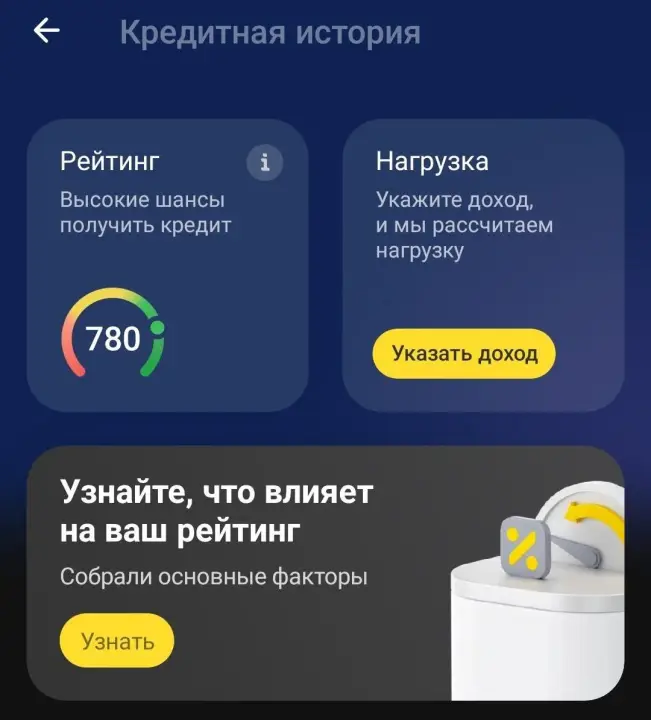
Сначала запросите через Госуслуги список бюро, где хранится ваша история, затем сам отчёт — бесплатно два раза в год в каждом бюро. В отчёте видны активные обязательства, просрочки, лимиты по картам и, главное, записи о заявках и решениях.
Пункт 2. Дайте согласие на раскрытие кредитной истории
Это самый недооценённый пункт. Без согласия МФО обязана считать вашу долговую нагрузку равной 100% дохода — и отказать. Согласие оформляется в самой анкете или в личном кабинете бюро: не пропускайте этот шаг и не отказывайтесь от запроса «ради приватности».
Пункт 3. Оспорьте ошибки
Погашенный долг числится открытым, указан чужой договор, неверная сумма или просрочка, которой не было, — всё это снижает скоринговый балл и завышает ПДН. Заявление подаётся в бюро, оно перепроверяет данные у кредитора и отвечает в течение 20 рабочих дней (порядок оспаривания — Банк России). Полностью исправить запись за один день не выйдет, но подать заявление — да: на время проверки спорные сведения не должны учитываться как бесспорные.
Пункт 4. Проверьте исполнительные производства
Откройте банк данных исполнительных производств ФССП по своим ФИО и региону. Действующее взыскание — сильный стоп-фактор: кредитор видит риск удержаний из дохода. Мелкие штрафы и госпошлины проще оплатить сразу, чтобы производство окончилось.
Блок 2. Долговая нагрузка и доход (1–2 часа)
Пункт 5. Посчитайте свой ПДН
Формула простая: ежемесячные платежи по всем кредитам, займам и картам разделить на ежемесячный доход и умножить на 100. Пример: платежи 18 000 ₽ при доходе 60 000 ₽ — ПДН 30%. Учитывайте и минимальные платежи по кредитным картам, и лимиты, которые вы не используете: часть скоринговых моделей трактует доступный лимит как потенциальную нагрузку.
Пункт 6. Закройте один-два мелких обязательства
Снижение количества активных договоров влияет на решение сильнее, чем частичное досрочное погашение одного крупного. Если мелких займов несколько, начните с самых дорогих и самых «свежих». Важно: не берите новый заём, чтобы закрыть старый, — с 1 октября 2026 года количество одновременно действующих «дорогих» займов ограничено законом.
Пункт 7. Подготовьте документы о доходе
Что работает:
справка о доходах и сумма налога на профессиональный доход (форма КНД 1122036) — самозанятые формируют её за минуту в приложении «Мой налог» или на сайте ФНС;
справка о доходах и суммах налога физического лица — у работодателя, обычно выдаётся в день обращения;
выписка по счёту за 3–6 месяцев с регулярными поступлениями — из приложения банка;
копия действующего трудового или гражданско-правового договора;
сведения о пенсии и социальных выплатах — из личного кабинета на Госуслугах.
В анкете указывайте тот доход, который можете подтвердить: расхождение между заявленной суммой и реальными поступлениями трактуется как недостоверные сведения.
Комментарий эксперта Банкпрофи.ру: завышать доход бессмысленно и опасно. С 2026 года МФО опираются на официальные данные или на среднедушевой доход региона, а «красивая» цифра в анкете без подтверждения не только не помогает, но и добавляет риск отказа по формальному признаку. Для ориентира: при отсутствии официальных документов МФО использует среднедушевой доход в регионе по данным Росстата — чем ниже этот показатель в вашем регионе, тем важнее приложить подтверждающие справки.
Блок 3. Техническая готовность (30–60 минут)
Пункт 8. Сдайте биометрию
Для онлайн-займа в микрофинансовой компании биометрия в Единой биометрической системе обязательна с 1 марта 2026 года. Сдать её можно в отделении уполномоченного банка или через выездную регистрацию — процедура занимает 10–15 минут. Альтернатива на тот же день — продукты, где личность подтверждается через ЕСИА (Госуслуги) или T-ID.
Пункт 9. Проверьте документы, карту и контакты
паспорт действителен, данные в анкете совпадают с ним буква в букву;
карта выпущена на ваше имя, срок действия не истёк, баланс положительный, подключены СМС-подтверждения;
номер телефона действующий и привязан к Госуслугам, почта доступна;
вы готовы пройти видеоподтверждение или ответить на звонок — не подавайте заявку, если не можете говорить в ближайшие полчаса.
Калькулятор стоимости займа
Блок 4. Заявка (30–60 минут)
Пункт 10. Проверьте МФО в реестре ЦБ РФ и выберите одну компанию
Легальный кредитор состоит в государственном реестре: реестры субъектов рынка микрофинансирования. Компания вне реестра не связана ни потолком ставки 0,8% в день, ни ограничением переплаты 100% — работать с ней нельзя в принципе.
Как выбрать из списка подходящую:
посмотрите, есть ли предложение для вашего профиля — например, первый заём без процентов для новых клиентов;
сравните условия в разделе займы и почитайте отзывы о займах — там видно и скорость одобрения, и поведение компании при просрочке;
если одобряли не везде, обратите внимание на подборки займы с плохой кредитной историей и займы без отказа;
новым компаниям часто важнее привлечь клиента: список — в материале новые МФО.
Пункт 11. Запросите небольшую сумму на посильный срок
Статистика Банка России показывает: средний чек короткого займа в I квартале 2026 года составлял около 12 тыс. ₽, средний транш по кредитным линиям — около 11 тыс. ₽ (данные ЦБ РФ). Просить 100 000 ₽ при первом обращении после серии отказов — почти гарантированный отказ. Разумная тактика: запросить минимум необходимого, вернуть вовремя, затем увеличить лимит у того же кредитора.
Срок выбирайте так, чтобы платёж не превышал комфортную долю дохода. Если платёж оказывается неподъёмным, уменьшайте сумму, а не срок.
Пункт 12. Подайте одну заявку и дождитесь решения
Веерная рассылка анкет работает против вас: каждая заявка фиксируется в кредитной истории, а их количество за короткий период скоринг трактует как признак острой нехватки денег. Одна корректная заявка после подготовки даёт больший эффект, чем десять одинаковых.
Перед подписанием сверьте ПСК в квадратной рамке на первой странице договора и лимит переплаты: с 1 апреля 2026 года по займам сроком до года он не может превышать 100% от суммы займа (разъяснение Банка России).
Таблица: чек-лист, сроки и эффект
№ | Пункт чек-листа | Сколько времени | На что влияет |
|---|---|---|---|
1 | Получить кредитную историю | 15–30 минут | Вы видите реальную причину отказа |
2 | Дать согласие на раскрытие КИ | 5 минут | Без согласия ПДН считается как 100% |
3 | Оспорить ошибки в КИ | 30 минут на заявление | Убирает несуществующие долги из расчёта |
4 | Проверить производства в ФССП | 10 минут | Устраняет стоп-фактор взыскания |
5 | Посчитать ПДН | 10 минут | Показывает, проходите ли вы по лимитам |
6 | Закрыть мелкие обязательства | 30–60 минут | Снижает нагрузку и число договоров |
7 | Подготовить документы о доходе | 30–60 минут | Доход учитывается выше регионального |
8 | Сдать биометрию в ЕБС | 15 минут | Без неё онлайн-заём в МФК не выдадут |
9 | Проверить паспорт, карту, контакты | 10 минут | Исключает отказ по антифроду |
10 | Проверить МФО в реестре ЦБ РФ | 10 минут | Защита от нелегального кредитора |
11 | Выбрать небольшую сумму и срок | 10 минут | Соответствие реально одобряемым лимитам |
12 | Подать одну заявку | 10–15 минут | Нет лишних запросов в кредитной истории |
Быстро проверить кредитора можно через реестр действующих МФО на Bankprofi.ru: введите ИНН, ОГРН, номер лицензии или название компании — и увидите, есть ли лицензия Банка России и действующая ли она. Базовые разъяснения для заёмщиков публикует портал финансовых знаний Банка России fincult.info.
Чего делать нельзя в погоне за одобрением
Платить «за одобрение», «страховку перевода» или «проверку счёта». Легальный кредитор не берёт денег до выдачи займа — это признак мошенничества.
Покупать «удаление» записей из кредитной истории. Сведения хранятся установленный законом срок, удалить их за плату невозможно.
Указывать чужие данные, чужую карту или чужой телефон. Это и отказ, и риск уголовной ответственности.
Оформлять заём «на предпринимательские цели», чтобы обойти отказ. Банк России предупреждает: на такие договоры не распространяются ограничения потребительского кредитования — предельная дневная ставка, лимит ПСК и потолок переплаты.
Брать заём для погашения другого займа. С октября 2026 года количество одновременно действующих «дорогих» займов ограничено, а долговая спираль — главная причина будущих отказов.
Совет эксперта Банкпрофи.ру: если после подготовки отказ всё же пришёл, не повторяйте заявку в тот же день. Уточните, не выбран ли у компании макропруденциальный лимит, и вернитесь через одну-две недели — к этому моменту обновятся данные в бюро и погасятся мелкие обязательства.
Если одобрили: как не потерять выгоду и не попасть в просрочку
Подготовка работает и после получения денег. Три правила:
Первый заём берите под 0%, если есть такая возможность, и возвращайте строго в дату из договора: просрочка даже на день отменяет льготу, и проценты пересчитываются по стандартной ставке за весь срок.
Если деньги нужны на срок больше месяца, сравните заём с кредитной картой с длинным льготным периодом. Виртуальная кредитная карта Займер выпускается моментально и полностью в цифровом виде: реквизиты приходят сразу после одобрения, картой можно платить в интернете и добавить её в мобильный кошелёк для офлайн-покупок. Обслуживание бесплатное, кредитный лимит — до 100 000 ₽, льготный период — 180 дней, ставка вне льготного периода — 0,65% в сутки. Оформление онлайн, личность подтверждается через T-ID — без визита в офис и ожидания пластика. При возврате в течение 180 дней проценты не начисляются; если вернуть вовремя не получится, включится ставка 0,65% в сутки, поэтому карту стоит использовать под конкретную дату поступления денег. Условия со временем меняются: перед подписанием договора сверяйте их на странице продукта.

Если платить всё же нечем, не перекрывайте один заём другим. Закон о банкротстве физических лиц (№ 127-ФЗ) позволяет списать долги законно: внесудебная процедура через МФЦ бесплатна и доступна при долге от 25 000 до 1 000 000 ₽ (порядок на Госуслугах), судебная проходит в арбитражном суде с участием финансового (арбитражного) управляющего. Бесплатная консультация арбитражного управляющего — по телефону 8 995 644 50 38, заявка — на странице банкротство физических лиц.
Частые вопросы про одобрение займа
Реально ли повысить шансы на одобрение за один день?
Да, если причина отказа формальная: отсутствие согласия на запрос кредитной истории, неподтверждённый доход, несданная биометрия, мелкие активные долги, ошибка в анкете или запрошенная сумма выше типового лимита. Эти пункты закрываются за несколько часов. Если причина в глубокой просрочке или действующем взыскании, понадобится больше времени.
Сколько раз в год можно бесплатно получить кредитную историю?
Два раза в год в каждом бюро кредитных историй. Список бюро, где хранятся ваши сведения, приходит через Госуслуги.
Какой ПДН считается приемлемым?
Чем ниже, тем лучше: по данным Банка России, во II квартале 2026 года МФО выдавали займы клиентам с ПДН свыше 50% в пределах 16% выдач, а с ПДН свыше 80% — 2% при установленных лимитах 18 и 3%. При нагрузке выше 50% вероятность отказа резко растёт, выше 80% — одобрение маловероятно.
Нужна ли биометрия для займа онлайн?
Для микрофинансовых компаний — да: с 1 марта 2026 года идентификация и аутентификация через Единую биометрическую систему обязательны при дистанционной выдаче. Часть продуктов оформляется через подтверждение личности с помощью ЕСИА или T-ID.
Помогает ли заявка сразу в десять МФО?
Нет. Каждая заявка фиксируется в кредитной истории, а их массовость скоринг трактует как признак острой нехватки денег. Эффективнее одна подготовленная заявка в компанию, подходящую вашему профилю.
Что делать, если одобрили сумму меньше запрошенной?
Брать одобренное, если оно закрывает задачу, и вернуть вовремя: лимит обычно увеличивают после успешно погашенного договора. Просить больше при повторной заявке в тот же день смысла нет.
Итог от Банкпрофи ру
За один день реально сделать 12 шагов: от получения кредитной истории до одной корректной заявки. Большинство отказов связано с формальными фильтрами, а не с «безнадёжным» профилем.
Три самых быстрых эффекта дают согласие на раскрытие кредитной истории, подтверждённый документально доход и меньшая запрашиваемая сумма.
Средний одобряемый чек невелик — около 11–12 тыс. ₽ по данным Банка России, поэтому просить максимум при первом обращении бессмысленно.
Сначала проверка кредитора в реестре ЦБ РФ, потом заявка: компании вне реестра не связаны ограничениями по ставке и переплате.
Никаких предоплат «за одобрение» и никакого веера заявок — это два главных действия, которые ухудшают шансы.
Подобрать компанию под свой профиль можно через модуль умного подбора на этой странице: укажите сумму и срок — сервис опросит МФО из реестра ЦБ РФ и покажет доступные займы на карту, включая предложения с 0% для новых клиентов.
Источники для написания статьи:
https://www.cbr.ru/analytics/microfinance/mfo/mfommt_2026_2/ — уровень одобрения 39% во II квартале 2026 года.
https://www.cbr.ru/Collection/Collection/File/62389/review_mfi_26Q2.pdf — фактические доли выдач по ПДН (16% и 2%) при лимитах 18% и 3%, NPL 90+ 35,0%.
https://www.cbr.ru/analytics/microfinance/mfo/mfommt_2026_1/ — отмена модельной оценки дохода, ЕБС, средний чек 12 тыс. ₽ и транш 11 тыс. ₽.
https://www.cbr.ru/press/event/?id=28447 — ограничение переплаты 100% с 01.04.2026.
https://www.cbr.ru/press/event/?id=32884 — ограничение количества «дорогих» займов с 01.10.2026.
https://www.cbr.ru/microfinance/registry/ — реестры субъектов рынка микрофинансирования.
https://www.cbr.ru/ckki/osparivanie-kreditnoy-istorii/ — оспаривание кредитной истории, 20 рабочих дней.
https://npd.nalog.ru/faq/ — справка о доходах самозанятого (КНД 1122036), ФНС России.
https://rosstat.gov.ru/ — среднедушевые доходы по регионам (данные, которые МФО используют при оценке дохода без официальных документов).
https://fssp.gov.ru/iss/ip/ — банк данных исполнительных производств.
https://www.gosuslugi.ru/help/faq/credit_bureau/100748, https://www.gosuslugi.ru/life/details/bankruptcy_of_individuals — Госуслуги.
https://fincult.info/ — портал финансовых знаний Банка России.

 Что именно проверяет МФО
 Пункт 1. Получите кредитную историю