
 Сбербанк


Детская карта Сбербанка: как работает, со скольки лет и как оформить
Детская карта Сбербанка (официальное название — детская СберКарта, в обиходе её также называют детской карточкой Сбербанка) — дебетовая карта для ребёнка, которую оформляет родитель или другой законный представитель: взрослый задаёт лимиты расходов, видит все операции в своём приложении и пополняет карту, а ребёнок платит за покупки и учится обращаться с деньгами в отдельном детском приложении. Выпуск, обслуживание и уведомления об операциях по карте бесплатные, вознаграждение за покупки начисляется бонусами программы лояльности банка. Продукт рассчитан на семьи с детьми школьного возраста; после достижения четырнадцати лет карта автоматически переходит на молодёжный тариф с более широкими возможностями.
Главное, что нужно знать до оформления:
карту выпускает только законный представитель ребёнка — сам ребёнок или другой родственник подать заявку не может;
заказать детскую карту Сбербанка можно онлайн, в приложении для взрослых клиентов, а получить — курьером или в офисе;
расходы ребёнка ограничиваются лимитами, которые родитель устанавливает и меняет в своём приложении;
вознаграждение возвращается не рублями, а бонусами, которые тратятся у партнёров банка;
карта выпускается на платёжной системе «Мир», поэтому за пределами России её применение ограничено.
Как устроена детская дебетовая карта Сбербанка
По механике это карта для ребёнка, привязанная к банковскому обслуживанию взрослого: деньги на неё переводит родитель, он же отвечает за все операции. По правилам, которые описывает Банк России на портале «Финансовая культура», детям до четырнадцати лет банки выпускают карты к счёту взрослого, а собственный счёт и личную карту подросток может открыть только после получения паспорта — с письменного согласия родителей. Детские карты бывают только дебетовыми: доступа к заёмным деньгам несовершеннолетним банки не дают.
Со стороны ребёнка карта работает через приложение СберKids — детский аналог взрослого мобильного банка: баланс и история операций, переводы, копилка с целью и процентом на остаток, уроки финансовой грамотности и игровые механики, включая обучение безопасному поведению в интернете. В ряде городов карта дополнительно служит пропуском в школу и средством оплаты питания в столовой.
Со стороны взрослого управление сосредоточено в приложении СберБанк Онлайн: пополнение, установка и изменение лимитов, уведомления о каждой операции, история покупок, блокировка карты, а также контроль расходов по платёжному стикеру, брелоку или браслету, если они подключены.
Плюсы и минусы детской карты Сбербанка
Сильные стороны
Бесплатное содержание без условий. Плата не взимается ни за выпуск, ни за обслуживание, ни за уведомления об операциях — это заметно отличает продукт от взрослых карт, где пакет сообщений обычно оплачивается отдельно. Сравнить предложения можно в подборке дебетовых карт с бесплатными СМС.
Полный родительский контроль. Лимиты на траты задаются вручную и не позволяют ребёнку потратить больше выделенного, а уведомления и история операций дают понимание, куда уходят деньги.
Обучающая составляющая. Детское приложение с уроками финансовой грамотности, копилкой и процентом на остаток превращает карманные расходы в практику планирования, а не только в траты.
Оформление без визита в офис. Заявка подаётся в приложении взрослого клиента, карту привозит курьер или её можно забрать в выбранном отделении; присутствие ребёнка не требуется.
Слабые стороны и ограничения
Вознаграждение начисляется бонусами. Кэшбэк приходит не деньгами на счёт, а баллами программы лояльности, которые можно потратить у партнёров банка. Для семьи, которая этими сервисами не пользуется, практическая ценность возврата снижается.
Продукт завязан на экосистему банка. Родителю нужно быть клиентом банка и пользоваться его приложением: управлять картой из другого банка невозможно.
Ограничения платёжной системы «Мир». Детская карта «Мир» от Сбербанка принимается за рубежом не везде — доступность оплаты зависит от страны и банка-эквайера, поэтому для поездок она не подходит как основная.
Лимиты по операциям. Переводы и снятие наличных ограничены пределами, которые задаёт родитель и которые не могут превышать установленные банком значения; пополнение также имеет ограничения по сумме.
Кому подходит карта, а кому нет
Ниже — сопоставление задач семьи и возможностей продукта. Точные возрастные границы и суммы лимитов приведены в блоке тарифов на этой странице.
Задача семьи | Что даёт детская карта | На что обратить внимание |
|---|---|---|
Первые карманные деньги и контроль трат | Подходит | Лимиты задаёт родитель, все операции видны в его приложении |
Обучение финансовой грамотности | Подходит | Копилка с целью, уроки и игровые механики в детском приложении |
Оплата питания и прохода в школе | Подходит частично | Функция доступна не во всех городах — уточняется в учебном заведении |
Возврат части покупок деньгами | Не подходит | Вознаграждение начисляется бонусами, а не рублями на счёт |
Поездки и оплаты за границей | Не подходит | Карта платёжной системы «Мир», приём за рубежом ограничен |
Подростку нужен собственный счёт | Не подходит | После получения паспорта оформляется молодёжная карта и личный счёт |
Ребёнку неудобно носить пластик | Решается доплатой | Выпускаются платёжный стикер, брелок или браслет — это платная опция |
Рациональный выбор для
Карта логична в семьях, где взрослый уже пользуется мобильным банком и готов переводить ребёнку небольшие суммы: на обед в школе, проезд, кружки и мелкие покупки. Второй сценарий — обучение накоплениям: ребёнок откладывает часть карманных денег в копилку и видит, как растёт сумма. Если сравнивать предложения разных банков, полезно открыть подборку карт банка для детей, а для школьников старшего возраста — обзор карт, доступных с шестнадцати лет. Если пластик ребёнку носить неудобно, банк выпускает платёжный стикер, брелок или браслет — принцип их работы описан в материале о дебетовых картах с бесконтактной оплатой, а варианты разных банков — в разделе платёжных стикеров.
Не рекомендуется, если
Нужен возврат средств деньгами на счёт, а не бонусами программы лояльности.
Семья обслуживается в другом банке и не планирует открывать приложение ещё одного.
Ребёнок часто ездит за пределы России и карта нужна для зарубежных оплат.
Подростку уже исполнилось четырнадцать: в этом возрасте ему нужен собственный счёт и молодёжная карта, а не карта под контролем взрослого.
Родитель не готов регулярно проверять операции: без контроля смысл продукта частично теряется.
Практические нюансы использования
Нюанс 1. Начинайте с небольшого лимита и повышайте его постепенно. Лимиты в приложении взрослого клиента меняются в любой момент, поэтому нет смысла сразу выделять крупную сумму. Практичнее задать небольшой недельный или месячный предел, обсудить с ребёнком, на что он рассчитан, и увеличивать его по мере того, как ребёнок учится планировать расходы. Там же можно ограничить отдельные операции — например, покупки в интернете.
Нюанс 2. Подключите уведомления на свой номер. Сообщения о списаниях и зачислениях по детской карте предоставляются бесплатно, и это основной инструмент контроля: о подозрительной операции родитель узнаёт сразу, а не в конце месяца при просмотре выписки. Уведомления приходят и на номер ребёнка, что помогает ему самому отслеживать баланс.
Нюанс 3. Используйте копилку вместо хранения денег на карте. Процент на остаток по карточному счёту не начисляется, поэтому свободные суммы разумнее держать в детской копилке с выбранной целью — на остаток по ней банк начисляет проценты. Так ребёнок видит разницу между деньгами на покупки и накоплениями. Механику таких продуктов описывает обзор накопительных банковских карт.
Комментарий эксперта Банкпрофи.ру. Ценность детской карты определяется не размером кэшбэка, а качеством контроля: если родитель не смотрит историю операций и не обсуждает с ребёнком лимит, продукт превращается в обычный способ выдавать карманные деньги. Бонусы программы лояльности имеет смысл учитывать только при понимании, где семья их реально тратит; в противном случае важнее бесплатное обслуживание, уведомления и копилка.
Как оформить детскую карту Сбербанка
Оформление детской карты Сбербанка полностью цифровое и занимает несколько минут. Заявку подаёт законный представитель ребёнка — родитель, усыновитель, приёмный родитель или опекун; ребёнок при этом может выбрать дизайн в своём интерфейсе и передать ссылку взрослому.
Документы
паспорт гражданина РФ законного представителя (допускается загранпаспорт);
свидетельство о рождении ребёнка;
если ребёнку уже исполнилось четырнадцать лет — документ, удостоверяющий его личность;
для ребёнка — иностранного гражданина могут потребоваться документы, подтверждающие право проживания в России.
Справки о доходах не нужны. К взрослому клиенту банк предъявляет собственные требования — по возрасту, регистрации и наличию действующей дебетовой карты; их состав меняется, поэтому актуальные условия отображаются в форме заявки.
Порядок оформления онлайн
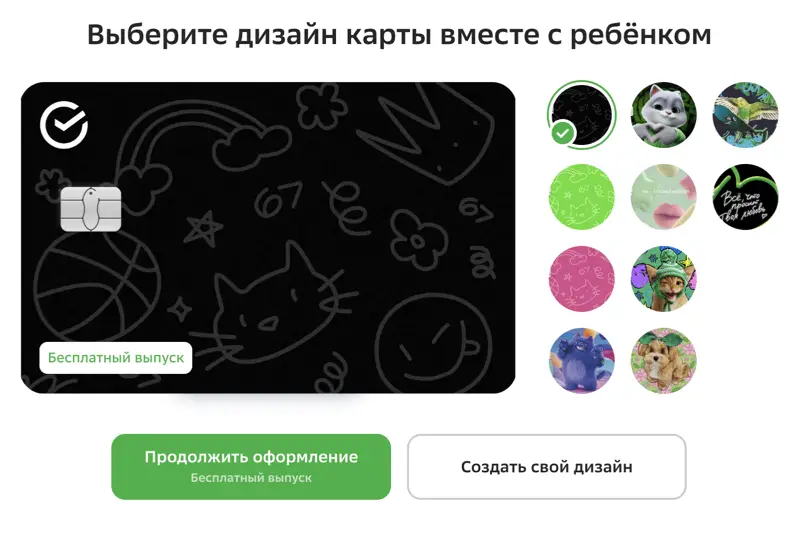
Открыть приложение СберБанк Онлайн и перейти в раздел кошелька к оформлению дебетовой карты.
Выбрать детскую карту и подходящий дизайн: доступна пластиковая карта из коллекции дизайнов и цифровая карта для оплаты смартфоном.
Внести данные законного представителя и данные ребёнка из свидетельства о рождении.
Указать способ получения: курьерская доставка или удобное отделение банка.
Дождаться уведомления о готовности карты — обычно это несколько дней.
Получить карту и активировать её, следуя инструкции банка (обычно это установка ПИН-кода); забрать пластик может только тот, кто оформлял заявку.
В приложении задать лимиты расходов, включить уведомления и установить детское приложение ребёнку.
Присутствие ребёнка при получении не требуется. Если карта нужна быстро, стоит заранее уточнить сроки доставки в своём городе — в отдельных случаях пластик проще забрать в отделении. Варианты с моментальной выдачей собраны в подборке карт с получением в день обращения.
Безопасность и регулирование
Сбербанк — кредитная организация с генеральной лицензией Банка России, входящая в утверждаемый регулятором перечень системно значимых банков. Средства физических лиц на счетах застрахованы государством в рамках системы страхования вкладов.
Защита по детской карте строится на сочетании банковских инструментов и родительского контроля:
мгновенная блокировка карты в приложении взрослого клиента или по телефону горячей линии;
лимиты на траты и ограничения по отдельным операциям, которые ребёнок не может изменить самостоятельно;
бесплатные уведомления о каждом списании и зачислении на номера родителя и ребёнка;
подтверждение интернет-платежей кодом и контроль подозрительных операций на стороне банка;
сервисы банка для контроля нежелательных подписок и автоматического накопления.
Внимание: сотрудники банка и представители государственных сервисов не запрашивают коды из СМС, ПИН-код, полный номер карты и защитный код с обратной стороны. Ребёнку эти правила нужно объяснить отдельно — дети чаще взрослых становятся целью мошенников, в том числе их пытаются вовлечь в схемы с переводом чужих денег через свою карту. Разборы таких схем опубликованы на портале Банка России: «Как защитить детей от мошенников в интернете» и «Банковские карты для детей». Общие правила защиты прав потребителей финансовых услуг — в разделе Банка России, а типовые схемы обмана и порядок действий при утечке данных — в разделе Госуслуги «Защита от мошенников в сети». Полезно также добавить в контакты ребёнка номер горячей линии банка с обратной стороны карты и договориться, что при любых непонятных списаниях он сразу сообщает об этом родителю.
Часто задаваемые вопросы
Вопросы, которые родители чаще всего задают перед тем, как сделать детскую карту Сбербанка: о возрасте ребёнка, документах, стоимости, лимитах и о том, что происходит с картой после четырнадцати лет.
Что такое детская карта Сбербанка и как она работает?
Это дебетовая карта для ребёнка (её часто называют детской карточкой Сбербанка), которую оформляет и контролирует законный представитель. Родитель пополняет карту, устанавливает лимиты расходов и видит все операции в своём приложении, ребёнок платит за покупки и пользуется детским приложением с копилкой и уроками финансовой грамотности. Доступа к заёмным деньгам карта не даёт.
Со скольки лет оформляют детскую карту Сбербанка?
Карту оформляют детям школьного возраста — точная минимальная планка указана в блоке тарифов на этой странице, а верхняя граница — четырнадцать лет: после этого карта автоматически переходит на молодёжный тариф. Общая правовая логика такова: по Гражданскому кодексу дети с шести лет вправе совершать мелкие бытовые сделки, а собственный банковский счёт и личную карту подросток открывает после получения паспорта, с письменного согласия родителей. Детальные разъяснения даёт Банк России на портале «Финансовая культура».
Как заказать детскую карту Сбербанка онлайн?
Заявка подаётся в приложении СберБанк Онлайн законным представителем: в разделе кошелька выбирается детская карта, указывается дизайн, вносятся данные родителя и ребёнка, затем выбирается способ получения — курьер или отделение. Ребёнок может сам подобрать дизайн и отправить ссылку родителю, но получает карту только взрослый, который её оформлял. Доставка занимает несколько дней; о готовности приходит уведомление.
Сколько стоит обслуживание детской карты?
Выпуск, обслуживание и уведомления об операциях бесплатные, абонентская плата не взимается. Платными являются дополнительные инструменты — платёжный стикер, брелок или браслет, а также отдельные справки и перевыпуск карты при утрате. Перед оформлением список платных опций стоит проверить в действующих тарифах банка.
Начисляется ли кэшбэк по детской карте?
Да, но вознаграждение возвращается бонусами программы лояльности банка, а не рублями на счёт. Базовая ставка действует на обычные покупки, повышенная — в категориях и у партнёров; накопленные бонусы обмениваются на скидки и покупки в сервисах-партнёрах. Родитель может передать ребёнку часть собственных бонусов, условия такой передачи определяет банк.
Как родитель контролирует расходы ребёнка?
Через приложение взрослого клиента: установка и изменение лимитов, уведомления о каждой операции, полная история покупок и блокировка карты. Потратить больше установленной суммы ребёнок технически не может.
Что происходит с картой, когда ребёнку исполняется четырнадцать лет?
Карта автоматически переходит на молодёжный тариф: перевыпускать пластик не нужно, он продолжает работать, но подросток получает больше самостоятельности и доступ к основному приложению банка. Родительский контроль при этом можно постепенно снижать. Для открытия собственного счёта подростку понадобятся паспорт и письменное согласие законного представителя.
Можно ли пользоваться детской картой за границей?
Карта выпускается на платёжной системе «Мир», поэтому её приём за пределами России зависит от страны и конкретного банка-эквайера и во многих случаях невозможен. Для поездок за рубеж семье потребуется отдельное платёжное решение; общие особенности карт этой системы описаны в обзоре дебетовых карт «Мир».
Экспертный вывод от Банкпрофи.ру
Таким образом, детская карта Сбербанка — это инструмент совместного управления детскими расходами: бесплатная по стоимости владения карта с родительским контролем, обучением накоплениям и бонусным вознаграждением вместо денежного кэшбэка. Продукт выполняет свою задачу при условии, что взрослый регулярно следит за операциями и настроенными лимитами, а актуальные условия программы лояльности и тарифы проверяются перед каждым изменением настроек — банк оставляет за собой право их пересматривать.
Источники информации
Материал подготовлен редакцией Банкпрофи.ру на основе открытых данных. Использованы следующие источники:
Блок тарифов и условий детской карты на этой странице — карточка продукта на Банкпрофи.ру: стоимость обслуживания и уведомлений, возраст держателя, документы, доставка, программа лояльности, лимиты на переводы, снятие и пополнение. Отсюда взяты фактические параметры, которые в тексте описаны качественно, без повторения конкретных сумм и процентов.
Финансовая культура. Банковские карты для детей — просветительский портал Банка России: с какого возраста ребёнку можно выпустить карту, почему до четырнадцати лет карта привязывается к счёту взрослого, какие документы нужны, как настроить лимиты и запрет отдельных операций. Использовано в разделах о механизме продукта, оформлении и родительском контроле.
Финансовая культура. Как защитить детей от мошенников в интернете — материал Банка России о схемах обмана детей и подростков: поддельные магазины, фейковые розыгрыши, вовлечение в перевод чужих денег. Использовано в разделе о безопасности.
Банк России. Защита прав потребителей финансовых услуг — официальный раздел регулятора: порядок обращения с жалобой на банк, сроки рассмотрения обращений, правило отказа от дополнительных услуг, ссылки на финансового уполномоченного. Использовано в разделе о регулировании.
Банк России. Перечень системно значимых кредитных организаций — официальный реестр крупнейших банков страны, в котором публикуются состав перечня и номера лицензий, включая лицензию Сбербанка. Подтверждает статус банка, указанный в разделе о регулировании.
Портал Госуслуги. Защита от мошенников в сети — государственный раздел с каталогом типовых мошеннических схем и порядком действий при компрометации данных и утечке кодов из СМС. Использовано в рекомендациях по безопасности для родителей.
Условия по продукту устанавливает ПАО Сбербанк (генеральная лицензия Банка России № 1481) и вправе изменять их в одностороннем порядке. Перед оформлением необходимо сверить действующие тарифы, возрастные требования и правила программы лояльности в документах банка. Материал носит информационный характер и не является индивидуальной финансовой рекомендацией.
 Детская карта Сбербанка: как работает, со скольки лет и как оформить
 Сильные стороны
 Официальный сайт
 Личный кабинет
 +78005555550
 Дебетовые карты
 Кредиты
 Вклады
 Счет для бизнеса