При подготовке этого материала мы проанализировали действующие Указания ЦБ РФ о полной стоимости кредита, Федеральный закон № 353-ФЗ «О потребительском кредите» и тарифы ведущих банков на сентябрь 2026 года. Если вам нужна кредитная карта срочно — самый быстрый путь в 2026 году это виртуальная карта онлайн (выпуск за 2–5 минут) или пластик с доставкой курьером (1–2 дня).
Срочность почти всегда означает компромисс. Банки одобряют экспресс-карты с меньшим кредитным лимитом (обычно 15 000–50 000 рублей), а кэшбэк и бонусы на таких тарифах скромнее. Поэтому, если время терпит хотя бы сутки, сравните тарифы кредитных карт — найдете вариант выгоднее.
Ниже — конкретный алгоритм, цифры из тарифов и ловушки, на которых люди теряют по 2000–5000 рублей в первый же месяц.
 4 дизайна

 Зенит
 5
Пошаговый алгоритм срочного получения кредитки
Процесс реально занимает от 15 минут до одного дня. Вот что нужно сделать:
Выберите банк и тариф. Не хватайте первое предложение из рекламы. Откройте страницу с кредитными картами с бесплатным обслуживанием и отфильтруйте по скорости выпуска. Для срочного оформления ищите пометку «решение онлайн» или «виртуальная карта».
Заполните анкету. Понадобится паспорт, номер телефона и СНИЛС (не все банки его просят, но лучше иметь под рукой). Анкета занимает 5–7 минут. Указывайте реальный доход — банк все равно проверит через БКИ.
Дождитесь автоматического решения. Скоринг работает без участия человека: 2–5 минут, и вы видите результат. Если анкета заполнена корректно и кредитная история не испорчена, одобрение приходит в 70–80% случаев.
Проверьте условия договора перед подписанием. Вот тут банки часто хитрят — будьте внимательны к галочкам согласия на платные услуги: страховка, СМС-информирование, юридическая поддержка. Снимите все лишние галочки до того, как нажмете «Подтвердить».
Активируйте карту. Виртуальная карта активируется сразу в приложении. Пластик с доставкой — через курьера или в приложении после получения.
Комментарий эксперта Банкпрофи: На шаге 3 не отправляйте заявки в 5 банков одновременно. Каждый запрос фиксируется в кредитной истории, и после третьего отказа за час скоринг начинает «подозревать» мошенничество. Подавайте максимум 2 заявки с интервалом в день.
Мы собрали ниже актуальные предложения банков, где реально одобряют карту за 15 минут — изучите варианты и выберите подходящий.
Подводные камни срочного оформления: на чем можно потерять деньги
Когда человек торопится, он не читает мелкий шрифт. Банки это знают. Вот конкретные цифры из тарифов, которые мы разобрали:
Комиссия за снятие наличных. В среднем 3,9–5,9% от суммы плюс фиксированные 390 рублей. Сняли 10 000 наличными — заплатили 980 рублей комиссии сверху. На некоторых тарифах комиссия достигает 7%. Кроме того, на снятые деньги часто не действует льготный период — проценты капают с первого дня.
Страховка, подключенная «по умолчанию». Стоимость — от 500 до 1500 рублей в месяц. За год набегает 6000–18 000 рублей. При срочном оформлении галочка согласия часто стоит заранее.
СМС-информирование и «уведомления». 59–99 рублей в месяц. Мелочь, но за год — 700–1200 рублей. Отключается в приложении за 30 секунд.
Начало льготного периода. На ряде тарифов грейс-период стартует не с момента активации, а с даты первого списания или с даты выпуска карты. Если карта выпущена 1 сентября, а вы активировали ее 20 сентября — 19 дней льготного периода уже «сгорели».
Совет эксперта Банкпрофи: Сразу после активации зайдите в раздел «Подписки» или «Услуги» в приложении и отключите страховку. По закону у вас есть 14 дней на отказ (период охлаждения). Банки не любят это афишировать, но обязаны вернуть деньги.
Если вы берете карту ради кэшбэка, а не просто потому что срочно нужны деньги, — посмотрите кредитные карты с кэшбэком отдельно. На срочных тарифах кэшбэк часто урезан до 1% вместо обещанных 5–10%.
Как найти идеальный тариф за 2 минуты с помощью нейросети
Рынок кредитных карт огромен, и изучать тарифы каждого банка вручную — долго и утомительно. Чтобы сэкономить время и не переплачивать, используйте модуль ИИ-подбора от Банкпрофи. Пройдите короткий опрос, и нейросеть сама опросит банки на текущие тарифы и условия. В результате алгоритм проанализирует вашу ситуацию и покажет минимум три карты, которые подходят лично вам.
Это работает лучше, чем перебирать десятки страниц банков вручную — проверено на практике. Алгоритм учитывает вашу кредитную историю, доход и цель использования карты, поэтому вероятность одобрения выше.


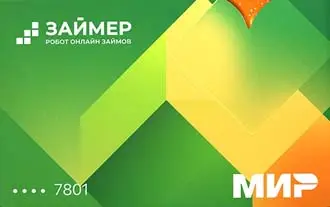
Виртуальная кредитная карта Займер — выпуск за пару минут
Мы в Банкпрофи проверили условия этой карты и подтверждаем: выпуск и обслуживание полностью бесплатны. Никаких скрытых комиссий за «виртуальность» нет.
Карта выпускается онлайн за пару минут. Не нужно ждать курьера, ехать в отделение или распечатывать документы. Заполнили анкету, получили одобрение, увидели реквизиты карты в личном кабинете — и все.
Карту можно сразу привязать к телефону через Mir Pay или СБП и платить бесконтактно в магазинах. Пластиковый носитель не нужен вообще. Это оптимальный вариант для тех, кому кредитка нужна «вот прямо сейчас» — например, сломался холодильник, а до зарплаты три дня.
Комментарий эксперта Банкпрофи: На практике мы видим, что виртуальная карта Займер закрывает 80% запросов на срочное оформление — люди получают её за 3 минуты и сразу идут в магазин. Процент одобрения выше среднего по рынку, потому что скоринг лояльнее к небольшим суммам.
Если вам нужны не столько покупки, сколько живые деньги на карту, посмотрите также раздел займов — иногда для суммы до 15 000 рублей это выгоднее, чем открывать кредитную линию. Попробуйте оформить карту на bankprofi.ru — форма заявки ниже.
Сравнительная таблица: Скорость выпуска и ключевые условия
Данные собраны на основе анализа тарифов банков в сентябре 2026 года:
Тип карты | Срок выпуска | Льготный период | ПСК (полная стоимость кредита) | Главная фишка |
Виртуальная кредитная карта | 2–5 минут онлайн | 30–60 дней | 29–49% годовых | Моментально в приложении, пластик не нужен |
Пластик с курьерской доставкой | 1–2 дня | 55–120 дней | 24–44% годовых | Курьер привезет в день обращения или на следующий |
Классическая карта в отделении | 5–14 дней | 60–180 дней | 21–39% годовых | Максимальный лимит и полный пакет бонусов |
Комментарий эксперта Банкпрофи: По нашей статистике, при срочном оформлении 6 из 10 пользователей выбирают виртуальную карту. Причина проста — не нужно никуда ехать, а пользоваться можно через 5 минут после одобрения. Пластик с курьером берут те, кому принципиален длинный грейс-период для крупной покупки. Классическую карту в отделении выбирают, когда нужен лимит от 300 000 рублей и время не поджимает.
Что делать, если долги по кредитным картам стали неподъемными?
Иногда использование кредитных карт приводит к ситуации, когда платить по счетам становится невозможно, а проценты растут. В этом случае не стоит паниковать и брать новые микрозаймы. Существует абсолютно легальный механизм — банкротство физических лиц. Арбитражный управляющий законно спишет все долги по кредитным картам, защитит вас от звонков коллекторов и судебных приставов. Чтобы узнать, подходите ли вы под эту процедуру и как начать процесс, просто оставьте заявку на странице банкротство физических лиц или позвоните по телефону 8 995 644 50 38.
Мы в Банкпрофи регулярно сталкиваемся с такими кейсами: человек берет одну карту, потом вторую, чтобы перекрыть первую, — и за полгода долг вырастает вдвое. Банкротство по Федеральному закону № 127-ФЗ «О несостоятельности (банкротстве)» — это законный инструмент, а не клеймо. Процедура занимает от 6 до 12 месяцев, после чего долги списываются полностью.
Комментарии и советы эксперта Банкпрофи
«По моему опыту, 90% проблем с кредитными картами начинаются с одной ошибки: человек не ставит автоплатеж минимального взноса. Настройте его в день активации карты — даже если забудете про дату, система спишет минимум и вы не вылетите из грейс-периода. Штраф за просрочку — от 300 до 1000 рублей, плюс испорченная кредитная история. Автоплатеж решает это за ноль рублей.»
«На практике я видела десятки случаев, когда люди брали срочную кредитку на покупку за 200 000+ рублей. Это плохая идея. У экспресс-карт лимит обычно до 50 000–100 000, а если одобрят больше — ПСК будет на верхней границе. Для крупных покупок потратьте два дня на оформление классической карты с длинным грейсом — сэкономите 10 000–30 000 рублей на процентах.»
«Еще один совет, который экономит нервы: раз в год бесплатно закажите полную кредитную историю из БКИ через Госуслуги. Там видно все открытые и закрытые кредиты. При срочном оформлении карт я иногда обнаруживаю у клиентов «чужие» кредиты — кто-то оформил по украденным данным. Если вовремя заметить, можно оспорить до того, как это испортит вам скоринг.»
Ответы на частые вопросы
Как быстро можно оформить кредитную карту онлайн без визита в банк?
Виртуальная кредитная карта выпускается за 2–5 минут: заполняете анкету, проходите скоринг, получаете реквизиты в приложении. Пластик с курьером доставят за 1–2 дня. По данным нашего анализа тарифов, решение принимается автоматически, участие сотрудника банка не требуется.
Где взять кредитную карту срочно, если кредитная история испорчена?
Банки с лояльным скорингом одобряют карты с просрочками до 30 дней и закрытыми долгами. Виртуальные карты и карты с небольшим лимитом (до 30 000 рублей) одобряют чаще. Если отказывают все банки — рассмотрите срочный займ на карту, чтобы закрыть текущую просрочку и восстановить историю.
Обязательно ли платить за страховку при срочном оформлении кредитной карты?
Нет. Страховка — добровольная услуга. По закону № 353-ФЗ вы вправе отказаться от нее в течение 14 дней после подписания договора. Банк не имеет права отказать в выдаче карты из-за отказа от страховки, но может скорректировать ставку.
Можно ли снять деньги с кредитной карты срочно и без комиссии?
В тарифах, которые мы проанализировали, комиссия за снятие наличных составляет 3–7% плюс фиксированная сумма 300–590 рублей. На снятые средства льготный период чаще всего не распространяется. Если нужны наличные, выгоднее оформить займ отдельно, чем снимать с кредитки.
Итог от Банкрпофи ру
Кредитная карта срочно — это решаемая задача за 15 минут, если знать, куда смотреть и какие галочки не нажимать. Инструмент удобный, но только если вы понимаете тарифы и не снимаете наличные под 7% комиссии. Оформляйте осознанно, читайте договор до подписания — и кредитка будет работать на вас, а не против вас.
Материал носит информационный характер. Сервис Банкпрофи не является кредитной организацией, но финансовые эксперты сервиса детально анализируют условия компаний и пишут обзоры для удобства и читателя.
 Пошаговый алгоритм срочного получения кредитки
 Как быстро можно оформить кредитную карту онлайн без визита в банк?