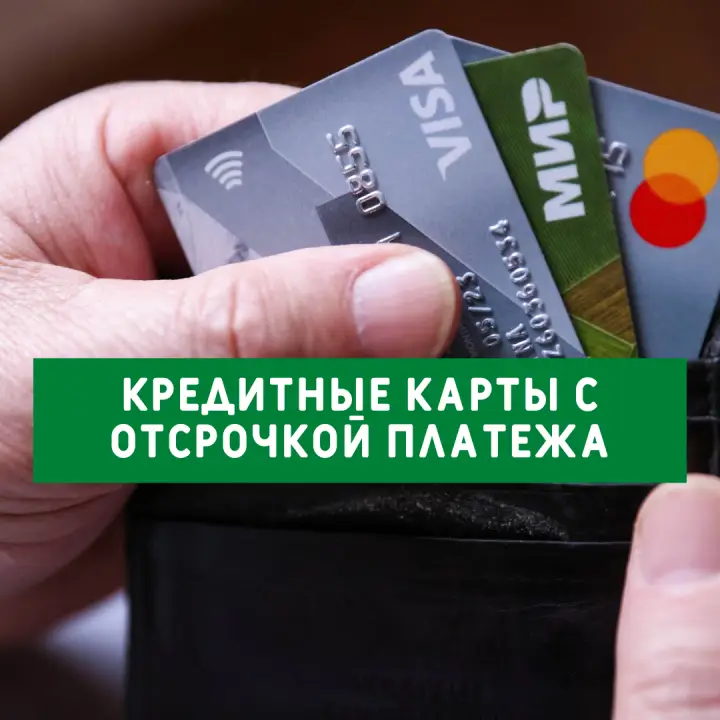
Карта с отсрочкой платежа — это карта, по которой банк даёт время на оплату покупки без процентов или с переносом платежа на более поздний срок. В России под этим названием скрываются три разных продукта: кредитная карта с льготным периодом (грейс от 50 до 120 дней, у отдельных предложений дольше), карта рассрочки (покупка у партнёров банка делится на части без процентов) и сервис рассрочки без карты — «долями» или «частями» на кассе. С 1 апреля 2026 года все три варианта работают по разным правилам, и переплата между ними отличается в разы.
Сравните карты с отсрочкой платежа
Обновлено: 20.10.2026
 4 дизайна

 Зенит
 5
Коротко о главном:
Отсрочка платежа — это всегда заёмные деньги: операция попадает в кредитную историю и учитывается в долговой нагрузке.
Самая универсальная карта с отсрочкой — кредитная: льготный период действует в любых магазинах, а не только у партнёров.
Карта рассрочки выгодна для крупной покупки в конкретном магазине: там действует деление на 2–12 месяцев без процентов.
Сервис рассрочки (BNPL) с 1 апреля 2026 года регулируется законом: он бесплатен для покупателя, максимальный срок — 6 месяцев, а операторы работают только после внесения в реестр Банка России.
Отсрочка почти никогда не распространяется на снятие наличных и переводы — за них берут комиссию и начисляют проценты с первого дня.
Оформить карту с отсрочкой платежа можно онлайн: решение за 2–5 минут, виртуальная карта — сразу после одобрения.
Что такое отсрочка платежа и за счёт чего она бесплатна
Отсрочка платежа — это период, в течение которого банк не начисляет проценты на потраченную сумму при условии, что долг будет погашен полностью и в срок. Для банка это не благотворительность: он зарабатывает на комиссиях от торговых точек, на годовом обслуживании, на страховках и на процентах с тех клиентов, которые не уложились в льготный период.
Три механизма отсрочки, которые встречаются на рынке:
Льготный (грейс-) период по кредитной карте. Действует на покупки, длится от 50 до 120 дней, у отдельных продуктов — дольше на первые покупки.
Рассрочка у партнёров. Магазин компенсирует банку проценты скидкой на товар, поэтому покупатель платит частями без переплаты.
Перенос платежа по договорённости с банком. Индивидуальная реструктуризация или кредитные каникулы — применяются, если платить по графику уже невозможно.
Комментарий эксперта Банкпрофи.ру. Главная ошибка при выборе карты с отсрочкой — смотреть только на длину льготного периода. «120 дней» звучит лучше, чем «55», но если схема расчёта неудобная или грейс не действует на снятие наличных и переводы, реальная выгода окажется ниже. Считайте не дни, а три цифры: стоимость обслуживания за год, ставку вне льготного периода и комиссию за операции, которыми вы действительно пользуетесь.
Отсрочка платежа по закону: кредитные каникулы и реструктуризация
Третий вариант отсрочки — не свойство карты, а право заёмщика. По Федеральному закону № 106-ФЗ заёмщик, чей доход за два месяца до обращения снизился более чем на 30% по сравнению со среднемесячным доходом за предыдущий год, вправе потребовать кредитные каникулы: льготный период длительностью до шести месяцев с приостановкой платежей по кредиту или кредитной карте, если размер долга не превышает установленный Правительством РФ максимум. Воспользоваться таким правом по одному договору можно один раз. Разъяснения регулятора — на странице Банка России о применении закона № 106-ФЗ.
Что важно понимать:
На время каникул не начисляются неустойки и штрафы, а просрочка не возникает, поэтому кредитная история не портится.
Проценты продолжают начисляться и выплачиваются после окончания льготного периода — долг не списывается, а сдвигается.
Параллельно банки предлагают собственные программы реструктуризации: увеличение срока, снижение платежа, индивидуальная отсрочка. Условия у всех разные, но обращаться за ними лучше до первой просрочки, а не после.
Кредитные каникулы — инструмент на крайний случай. Если трудности временные, дешевле воспользоваться обычным льготным периодом карты и закрыть долг в срок.
Виды карт с отсрочкой платежа: сравнение
Тип карты | Как устроена отсрочка | Стоимость | Ограничения | Кому подходит |
|---|---|---|---|---|
Кредитная карта с льготным периодом | 50–120 дней без процентов на покупки при полном погашении в срок | 0% в грейс; вне его ставка существенно выше ключевой ставки Банка России (с 1 октября 2026 года — 14% годовых) | Отсрочка не действует на наличные и переводы; нужен минимальный платёж каждый месяц | Тем, кто покупает в разных местах и гасит долг в срок |
Карта рассрочки | Покупка у партнёров делится на 2–12 месяцев без процентов | 0% у партнёров; проценты или комиссия вне партнёрской сети | Узкая сеть магазинов, часто запрещено снятие наличных | Для запланированной крупной покупки в конкретном магазине |
Сервис рассрочки (BNPL), без карты или с привязкой карты | Оплата частями на кассе или в интернет-магазине | Бесплатно для покупателя по закону | Максимальный срок 6 месяцев с 1 апреля 2026 года, с 1 апреля 2028 года — 4 месяца | Небольшие покупки, когда не хочется оформлять кредитный продукт |
Дебетовая карта с овердрафтом | Краткосрочный заём в пределах лимита, когда своих денег не хватило | Обычно выше, чем по потребительскому кредиту; у ряда банков есть короткий беспроцентный период | Лимит привязан к оборотам по счёту, условия сильно различаются | Тем, у кого бывают кассовые разрывы до зарплаты |


Кредитные карты с отсрочкой платежа: как работает льготный период
Это самый массовый вариант карты с отсрочкой. Банк устанавливает расчётный период (обычно месяц), в течение которого можно тратить деньги, а затем даёт 20–30 дней на полное погашение. Отсюда и цифры «55», «100» или «120 дней» в рекламе: это сумма расчётного периода и платёжного окна.
Две схемы расчёта, которые встречаются в договорах:
От даты первой покупки. Срок отсрочки начинает течь с момента первой операции в периоде. Просто считать, но при поздней покупке остаётся мало времени на погашение.
От даты формирования выписки. Каждый месяц банк формирует выписку по всем покупкам, и на полное погашение даётся фиксированное количество дней после неё. Такой вариант удобнее для регулярных трат: срок отсрочки не «съедается» поздними покупками.
Что нужно знать держателю:
Минимальный платёж вносить обязательно каждый месяц, даже если грейс ещё идёт. Без него начинается просрочка, а льготный период аннулируется.
Если долг не погашен полностью до конца отсрочки, проценты начислят задним числом — с даты каждой покупки, а не с момента окончания грейса.
Снятие наличных, переводы на другие карты и квазикэш-операции (пополнение электронных кошельков, покупка валюты и лотерей) обычно выведены из льготного периода и идут по повышенной ставке с комиссией.
Лимит возобновляемый: после погашения деньги снова доступны, перезаключать договор не нужно.
Пример расчёта: сколько стоит отсрочка
Условия: карта с льготным периодом 100 дней, расчётный период — календарный месяц, покупка 40 000 рублей совершена 5 сентября.
Выписка формируется 1 октября, на полное погашение банк даёт 60 дней — крайний срок 30 ноября. Долг закрыт вовремя: проценты равны нулю, переплата 0 рублей.
Если до 30 ноября внесён только минимальный платёж, а долг остался, банк начислит проценты на всю сумму с 5 сентября по ставке вне грейса. При ставке 40% годовых это примерно 3 500 рублей за три месяца — и дальше проценты продолжат начисляться на остаток.
Если те же 40 000 рублей снять наличными в банкомате, добавится комиссия (обычно несколько процентов от суммы, но не меньше фиксированной), а льготный период на эту операцию не распространится.
Вывод простой: отсрочка бесплатна ровно до тех пор, пока долг закрывается полностью и в срок.
Калькулятор стоимости займа
Карта рассрочки: отсрочка в конкретном магазине
Карта рассрочки устроена иначе: банк оплачивает магазину покупку сразу, а покупатель возвращает сумму равными частями в течение установленного срока — чаще всего от 2 до 12 месяцев. Процентная переплата отсутствует, потому что магазин компенсирует банку расходы скидкой на товар.
Что важно учитывать:
Рассрочка действует только в партнёрской сети банка; вне её покупка обычно превращается в обычный кредит с процентами или с комиссией за оформление рассрочки.
Снятие наличных и переводы чаще всего запрещены тарифами или проводятся по высокой ставке.
Срок рассрочки у каждого магазина свой: у одного — 4 месяца, у другого — 10. Это стоит проверять до оформления покупки.
Просрочка платежа по карте рассрочки так же попадает в кредитную историю и влечёт неустойку.
Комментарий эксперта Банкпрофи.ру. Карта рассрочки и кредитная карта с отсрочкой решают разные задачи. Рассрочка — инструмент под конкретную покупку в магазине-партнёре: вы знаете срок и сумму платежа, переплаты нет, но свободных денег карта не даёт. Кредитка с льготным периодом — универсальный резерв: ей можно оплатить что угодно и в любой точке, а при погашении в срок процентов не будет. Оптимальная связка для большинства — одна кредитная карта с длинным грейсом плюс рассрочка в магазине, когда речь о дорогой технике или мебели.
Сервис рассрочки без карты: что изменилось с 1 апреля 2026 года
Схемы «оплати частями» на кассе теперь регулируются Федеральным законом от 31.07.2025 № 283-ФЗ «О деятельности по предоставлению сервиса рассрочки». Ключевые правила, которые полезно знать покупателю:
Операторы сервиса рассрочки находятся под надзором Банка России и работают только после внесения в официальный реестр операторов сервиса рассрочки. Перед оформлением покупки проверьте, есть ли сервис в этом перечне.
Сервис бесплатен для потребителя: оператору запрещено брать с покупателя вознаграждение.
Цена товара не может отличаться в зависимости от того, оплачивается он через сервис рассрочки или обычным способом.
Максимальный срок рассрочки с 1 апреля 2026 года — 6 месяцев, а с 1 апреля 2028 года — 4 месяца.
Штраф за просрочку ограничен 20% годовых от суммы просроченной задолженности.
Информация о задолженности свыше 50 000 рублей у одного оператора передаётся в бюро кредитных историй, то есть влияет на будущие решения банков.
Подробности — в сообщении Банка России о вступлении в силу новых правил покупки товаров в рассрочку.
Овердрафт: отсрочка по дебетовой карте
Овердрафт — это краткосрочный заём в пределах лимита, который банк подключает к дебетовой карте: когда собственных денег на счёте не хватает, платёж проходит за счёт банка, а долг гасится из следующих поступлений. У части банков есть короткий беспроцентный период в несколько дней или недель, у других проценты начисляются сразу, поэтому условия нужно читать в тарифах конкретного продукта.
Овердрафт удобен как резерв на кассовый разрыв, но плохо подходит для крупных покупок: лимит обычно небольшой и привязан к оборотам по счёту, а ставка выше, чем по потребительскому кредиту.
Сколько стоит карта с отсрочкой: где теряются деньги
Отсрочка бесплатна только при соблюдении условий. Переплата появляется из шести источников:
Проценты вне льготного периода — ставка по картам выше, чем по кредитам наличными, и привязана к уровню ключевой ставки Банка России.
Комиссия за снятие наличных и переводы, включая операции в банкоматах сторонних банков.
Годовое и ежемесячное обслуживание, плата за СМС- или пуш-уведомления.
Страхование жизни и здоровья: оно добровольное, но повышает стоимость владения картой.
Неустойка за пропуск минимального платежа.
Платное подключение «улучшенных» опций: увеличение лимита, расширенный кешбэк, приоритетная поддержка.
Перед подписанием договора найдите в тарифах полную стоимость кредита — она выражается в процентах годовых и учитывает все перечисленные платежи. Сравнить предложения по этому показателю можно через калькулятор на сайте проекта Банка России «Финансовая культура».
Как оформить карту с отсрочкой платежа онлайн
Процедура одинакова для кредитных карт и карт рассрочки и занимает 10–20 минут.
Сравните 3–5 предложений по трём параметрам: длительность и схема льготного периода, стоимость обслуживания, ставка вне грейса.
Заполните анкету: паспортные данные, регистрация, место работы и ежемесячный доход, наличие действующих кредитов.
Пройдите идентификацию — через подтверждённую учётную запись Госуслуг, по СМС или с помощью выездного представителя банка.
Дождитесь решения: предварительный ответ приходит за 2–5 минут, итоговый — в течение рабочего дня.
Подпишите договор кодом из СМС или в мобильном приложении.
Получите виртуальную карту сразу после одобрения, а пластиковую — курьером или в отделении.
Актуальные предложения собраны в обзоре кредитные карты с онлайн-оформлением — там можно отфильтровать карты с отсрочкой платежа по длине льготного периода и стоимости обслуживания. Если карта нужна в ближайшие часы, пригодится инструкция кредитная карта срочно: когда это необходимо и как оформить.
Совет эксперта Банкпрофи.ру. Не подавайте больше одной-двух заявок в неделю: каждое обращение фиксируется в кредитной истории, и веер рассылок скоринг трактует как острую нехватку денег. Перед заявкой проверьте свою кредитную историю — дважды в год отчёт в каждом бюро предоставляется бесплатно, а запросить список своих БКИ и сам отчёт можно через Госуслуги. Ошибка в отчёте или чужой кредит — частая причина отказа при полностью платёжеспособном заявителе.
Как пользоваться отсрочкой и не платить проценты
Держите в календаре две даты: дату формирования выписки и дату полного погашения.
Настройте автоплатёж по минимальной сумме — это страховка от технической просрочки.
Крупные покупки делайте в начале расчётного периода: так на погашение остаётся максимум времени.
Не снимайте наличные с кредитного лимита: для этого есть дебетовая карта или отдельный заём.
Тратьте не более 30–40% доступного лимита: постоянно высокая доля использованного лимита ухудшает скоринговый балл и снижает шансы на увеличение лимита.
Не закрывайте одну карту долгом с другой — такие переводы либо запрещены, либо проводятся по повышенной ставке.
Раз в квартал сверяйтесь с тарифами: банки вправе менять условия, уведомляя клиента заранее.
Что выбрать: карта с отсрочкой, кредит наличными или заём
Критерий | Карта с отсрочкой | Потребительский кредит | Заём в МФО |
|---|---|---|---|
Стоимость при дисциплине | 0% в льготный период | Проценты с первого дня, но ставка ниже карточной | Максимальная ставка — до 0,8% в день (около 292% годовых) |
Скорость получения | От 5 минут онлайн | 1–3 дня | Минуты |
Сумма | Лимит, возобновляемый | Фиксированная, обычно крупнее | Небольшая |
Срок | Бессрочно, пока соблюдается грейс | По графику, от нескольких месяцев до 5 лет | До года |
Когда выгодно | Регулярные покупки с погашением в срок | Известна точная сумма и цель, нужны деньги надолго | Крайний случай, когда банк отказал, а деньги нужны сегодня |
Если карта с отсрочкой не одобрена, а деньги нужны срочно, сравните предложения в разделе займы и выбирайте компанию из реестра Банка России — проверка доступна в открытом перечне участников финансового рынка. Помните: с 1 апреля 2026 года максимальная переплата по займам сроком до года ограничена 100% суммы займа, но даже эта сумма в разы больше, чем стоимость льготного периода по карте.
Умный подбор займа
Сравним предложения 200+ компаний и найдём лучший вариант для вас
 Бесплатно
Без отказа
Кому подойдут карты с отсрочкой платежа
Пенсионерам. Отсрочка удобна для оплаты лечения, бытовой техники и коммунальных услуг в промежутке между выплатами. Возраст и требования к документам разобраны в материале кредитные карты для пенсионеров.
Держателям карт МИР. Национальная платёжная система принимает к оплате повсеместно внутри страны, на такие карты зачисляют зарплату, пенсию и социальные выплаты, а программы лояльности дают повышенный кешбэк. Подробности — в статье кредитная карта МИР: выгоды и преимущества для держателей.
Зарплатным клиентам. Банк видит поступления и чаще одобряет лимит без справок, а обслуживание бывает бесплатным.
Самозанятым и работающим по договору. Доход подтверждается справкой из приложения «Мой налог» или выпиской по счёту — этого достаточно для большинства предложений.
Частые вопросы о картах с отсрочкой платежа
Что значит карта с отсрочкой платежа простыми словами?
Это карта, по которой банк даёт время на оплату покупки без процентов (льготный период) или разрешает вернуть стоимость частями (рассрочка). Пока долг погашен в срок, переплаты нет.
Чем карта с отсрочкой отличается от кредитной карты?
Ничем, если речь о льготном периоде: это одна и та же кредитная карта. Разница возникает, когда отсрочку оформляет магазин или сервис рассрочки — тогда это отдельный продукт со своими сроками и ограничениями.
Сколько длится отсрочка платежа?
По кредитным картам — обычно от 50 до 120 дней, по отдельным предложениям дольше на первые покупки. По карте рассрочки — чаще от 2 до 12 месяцев у партнёров. По сервису рассрочки с 1 апреля 2026 года — не более 6 месяцев.
Действует ли отсрочка на снятие наличных?
В большинстве тарифов — нет. На наличные, переводы и квазикэш-операции начисляется комиссия и повышенная ставка с первого дня.
Нужен ли первоначальный взнос и справка о доходах?
Первоначальный взнос не требуется. Справку о доходах банк запрашивает, когда нужно подтвердить платёжеспособность или увеличить лимит; часть продуктов оформляется по паспорту.
Портит ли карта с отсрочкой кредитную историю?
Наоборот, при аккуратном использовании она её улучшает: информация о лимите, платежах и отсутствии просрочек передаётся в бюро кредитных историй. Вредит только просрочка и высокая доля использованного лимита.
Можно ли оформить карту с отсрочкой онлайн?
Да. Заявка подаётся на сайте банка, идентификация проходит через Госуслуги или по СМС, договор подписывается кодом, виртуальная карта выпускается сразу после одобрения.
Материал носит информационный характер и не является индивидуальной кредитной рекомендацией. Условия по картам определяются банками-партнёрами; актуальные тарифы, длительность льготного периода и лимиты уточняйте в предложениях на bankprofi.ru.
 Что такое отсрочка платежа и за счёт чего она бесплатна
 Отсрочка платежа по закону: кредитные каникулы и реструктуризация