Кредитная карта с низким процентом: как выбрать и оформить онлайн

6 октября 2026

Кредитная карта с низким процентом существует, но цифра «от 9,9% годовых» в рекламе почти всегда относится к отдельной операции — переводу, рефинансированию или покупке у партнёров, — а не к обычным покупкам. Реальная ставка по карте выше: по данным рынка, средняя полная стоимость кредита в сегменте кредитных карт в четвёртом квартале 2025 года превысила 50% годовых. Поэтому единственный гарантированный способ платить ноль процентов — укладываться в льготный период, а при выборе карты сравнивать не рекламный процент, а полную стоимость кредита (ПСК), которую банк обязан раскрывать в договоре.

Сравните доступные карты

Обновлено: 27.10.2026
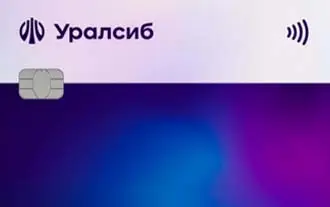
Дизайн Уралсиб – кредитная карта
Уралсиб – кредитная карта
Обслуживание Обслуживание кредитной карты Уралсиб осуществляется абсолютно бесплатно. Банк не взимает комиссию за выпуск, подключение к расчетно-кассовому обслуживанию или ежемесячное ведение счета. Вы можете пользоваться всеми преимуществами продукта, включая снятие наличных и переводы, не беспокоясь о скрытых платежах или регулярных списаниях за базовое обслуживание карты, что делает ее крайне выгодной для повседневного использования. Бесплатно
Льготный период 120 дней
Кредитный лимит до 5 000 000 ₽
Ставка 34.9 – 99.9%
Уралсиб Банк 5 Паспорт РФ Кэшбэк Бонусы
Дизайн Кредитная карта Т-Банк (Тинькофф) 4 дизайна
Кредитная карта Т-Банк (Тинькофф)
Обслуживание Получите бесплатное годовое обслуживание, а также кэшбэк 3 000 руб за траты от 10 000 руб. Для получения бонуса пользователю необходимо совершить траты на сумму 10 000 руб в течение первого месяца. Сумма трат в 10 000 руб. может быть достигнута путём совершения одной или нескольких покупок. С подпиской Pro бесплатно. Без подписки — до 590 ₽ в год, если вы пользуетесь картой, 0 ₽ — если не пользуетесь. Бесплатно
Льготный период 55 дней
Кредитный лимит до 1 000 000 ₽
Ставка 29.9 – 61.9%
Т-Банк (Тинькофф) 5 Паспорт РФ С доставкой на дом Без справок Кэшбэк Бонусы Баллы
Дизайн Кредитная карта Займер
Кредитная карта Займер
Обслуживание Обслуживание данной кредитной карты осуществляется абсолютно бесплатно на протяжении всего срока её использования. Банк не взимает ежемесячные или ежегодные комиссии за выпуск и ведение счета, что позволяет вам экономить на базовых расходах и пользоваться заемными средствами без дополнительных финансовых нагрузок. Бесплатно
Льготный период 180 дней
Кредитный лимит до 100 000 ₽
Ставка 0.65 – 0.65%
Займер на карту – zaymer.ru 5 Паспорт РФ Без справок Кэшбэк
Дизайн Банк Зенит кредитная карта
Банк Зенит кредитная карта
Обслуживание Обслуживание и выпуск кредитной карты Банка Зенит абсолютно бесплатны и не требуют выполнения каких-либо дополнительных условий, таких как траты определенной суммы. Вы получаете доступ ко всем функциям, льготным периодам и программе лояльности без скрытых комиссий и ежегодных платежей за ведение счета. Бесплатно
Льготный период 120 дней
Кредитный лимит до 2 000 000 ₽
Ставка 49.9 – 64%
Зенит 5 Паспорт РФ С доставкой на дом Кэшбэк СМС 0 ₽
Показать ещё

Коротко о главном:

  • «Низкий процент» в рекламе обычно действует на одну категорию операций или в первые месяцы; ставка на обычные покупки выше.

  • Сравнивать предложения нужно по ПСК: она учитывает проценты, комиссии и часть платных опций и указывается на первой странице договора.

  • По закону на момент заключения договора ПСК не может превышать меньшую из величин: 292% годовых или среднерыночное значение Банка России для соответствующей категории плюс одна треть.

  • Настоящие 0% даёт льготный период: при полном погашении долга в срок процентов нет вообще.

  • Ставки различаются по операциям: покупки, снятие наличных, переводы и просрочка считаются по разным процентам.

  • Если деньги нужны надолго и в конкретной сумме, потребительский кредит наличными обычно дешевле любой карты.

  • Оформить кредитную карту онлайн можно за 10–20 минут; виртуальная карта выпускается сразу после одобрения.

Займер: виртуальная карта с бесплатным обслуживанием и грейсом 180 дней

Обновлено: 27.10.2026
Дизайн Кредитная карта Займер
Кредитная карта Займер
Обслуживание Обслуживание данной кредитной карты осуществляется абсолютно бесплатно на протяжении всего срока её использования. Банк не взимает ежемесячные или ежегодные комиссии за выпуск и ведение счета, что позволяет вам экономить на базовых расходах и пользоваться заемными средствами без дополнительных финансовых нагрузок. Бесплатно
Льготный период 180 дней
Кредитный лимит до 100 000 ₽
Ставка 0.65 – 0.65%
Займер на карту – zaymer.ru 5 Паспорт РФ Без справок Кэшбэк

Если задача — не платить проценты полгода, удобнее виртуальный формат: карта Займер выпускается моментально, пластиковый носитель не нужен, реквизиты появляются в личном кабинете сразу после одобрения. Обслуживание бесплатное, льготный период 180 дней, кредитный лимит до 100 000 рублей, ставка 0,65% в сутки. В пересчёте на годовые это примерно 237%, поэтому выгодный сценарий здесь один: закрыть долг полностью внутри льготного периода — тогда переплата равна нулю, а бесплатное обслуживание не добавляет расходов.

Комментарий эксперта Банкпрофи.ру. В сегменте кредитных карт «низкий процент» и «дешёвое пользование» — не одно и то же. Карта со ставкой 45% годовых при погашении в льготный период обходится в ноль рублей, а карта «от 9,9%» при снятии наличных и просрочке легко превращается в 60–70% годовых с учётом комиссий. Смотрите на три цифры: ПСК в договоре, ставку на наличные и переводы, срок льготного периода. Всё остальное — маркетинг.

Ответьте на несколько вопросов — сравним тарифы карт по банкам и предложим три варианта с подходящей ставкой, льготным периодом и лимитом

Для каких целей вам нужна кредитная карта?
Выберите 1-2 приоритета
1 / 5
Продолжить
Какой кредитный лимит вам необходим?
Это поможет подобрать оптимальную карту
2 / 5
Назад Продолжить
Как долго вы планируете пользоваться деньгами без процентов?
Это влияет на выбор лимитов
3 / 5
Назад Продолжить
Планируете ли снимать наличные с кредитной карты?
Это влияет на выбор лимитов
4 / 5
Назад Продолжить
Что для вас важнее всего?
Выберите 1-2 приоритета
5 / 5
Назад Узнать результат

Что банки называют низким процентом по кредитной карте

Процент по карте — не одна цифра, а несколько ставок, привязанных к типу операции и условиям договора:

  • Ставка на покупки — основная, применяется, если долг не погашен в льготный период.

  • Ставка на снятие наличных и переводы — выше основной, проценты начисляются с даты операции.

  • Акционная ставка — «от 9,9%» на первые месяцы, на рефинансирование долгов в других банках или на покупки у партнёров.

  • Повышенная ставка при нарушении — применяется при просрочке платежа.

  • Льготный период — не ставка, а срок, в течение которого проценты не начисляются вовсе при полном погашении долга.

Реклама почти всегда показывает минимальное значение из этого набора. Чтобы понять реальную цену, открывайте тарифный план и ищите строки по каждой операции отдельно.

Почему ставка по карте выше, чем по кредиту наличными

Кредитная карта — возобновляемый заём без залога и без фиксированного графика: банк не знает заранее, сколько денег вы используете и как быстро вернёте. Риск выше, поэтому и ставка выше. Дополнительный фактор — регулирование: при высокой долговой нагрузке заёмщика банки ограничены макропруденциальными лимитами Банка России, и на таких клиентов остаётся меньше свободных лимитов выдач.

Для ориентира: с 1 октября 2026 года ключевая ставка Банка России составляет 14% годовых. Ставки по потребительским кредитам наличными обычно ближе к этому уровню, а по кредитным картам — заметно выше, и эту разницу банк компенсирует льготным периодом и комиссиями торговых точек.

Полная стоимость кредита: как сравнивать честно

Полная стоимость кредита (ПСК) — это проценты годовых с учётом всех обязательных платежей по договору: комиссий за выпуск и обслуживание, платежей за обязательные услуги, страховки, если она влияет на ставку. Порядок расчёта и раскрытия установлен Федеральным законом от 21.12.2013 № 353-ФЗ «О потребительском кредите (займе)».

Что важно знать заёмщику:

  1. ПСК указывается на первой странице договора в рамке перед текстом — её видно до подписания.

  2. По кредитным картам с 21 января 2024 года раскрываются два значения ПСК: с учётом минимальной и максимальной ставки, поскольку фактическая ставка зависит от типа операции и поведения заёмщика.

  3. Банк России ежеквартально публикует среднерыночные значения ПСК по категориям кредитов; на момент заключения договора ПСК не может превышать меньшую из двух величин — 292% годовых или среднерыночное значение соответствующей категории, увеличенное на одну треть.

  4. Сравнивать предложения разных банков корректно именно по ПСК, а не по рекламной ставке.

0% вместо низкого процента: как работает льготный период

Льготный период — единственный способ пользоваться деньгами банка бесплатно. Механика простая: банк даёт расчётный период (обычно месяц) на покупки и платёжное окно (20–30 дней) на полное погашение. Отсюда цифры «55», «100», «120» и «180 дней» в предложениях.

Правила, без которых грейс не работает:

  • минимальный платёж вносится каждый месяц в срок — иначе начинается просрочка и проценты;

  • долг нужно закрыть полностью, а не частично: иначе проценты начислят задним числом с даты каждой покупки;

  • снятие наличных, переводы и квазикэш-операции чаще всего выведены из льготного периода.

Длинный льготный период подробно разобран в материале кредитные карты с большим льготным периодом, а карты с переносом платежа — в обзоре кредитки с отсрочкой платежа.

Кредитные карты с низкими ставками: сравнение условий

Что смотреть

Что это значит

На что влияет

Рекламная ставка «от …%»

Минимальное значение для отдельной операции или периода

Почти не отражает реальную стоимость

Ставка на покупки

Основной процент вне льготного периода

Стоимость долга, если не успели погасить в грейс

Ставка на наличные и переводы

Отдельный, более высокий процент

Цена каждой операции с наличными

Полная стоимость кредита

Проценты годовых с учётом комиссий и услуг

Объективное сравнение разных карт

Льготный период

Срок, когда проценты не начисляются

Возможность платить 0%

Обслуживание и уведомления

Ежегодные и ежемесячные платежи

Постоянные расходы даже при нулевом долге

Страхование

Добровольная опция, часто влияет на ставку

Несколько тысяч рублей в год к стоимости

Пример расчёта: сколько стоит разница в ставке

Условия: долг 100 000 рублей, пользование один год, платежи только процентами в конце срока (упрощённый расчёт для сравнения).

  1. Ставка 19,9% годовых — проценты за год составят 19 900 рублей.

  2. Ставка 49,9% годовых — проценты за год составят 49 900 рублей.

  3. Разница — 30 000 рублей, то есть 30% от суммы долга.

  4. При погашении долга в течение льготного периода проценты равны нулю, но добавляется стоимость обслуживания и уведомлений: при плате 1 200 рублей в год расходы составят именно эту сумму.

  5. Если к долгу добавляется снятие наличных 20 000 рублей с комиссией 3,9% плюс 390 рублей и ставкой 55% годовых на три месяца, переплата по этой операции составит около 4 000 рублей.

Вывод: при долгом использовании долга ставка решает всё, при коротком — важнее отсутствие комиссий и бесплатное обслуживание.

От чего зависит процент по кредитной карте

  1. Кредитная история и рейтинг. Просрочки повышают ставку и снижают лимит; положительная история — главный аргумент для мягких условий.

  2. Доход и долговая нагрузка. Банк рассчитывает показатель долговой нагрузки (ПДН) по методике Банка России и при ПДН выше 50% обязан письменно предупредить о рисках.

  3. Статус клиента. Зарплатным клиентам, вкладчикам и участникам премиальных пакетов условия обычно мягче.

  4. Срок и сумма. Крупный лимит на длительный срок банк оценивает как более рискованный.

  5. Подключённые услуги. Страхование и платные опции увеличивают ПСК даже при низкой номинальной ставке.

  6. Тип операции. Покупки, наличные, переводы и просрочка тарифицируются по-разному.

Совет эксперта Банкпрофи.ру. Проверяйте кредитную историю до заявки: дважды в год отчёт в каждом бюро предоставляется бесплатно, запрос подаётся через Госуслуги. Техническая ошибка или чужой кредит в отчёте стоят вам нескольких процентных пунктов по ставке, а исправляются заявлением в бюро.

Как выбрать и оформить кредитную карту с низким процентом онлайн

  1. Определите сценарий: погашение в льготный период, долгосрочный долг или разовая крупная покупка.

  2. Отфильтруйте 3–5 предложений по ПСК, ставке на покупки и длине льготного периода.

  3. Проверьте стоимость обслуживания, уведомлений и страховки — сложите их в годовые расходы.

  4. Уточните ставку на снятие наличных и переводы: если планируете такие операции, смотрите карты со специальными условиями — обзор в материале кредитные карты со снятием наличных.

  5. Заполните анкету: паспорт, регистрация, доход, место работы, действующие обязательства.

  6. Пройдите идентификацию через Госуслуги, по СМС или с выездным представителем банка.

  7. Дождитесь решения (2–5 минут предварительно, окончательно — в течение рабочего дня), подпишите договор кодом и получите виртуальную карту сразу.

Подберите размер лимита под задачу: для регулярных трат удобнее кредитные карты с небольшим лимитом, для крупных покупок — карты с большим лимитом.

Калькулятор стоимости займа

Сумма займа
1 000 ₽
50 000 ₽
На сколько дней
1 день
30 дней
Сумма
₽
Переплата
₽
Итого
₽
Ставка/день
0,8%
Найти займ без процентов Первый займ под 0% — экономия до 1 800 ₽

Как снизить процент по действующей карте

  1. Закройте просрочки и выдержите 3–6 месяцев платежей без нарушений.

  2. Снизьте долговую нагрузку: закройте мелкие займы и неиспользуемые карты.

  3. Подтвердите возросший доход новой справкой или выпиской по счёту.

  4. Подайте заявление на снижение ставки или повышение лимита — банки рассматривают такие обращения.

  5. Откажитесь от платных опций, которые не используете; от страховки можно отказаться в период охлаждения, но ставка при этом может вырасти — сравните оба варианта в рублях за год.

  6. Рефинансируйте дорогой долг: часть банков предлагает пониженную ставку при переводе задолженности из другого банка.

  7. Не снимайте наличные: это самая дорогая операция по карте.

Если в снижении ставки отказали

Отказ не окончательный. Варианты действий: выждать три-шесть месяцев безупречных платежей и обратиться повторно, рассмотреть предложение другого банка с переводом задолженности (рефинансирование), либо закрыть долг за счёт льготного периода другой карты, если он распространяется на операцию погашения. До подачи новой заявки проверьте кредитную историю и долговую нагрузку — именно они чаще всего мешают получить мягкие условия.

Когда карта с низким процентом не помогает

  • Нужна крупная сумма на год и дольше. Потребительский кредит наличными дешевле: ставка ниже, график фиксированный.

  • Долг уже больше дохода. Новая карта увеличит нагрузку, а не решит проблему.

  • Деньги нужны на несколько дней. Иногда дешевле заём, но помните о цене: максимальная ставка по займам — 0,8% в день (около 292% годовых), а переплата по займам сроком до года с 1 апреля 2026 года ограничена 100% суммы. Сравнить предложения можно в разделе займы.

  • Покупка у конкретного партнёра. Тогда выгоднее рассрочка: с 1 апреля 2026 года сервис рассрочки регулируется законом № 283-ФЗ — он бесплатен для покупателя, а максимальный срок составляет 6 месяцев.

Умный подбор займа

Сравним предложения 200+ компаний и найдём лучший вариант для вас

Бесплатно Без отказа
Сумма
1 000 ₽
50 000 ₽
Срок
1 день
30 дней
Найти займ

Если платить стало нечем: каникулы, реструктуризация, списание долгов

До обращения за новой картой используйте законные механизмы. По Федеральному закону № 106-ФЗ заёмщик, чей доход за два месяца до обращения снизился более чем на 30% к среднемесячному доходу за предыдущий год, вправе потребовать кредитные каникулы — льготный период до шести месяцев с приостановкой платежей; разъяснения опубликованы Банком России. Банки также предлагают собственные программы реструктуризации: увеличение срока, снижение платежа, индивидуальную отсрочку. Обращаться за ними нужно до первой просрочки.

Если долг стал безнадёжным, его можно списать в процедуре банкротства — делом занимается арбитражный управляющий:

  • Внесудебное банкротство через МФЦ — при долге от 25 000 до 1 000 000 рублей и соблюдении условий по исполнительным производствам; процедура бесплатна и длится шесть месяцев.

  • Банкротство через арбитражный суд — обязательно при долге свыше 500 000 рублей и просрочке более трёх месяцев, при меньшей сумме возможно добровольное обращение. Госпошлина для должника-гражданина отменена с 9 сентября 2024 года, оплачиваются вознаграждение финансового управляющего (25 000 рублей за процедуру) и публикации.

  • Последствия — пять лет сообщать о банкротстве при обращении за кредитом или займом, три года нельзя занимать руководящие должности в органах управления юридического лица.

Бесплатная консультация арбитражного управляющего — по телефону 8 995 644-50-38, заявку можно оставить на странице банкротство физических лиц.
Ошибки при поиске карты с низким процентом

  • Верить ставке «от …%» и не смотреть ПСК в договоре.

  • Сравнивать только проценты и игнорировать стоимость обслуживания, уведомлений и страховки.

  • Не различать ставку на покупки и ставку на наличные.

  • Считать льготный период бессрочным и пропускать минимальный платёж.

  • Оформлять карту ради акции и не читать, когда она заканчивается.

  • Брать карту с крупным лимитом «про запас»: высокая доля использованного лимита ухудшает скоринговую оценку.

  • Перекрывать дорогой долг новым займом вместо рефинансирования или каникул.

Частые вопросы о кредитных картах с низким процентом

Существует ли кредитная карта с самым низким процентом на все операции?

Нет. Ставки различаются по типам операций: покупки, наличные, переводы и просрочка тарифицируются отдельно. Минимальная рекламная ставка обычно относится к одной операции или к первым месяцам пользования.

Что важнее: ставка или льготный период?

Если вы гасите долг в срок — льготный период: проценты будут нулевыми при любой ставке. Если долг живёт месяцами — ставка и полная стоимость кредита.

Где смотреть реальную стоимость карты?

В полной стоимости кредита (ПСК) на первой странице договора и в тарифном плане. Среднерыночные значения ПСК по категориям публикует Банк России, а предельная величина на момент заключения договора ограничена законом.

Можно ли снизить процент по уже выданной карте?

Да: подайте заявление в банк, приложив подтверждение дохода и указав на добросовестные платежи. Часть банков снижает ставку или предлагает рефинансирование долга из другого банка по более низкой ставке.

Почему ставка по карте выше, чем по кредиту наличными?

Карта — возобновляемый заём без залога и без фиксированного графика, риск для банка выше. Если сумма и срок известны заранее, кредит наличными обычно дешевле.

Нужно ли платить налог с экономии на процентах?

Нет, НДФЛ на разницу в ставках не начисляется; налогом не облагаются и бонусы по программам лояльности в рамках пункта 68 статьи 217 Налогового кодекса РФ.

Можно ли оформить карту с низким процентом онлайн?

Да. Заявка подаётся на сайте банка, идентификация проходит через Госуслуги или по СМС, договор подписывается кодом, виртуальная карта выпускается сразу после одобрения.

Материал носит информационный характер и не является индивидуальной кредитной или юридической рекомендацией. Ставки, полная стоимость кредита и тарифы определяются банками-партнёрами; актуальные условия уточняйте в предложениях на bankprofi.ru.
Содержание

Кредитная карта с низким процентом: как выбрать и оформить онлайн
Что банки называют низким процентом по кредитной карте
Почему ставка по карте выше, чем по кредиту наличными
Полная стоимость кредита: как сравнивать честно
0% вместо низкого процента: как работает льготный период
Кредитные карты с низкими ставками: сравнение условий
Пример расчёта: сколько стоит разница в ставке
От чего зависит процент по кредитной карте
Как выбрать и оформить кредитную карту с низким процентом онлайн
Как снизить процент по действующей карте
Если в снижении ставки отказали
Когда карта с низким процентом не помогает
Если платить стало нечем: каникулы, реструктуризация, списание долгов
Ошибки при поиске карты с низким процентом
Частые вопросы о кредитных картах с низким процентом
Существует ли кредитная карта с самым низким процентом на все операции?
Что важнее: ставка или льготный период?
Где смотреть реальную стоимость карты?
Можно ли снизить процент по уже выданной карте?
Почему ставка по карте выше, чем по кредиту наличными?
Нужно ли платить налог с экономии на процентах?
Можно ли оформить карту с низким процентом онлайн?

Рейтинг финансовых услуг на октябрь 2026

Дебетовые карты Кредитные карты Вклады Займы Кредиты
Дизайн Дебетовая карта ВТБ МИР 2 дизайна
Дебетовая карта ВТБ МИР
Обслуживание Обслуживание данной дебетовой карты осуществляется абсолютно бесплатно на постоянной основе. Банк не взимает ежемесячную или ежегодную комиссию за ведение счета и использование платежного инструмента, что делает ее максимально выгодной для повседневных расчетов. Бесплатно
Снятие наличных Снимать наличные в фирменных банкоматах банка можно без комиссий в пределах установленных месячных и дневных лимитов. При использовании сторонних терминалов взимается комиссия. Превышение лимитов может сопровождаться дополнительными тарифными сборами. 2 000 000 ₽/мес
Переводы Переводить средства клиентам внутри банка и по реквизитам можно без комиссий. Для переводов по системе быстрых платежей предусмотрен бесплатный лимит. При превышении месячного лимита или переводе на карты других банков применяется минимальная комиссия. 1 000 000 ₽/мес
Кэшбэк Держатели карты могут участвовать в программе лояльности и получать кэшбэк за любые покупки. Повышенный процент начисляется в выбранных категориях и у партнеров. Базовый процент возвращается за все остальные покупки, что делает траты более выгодными. 1 - 50%
% на остаток На свободный остаток денежных средств на счете начисляется пять процентов годовых. Проценты рассчитываются ежедневно на фактическую сумму остатка и выплачиваются банком в конце каждого месяца, позволяя вам не только хранить деньги, но и приумножать их. до 5%
Паспорт РФ С доставкой на дом Без справок Кэшбэк Бонусы Баллы
Дизайн Т-Банк Black – дебетовая карта с кэшбэком 6 дизайнов
Т-Банк Black – дебетовая карта с кэшбэком
Обслуживание Обслуживание карты полностью бесплатно при остатке от 50 000 ₽, наличии кредита или поступлении пенсии. В остальных случаях плата составит всего 99 рублей в месяц. Также можно оформить подписку Pro за 299 ₽/мес., которая обнуляет стоимость обслуживания и дает расширенные лимиты. 99 ₽/мес
Снятие наличных Снимайте наличные без комиссии до 500 000 рублей в месяц в банкоматах Т-Банка. В сторонних банкоматах бесплатный лимит составляет 100 000 рублей. При превышении месячного лимита взимается комиссия 2%, но не менее 90 рублей. Это позволяет гибко управлять наличными без скрытых и неожиданных списаний. 500 000 ₽/мес
Переводы Переводите деньги по номеру телефона через СБП абсолютно бесплатно и без лимитов. При переводе по номеру карты бесплатно можно отправить до 20 000 рублей в месяц. За превышение этого лимита взимается комиссия 1,5%, но не менее 30 рублей. С подпиской Pro бесплатный лимит увеличивается до 50 000 ₽. 20 000 ₽/мес
Кэшбэк Получайте кэшбэк до 15% в четырех выбранных категориях и до 30% по специальным предложениям партнеров. С подпиской Pro лимит кэшбэка возрастает до 5 000 рублей в месяц, а также возвращаются проценты за развлечения, страховки и бронирование отелей. Баллы и мили начисляются по отдельным кобрендинговым картам. 1 - 30%
% на остаток На сам баланс дебетовой карты проценты не начисляются. Однако вы можете открыть бесплатный накопительный счет и получать до 9% годовых на остаток, если подключите подписку Pro. Это удобный инструмент для приумножения свободных средств с возможностью снятия в любой момент без потери процентов. до 9%
Паспорт РФ С доставкой на дом Без справок Кэшбэк Бонусы Баллы СМС 0 ₽
Дизайн Т-Банк Премиум карта
Т-Банк Премиум карта
Обслуживание Обслуживание карты стоит 2 990 рублей в месяц. Однако для премиальных клиентов предусмотрены выгодные условия бесплатного обслуживания. Достаточно тратить от 200 000 рублей и хранить на счетах от 1 млн рублей, либо иметь общий остаток от 3 млн рублей, либо получать зарплату от 400 000 рублей ежемесячно. 2990 ₽/мес
Снятие наличных Снимайте наличные без ограничений и комиссий в фирменных банкоматах T-Bank. В аппаратах партнеров по России доступен бесплатный лимит до 500 000 рублей ежемесячно. При снятии в сторонних банках или превышении лимита у партнеров взимается комиссия 2%, но не менее 90 рублей за каждую операцию. 500 000 ₽/мес
Переводы Переводы внутри банка, по СБП и по реквизитам счета в другие банки полностью бесплатны. При переводе по номеру карты стороннего банка доступен бесплатный лимит до 100 000 рублей в месяц. За превышение этого объема взимается комиссия 1,5%, но не менее 30 рублей за каждый транш. 5 000 000 ₽/мес
Кэшбэк Премиальная программа лояльности позволяет получать до 60 000 рублей кэшбэка ежемесячно. Выбирайте любимые категории с возвратом до 15%, пользуйтесь предложениями партнеров с кэшбэком до 30% и зарабатывайте стандартный 1% на все остальные повседневные покупки. 1 - 30%
% на остаток На самом дебетном счете карты процент на остаток не начисляется. Однако премиальные клиенты получают доступ к эксклюзивным вкладам с доходностью до 14% годовых в рублях. Это позволяет эффективно приумножать свободные средства, сохраняя при этом полный доступ к деньгам через удобные инструменты банка. до 14%
Паспорт РФ С доставкой на дом Без справок Кэшбэк Бонусы Баллы
Дизайн ВТБ платежный стикер 3 дизайна
ВТБ платежный стикер
Обслуживание Обслуживание данного платежного инструмента осуществляется на полностью бесплатной основе. Банк не устанавливает обязательных ежемесячных или ежегодных комиссий за ведение счета, выпуск и использование стикера. Это позволяет клиентам экономить на рутинных платежах и использовать продукт для повседневных расчетов без дополнительных финансовых затрат. Бесплатно
Снятие наличных Снятие наличных средств доступно в фирменной сети банкоматов банка без взимания комиссии в пределах установленных дневных и месячных лимитов. При использовании терминалов сторонних кредитных организаций, а также при превышении базовых лимитов снятия, применяется тарифная комиссия. Минимальный сбор за операцию составляет 300 рублей. 2 000 000 ₽/мес
Переводы Переводы внутри банка и по банковским реквизитам доступны без комиссий в рамках действующих лимитов. Для отправки средств через Систему быстрых платежей предусмотрен бесплатный ежемесячный лимит. При превышении установленных дневных или месячных ограничений, а также при переводах на карты других банков, взимается комиссия от 79 рублей. 1 000 000 ₽/мес
Кэшбэк Держатели платежного стикера автоматически подключаются к программе лояльности и получают возврат части средств за любые покупки. Повышенный процент кэшбэка начисляется за траты в специальных категориях и у компаний-партнеров. Базовый процент возврата возвращается за все остальные операции, что делает повседневные покупки более выгодными. 1 - 50%
% на остаток На свободный остаток средств на счете начисляется 5 процентов годовых. Расчет процентов происходит ежедневно на фактическую сумму остатка, а выплата начисленных средств производится банком в конце каждого расчетного месяца. Данная опция позволяет не только безопасно хранить деньги, но и получать дополнительный пассивный доход от их размещения. до 5%
Паспорт РФ С доставкой на дом Без справок Кэшбэк Бонусы Баллы СМС 0 ₽
Дизайн Уралсиб – кредитная карта
Уралсиб – кредитная карта
Обслуживание Обслуживание кредитной карты Уралсиб осуществляется абсолютно бесплатно. Банк не взимает комиссию за выпуск, подключение к расчетно-кассовому обслуживанию или ежемесячное ведение счета. Вы можете пользоваться всеми преимуществами продукта, включая снятие наличных и переводы, не беспокоясь о скрытых платежах или регулярных списаниях за базовое обслуживание карты, что делает ее крайне выгодной для повседневного использования. Бесплатно
Льготный период 120 дней
Кредитный лимит до 5 000 000 ₽
Кэшбэк Держатели карты участвуют в программе лояльности и получают кэшбэк за покупки у партнеров Банка Уралсиб. Размер возврата может достигать 30% от суммы потраченных средств. Накопленные бонусы или денежные средства можно использовать для компенсации будущих покупок, оплаты товаров и услуг в сети партнеров. Это делает карту не только удобным платежным инструментом, но и выгодным способом экономии на повседневных тратах и крупных приобретениях. 30%
Ставка 34.9 – 99.9%
Паспорт РФ Кэшбэк Бонусы
Дизайн Кредитная карта Т-Банк (Тинькофф) 4 дизайна
Кредитная карта Т-Банк (Тинькофф)
Обслуживание Получите бесплатное годовое обслуживание, а также кэшбэк 3 000 руб за траты от 10 000 руб. Для получения бонуса пользователю необходимо совершить траты на сумму 10 000 руб в течение первого месяца. Сумма трат в 10 000 руб. может быть достигнута путём совершения одной или нескольких покупок. С подпиской Pro бесплатно. Без подписки — до 590 ₽ в год, если вы пользуетесь картой, 0 ₽ — если не пользуетесь. Бесплатно
Льготный период 55 дней
Кредитный лимит до 1 000 000 ₽
Кэшбэк Держатели карты участвуют в программе лояльности, которая позволяет возвращать часть средств за покупки в виде кэшбэка и бонусов. Процент возврата зависит от выбранных категорий и партнеров банка, а накопленными бонусами можно оплачивать до 99% стоимости покупок. 30%
Ставка 29.9 – 61.9%
Паспорт РФ С доставкой на дом Без справок Кэшбэк Бонусы Баллы
Дизайн Кредитная карта Займер
Кредитная карта Займер
Обслуживание Обслуживание данной кредитной карты осуществляется абсолютно бесплатно на протяжении всего срока её использования. Банк не взимает ежемесячные или ежегодные комиссии за выпуск и ведение счета, что позволяет вам экономить на базовых расходах и пользоваться заемными средствами без дополнительных финансовых нагрузок. Бесплатно
Льготный период 180 дней
Кредитный лимит до 100 000 ₽
Кэшбэк Программа лояльности позволяет возвращать часть потраченных средств при оплате покупок и услуг. Держателям карты доступен выгодный кэшбэк, который начисляется на бонусный счет. Это отличная возможность не только пользоваться заемными средствами, но и получать приятные бонусы за повседневные траты и активное использование карты. 30%
Ставка 0.65 – 0.65%
Паспорт РФ Без справок Кэшбэк
Дизайн Банк Зенит кредитная карта
Банк Зенит кредитная карта
Обслуживание Обслуживание и выпуск кредитной карты Банка Зенит абсолютно бесплатны и не требуют выполнения каких-либо дополнительных условий, таких как траты определенной суммы. Вы получаете доступ ко всем функциям, льготным периодам и программе лояльности без скрытых комиссий и ежегодных платежей за ведение счета. Бесплатно
Льготный период 120 дней
Кредитный лимит до 2 000 000 ₽
Кэшбэк Программа лояльности Банка Зенит позволяет возвращать часть средств за повседневные траты. Клиентам доступен кэшбэк до 30% у партнеров банка и до 7% за обычные покупки по карте. Начисления происходят автоматически, а накопленными бонусами можно оплачивать до 100% стоимости следующих покупок в магазинах. 1 - 30%
Ставка 49.9 – 64%
Паспорт РФ С доставкой на дом Кэшбэк СМС 0 ₽
Вклад Могучий – ДОМ РФ
Сумма от 10 000 ₽
Ставка до 35%
Срок до 1 мес
Досрочное закрытие Онлайн открытие
Сравнить
Избранное
Рассчитать Подробнее
Авто Финанс Банк – вклад «Конвейер дохода»
Сумма от 100 000 ₽
Ставка до 15.6%
Срок от 3 - до 24 мес
Онлайн открытие Досрочное закрытие
Сравнить
Избранное
Рассчитать Подробнее
Вклад МКБ – «Преимущество +»
Сумма от 10 000 ₽
Ставка до 17.5%
Срок от 3 - до 6 мес
Онлайн открытие Досрочное закрытие
Сравнить
Избранное
Рассчитать Подробнее
Ак Барс Банк – Вклад «Просто открыть 370»
Сумма от 10 000 ₽
Ставка до 14.5%
Срок от 3 - до 12 мес
Онлайн открытие Досрочное закрытие
Сравнить
Избранное
Рассчитать Подробнее
Локо-Банк – «Локо-Вклад Промо»
Сумма от 20 000 ₽
Ставка до 30%
Срок от 3 - до 6 мес
Онлайн открытие
Сравнить
Избранное
Рассчитать Подробнее
СДМ-Банк – вклад «Приятно познакомиться»
Сумма от 100 000 ₽
Ставка до 11.65%
Срок до 12 мес
Онлайн открытие Капитализация Досрочное закрытие
Сравнить
Избранное
Рассчитать Подробнее
МКБ вклад –  «Премиальный (проценты ежемесячно)»
МКБ вклад – «Премиальный (проценты ежемесячно)»
Сумма от 3 000 000 ₽
Ставка до 15.6%
Срок от 3 - до 36 мес
Онлайн открытие Автопролонгация
Сравнить
Избранное
Рассчитать Подробнее
СДМ-Банк – вклад «Для новых друзей»
Сумма от 50 000 ₽
Ставка до 19.45%
Срок до 6 мес
Онлайн открытие Капитализация Досрочное закрытие
Сравнить
Избранное
Рассчитать Подробнее
4.4
🔥 Первый займ 0%
Сумма до 100 000 ₽
Срок до 30 дней
Ставка от 0.8%
Получить деньги
Нажмите для моментального оформления через телефон по QR коду
ПСК 0–292%
Можно оформить через T-ID без предоставления документов
5
🔥 Первый займ 0%
Сумма до 30 000 ₽
Срок до 30 дней
Ставка от 0.8%
Получить деньги
Нажмите для моментального оформления через телефон по QR коду
ПСК 0–292%
Можно оформить через Госуслуги без предоставления документов Можно оформить через T-ID без предоставления документов
5
🔥 Первый займ 0%
Сумма до 30 000 ₽
Срок до 30 дней
Ставка от 0.8%
Получить деньги
Нажмите для моментального оформления через телефон по QR коду
ПСК 0–292%
Можно оформить через Госуслуги без предоставления документов Можно оформить через T-ID без предоставления документов
5
🔥 Первый займ 0%
Сумма до 30 000 ₽
Срок до 31 дней
Ставка от 0.8%
Получить деньги
Нажмите для моментального оформления через телефон по QR коду
ПСК 0–292%
Можно оформить через Госуслуги без предоставления документов
4.6
🔥 Первый займ 0%
Сумма до 15 000 ₽
Срок до 180 дней
Ставка от 0.8%
Получить деньги
Нажмите для моментального оформления через телефон по QR коду
ПСК 0–292%
Можно оформить через Госуслуги без предоставления документов Можно оформить через T-ID без предоставления документов
5
🔥 Первый займ 0%
Сумма до 30 000 ₽
Срок до 21 дней
Ставка от 0.8%
Получить деньги
Нажмите для моментального оформления через телефон по QR коду
ПСК 0–292%
5
🔥 Первый займ 0%
Сумма до 100 000 ₽
Срок до 168 дней
Ставка от 0%
Получить деньги
Нажмите для моментального оформления через телефон по QR коду
ПСК 0–292%
Можно оформить через Госуслуги без предоставления документов Можно оформить через T-ID без предоставления документов
5
🔥 Первый займ 0%
Сумма до 30 000 ₽
Срок до 30 дней
Ставка от 0.8%
Получить деньги
Нажмите для моментального оформления через телефон по QR коду
ПСК 0–292%
Можно оформить через T-ID без предоставления документов
Альфа-Банк ипотека
Альфа-Банк ипотека
Сумма до 100 млн ₽
Ставка от 18.99 %
Срок 360 мес
ПСК 18.33 - 28.736 %
Ипотека Гражданство РФ Постоянная регистрация в РФ Справка о доходах СНИЛС Постоянная работа от 3 месяцев Новостройка Вторичное жильё Дом с участком Гараж Апартаменты Семейная ипотека ИТ-ипотека Военная ипотека Льготная Ипотека с господдержкой Сельская ипотека Без льгот
Сравнить
Избранное
Рассчитать Подробнее
Альфа-Банк семейная ипотека
Сумма до 30 млн ₽
Ставка от 6 %
Срок 360 мес
ПСК 23.155 - 32.115 %
Ипотека Гражданство РФ Постоянная регистрация в РФ Справка о доходах Постоянная работа от 3 месяцев Новостройка Апартаменты Семейная ипотека Льготная Ипотека с господдержкой
Сравнить
Избранное
Рассчитать Подробнее
Альфа-Банк IT ипотека
Сумма до 18 млн ₽
Ставка от 6 %
Срок 360 мес
ПСК 22.898 - 32.115 %
Ипотека Гражданство РФ Постоянная регистрация в РФ Справка о доходах Постоянная работа от 3 месяцев Новостройка ИТ-ипотека Льготная Ипотека с господдержкой
Сравнить
Избранное
Рассчитать Подробнее
Альфа-Банк Дальневосточная и Арктическая ипотека
Сумма до 9 млн ₽
Ставка от 2 %
Срок 240 мес
ПСК 23.196 - 32.115 %
Ипотека Гражданство РФ Постоянная регистрация в РФ Справка о доходах Постоянная работа от 3 месяцев Апартаменты Вторичное жильё Новостройка Льготная Ипотека с господдержкой
Сравнить
Избранное
Рассчитать Подробнее
Альфа-Банк – рефинансирование ипотеки
Сумма до 70 млн ₽
Ставка от 19.69 %
Срок 360 мес
ПСК 19.67 - 35.163 %
Рефинансирование Гражданство РФ Постоянная регистрация в РФ Справка о доходах Постоянная работа от 3 месяцев Хорошая кредитная история Ипотека
Сравнить
Избранное
Рассчитать Подробнее
Совкомбанк кредит под залог автомобиля
Сумма до 15 млн ₽
Ставка от 14.9 %
Срок 60 мес
ПСК 14.883 - 14.901 %
Под залог Гражданство РФ Постоянная регистрация в РФ Справка о доходах Автомобиль/ПТС
Сравнить
Избранное
Рассчитать Подробнее
Совкомбанк кредит под залог недвижимости
Сумма до 30 млн ₽
Ставка от 19.9 %
Срок 180 мес
ПСК 19.89 - 29.414 %
Под залог Гражданство РФ Постоянная регистрация в РФ Справка о доходах СНИЛС Недвижимость
Сравнить
Избранное
Рассчитать Подробнее
Зенит рефинансирование
Сумма до 5 млн ₽
Ставка от 12.3 %
Срок 84 мес
ПСК 18.282 - 40.219 %
Рефинансирование Гражданство РФ Постоянная регистрация в РФ Справка о доходах Постоянная работа от 3 месяцев Потребительский кредит Ипотека Автокредит Кредитные карты Микрозаймы
Сравнить
Избранное
Рассчитать Подробнее