
 Альфа-Банк


Молодёжная Альфа-Карта: как устроена дебетовая карта Альфа-Банка для подростков
Молодёжная карта Альфа-Банка — это дебетовая карта платёжной системы МИР, которую банк выпускает для клиентов младшего возраста: оформить её можно с 14 лет, а до совершеннолетия требуется участие законного представителя. Обслуживание и выпуск бесплатны и не зависят от оборота по карте или остатка на счёте, основной механизм выгоды построен вокруг кэшбэка: держатель выбирает категории покупок, участвует в ежемесячном розыгрыше повышенного возврата и получает вознаграждение у партнёров банка. Целевая аудитория — школьники старших классов, студенты и молодые специалисты, которым нужна первая собственная карта для повседневных расходов, подписок, кафе и онлайн-покупок. В поиске продукт чаще всего ищут как «молодежная карта Альфа-Банка» или «молодёжная Альфа-Карта» — это одно и то же предложение.
Если отвечать коротко на главный вопрос читателей: это не «урезанная» версия взрослой карты, а отдельный продукт с тем же набором базовых функций, но с ограничениями, которые связаны с возрастом держателя, и без начисления процентов на остаток. Что именно меняется и на что смотреть перед оформлением — разобрано ниже.
Краткая суть продукта: что такое молодёжная Альфа-Карта
Молодёжная карта Альфа-Банка — дебетовый продукт АО «АЛЬФА-БАНК» (универсальная лицензия Банка России), рассчитанный на клиентов с 14 лет. Карта привязана к банковскому счёту владельца: на неё можно получать переводы от родителей, стипендию или зарплату, оплачивать покупки в магазинах и интернете, снимать наличные в банкоматах.
Продукт закрывает базовые задачи и не предполагает накопительной механики на самом счёте карты: проценты на остаток тарифом не начисляются, для накоплений банк предлагает отдельный накопительный счёт. Управление полностью цифровое — через мобильное приложение, где выбираются категории кэшбэка, настраиваются лимиты трат и блокируется карта.
Комментарий эксперта Банкпрофи.ру: для подростка важнее не размер кэшбэка, а предсказуемость расходов по карте. У молодёжной Альфа-Карты бесплатное обслуживание не зависит от активности, поэтому карта не создаёт регулярных списаний, которые легко пропустить, — это принципиально для первого банковского продукта.
Чем молодёжная карта отличается от обычной Альфа-Карты
Разница между продуктами небольшая, но именно она определяет, кому какой вариант подходит.
Сравнение молодёжной и обычной дебетовой карты Альфа-Банка
Параметр | Молодёжная карта | Обычная Альфа-Карта |
|---|---|---|
Возраст держателя | С 14 лет, до 18 лет — с участием законного представителя | Оформление полностью самостоятельно — с 18 лет |
Обслуживание и выпуск | Бесплатно, без условий по обороту | Бесплатно, без условий по обороту |
Проценты на остаток по карте | Не начисляются | Не начисляются, накопления — на отдельном счёте |
Категории кэшбэка | Выбираются держателем в приложении | Выбираются держателем в приложении |
Повышенный возврат | Розыгрыш суперкэшбэка в случайной категории и предложения партнёров | Тот же механизм программы лояльности |
Лимиты снятия наличных | Установлены тарифом, для клиентов младшего возраста действуют отдельные пороги | Установлены тарифом |
Платёжная система | МИР, с поддержкой мобильных платёжных сервисов | МИР, с поддержкой мобильных платёжных сервисов |
Отдельно стоит учесть комиссии, которые чаще всего становятся неожиданностью:
Переводы по номеру телефона через Систему быстрых платежей бесплатны в пределах лимита, а при его превышении и при переводе по номеру карты в другой банк взимается комиссия с минимальным порогом.
Снятие наличных в банкоматах Альфа-Банка и банков-партнёров бесплатное в рамках установленных лимитов, в устройствах сторонних банков сверх лимита действует комиссия.
Внесение наличных через устройства банка и партнёров не тарифицируется, через сторонние банкоматы — с комиссией.
SMS-информирование об операциях — платная услуга; бесплатный способ контроля операций — Push-уведомления в приложении.
Плюсы и минусы молодёжной карты Альфа-Банка
Сильные стороны молодёжной карты
Бесплатное обслуживание и выпуск без требований к обороту, остатку или количеству покупок — карта не «дорожает», если ею пользуются редко.
Заказать карту можно с 14 лет: это один из немногих способов получить полноценную банковскую карту до совершеннолетия.
Работает вся инфраструктура банка: сеть собственных и партнёрских банкоматов, переводы через СБП, оплата смартфоном.
Понятный механизм кэшбэка: выбор категорий, ежемесячный розыгрыш повышенного возврата, предложения партнёров.
Родитель может контролировать расходы подростка через настройки лимитов в приложении.
Слабые стороны и ограничения карты
Проценты на остаток по счёту карты не начисляются: держать на ней крупные суммы нецелесообразно, для накоплений нужен отдельный счёт.
Повышенный возврат не гарантирован: максимальный процент разыгрывается в случайной категории, а итоговая сумма кэшбэка ограничена месячным лимитом программы лояльности.
Категории нужно выбирать самостоятельно и вовремя: если выбор не сделан, действует только базовое начисление.
Часть операций платная — переводы по номеру карты в другие банки, снятие наличных сверх лимита в чужих банкоматах, SMS-информирование.
Карта платёжной системы МИР: за пределами России её принимают ограниченно, это стоит учитывать при поездках.
До 18 лет оформить и получить карту можно только с участием законного представителя, что требует времени на согласование доставки или визита.
Совет эксперта Банкпрофи.ру: перед оформлением имеет смысл сравнить молодёжную карту с другими подростковыми и студенческими продуктами — по возрасту выдачи, стоимости информирования и правилам кэшбэка. Подборки есть в каталоге Банкпрофи.ру: Молодёжные карты, Банковские карты для подростков, Карты с 14 лет.
Кому подойдёт молодёжная карта, а кому — нет
Рациональный выбор для:
школьников от 14 лет и студентов, которым нужна первая собственная карта для стипендии, переводов от родителей и повседневных трат;
родителей, которые хотят перевести карманные деньги в безналичную форму и видеть расходы ребёнка;
молодых специалистов с небольшим доходом, которым важна бесплатная карта без условий по обороту;
тех, кто активно пользуется кафе, такси, подписками и онлайн-покупками — такие категории чаще всего попадают в подборки повышенного кэшбэка;
клиентов, которым нужна вторая карта для контроля отдельного бюджета.
Не рекомендуется, если:
основная цель — приумножать деньги на остатке: по этой карте проценты не начисляются;
вы рассчитываете на фиксированный и гарантированный процент возврата со всех покупок;
планируются регулярные поездки за рубеж с оплатой картой;
нужен премиальный сервис, страховки и персональный менеджер;
ребёнку меньше 14 лет — в этом случае банк предлагает детскую карту к счёту родителя.
Кэшбэк и суперкэшбэк: как устроена программа лояльности
Механика вознаграждения по молодёжной Альфа-Карте такая же, как по основной дебетовой карте банка, и состоит из трёх частей.
Базовое начисление за покупки вне выбранных категорий — небольшой процент возвращается за обычные траты.
Категории с повышенным кэшбэком — держатель выбирает их в мобильном приложении на следующий период (кафе и рестораны, транспорт и такси, онлайн-покупки, развлечения, супермаркеты и другие из доступного списка).
Суперкэшбэк — ежемесячный розыгрыш в приложении, по результату которого одна из категорий получает существенно повышенный процент возврата. Категория определяется случайным образом, заранее выбрать её нельзя.
Дополнительно действуют предложения партнёров банка и периодические акции. Итоговая сумма вознаграждения ограничена месячным лимитом программы лояльности; размер лимита зависит от условий обслуживания и подключённых подписок. Правила начисления, перечень категорий и сроки их выбора публикуются в документах программы лояльности и могут меняться.
Комментарий эксперта Банкпрофи.ру: суперкэшбэк стоит воспринимать как бонус, а не как основу расчёта выгоды. Планировать бюджет разумно исходя из базового процента и выбранных категорий: это те начисления, которые держатель действительно контролирует.
Практические нюансы и лайфхаки использования
Нюанс 1. Выбирайте категории под реальные расходы, а не «про запас». Список трат за прошлый месяц виден в приложении: если основные деньги уходят на кафе и такси, логично закрепить именно эти категории. Выбор обновляется в сроки, установленные правилами программы, — если его пропустить, месяц пройдёт с базовым начислением.
Нюанс 2. Отключите платное SMS-информирование. По разъяснениям Банка России, оператор по переводу денежных средств обязан бесплатно информировать клиента о каждой операции с использованием электронного средства платежа, а способ информирования фиксируется в договоре. Push-уведомления в приложении закрывают эту задачу без абонентской платы.
Нюанс 3. Настройте лимиты трат и снятия — особенно если картой пользуется подросток. Это снижает последствия утери карты или компрометации данных и помогает держать расходы в рамках семейного бюджета.
Нюанс 4. Деньги для накоплений держите на накопительном счёте. Перевод между своими счетами выполняется бесплатно, при этом на остаток по накопительному счёту начисляются проценты, а на счёт карты — нет.
Нюанс 5. Переводы друзьям и родителям делайте через СБП по номеру телефона: такие операции бесплатны в пределах лимита, в отличие от перевода по номеру карты в другой банк.
Как заказать и оформить молодёжную карту Альфа-Банка
Чтобы заказать молодёжную Альфа-Карту, нужен паспорт гражданина РФ; клиентам от 14 до 18 лет дополнительно требуется согласие законного представителя. Справки о доходах не запрашиваются — продукт относится к базовым дебетовым решениям.
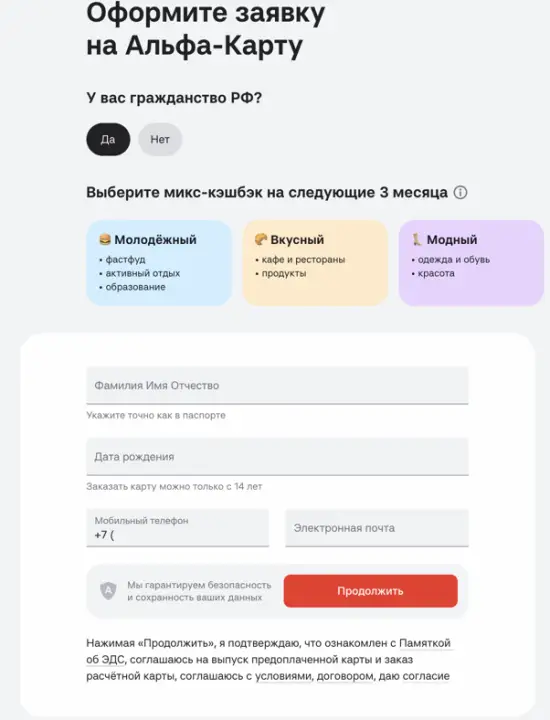
Заполните онлайн-заявку на сайте банка или в мобильном приложении: указываются ФИО, дата рождения, номер телефона и паспортные данные.
Подтвердите номер телефона кодом и дождитесь решения банка.
Выберите способ получения: бесплатная доставка представителем банка или выдача в отделении.
Клиентам до 18 лет карту выдают в присутствии законного представителя либо при наличии оформленного согласия — порядок банк сообщает на этапе заявки.
Получите карту, активируйте её в приложении и добавьте в мобильный платёжный сервис.
Цифровая версия карты доступна в приложении сразу после одобрения заявки, поэтому оплачивать онлайн-покупки можно до получения пластика. Неименная карта готова к использованию сразу после активации: дожидаться выпуска пластика с именем владельца не требуется.
Совет эксперта Банкпрофи.ру: если карту оформляет подросток, практичнее заранее согласовать с родителем способ получения — доставка представителем требует присутствия законного представителя или его документов, и это часто становится причиной переноса встречи.
Как активировать карту и начать ею пользоваться
Активация выполняется в мобильном приложении Альфа-Банка: карту нужно привязать к своему профилю, задать пароль и включить Push-уведомления. После активации доступны оплата покупок, переводы через СБП и снятие наличных в банкоматах банка и партнёров. При утрате карты её можно мгновенно заблокировать в приложении и заказать перевыпуск — счёт при этом сохраняется, деньги остаются доступными.
Как пополнить карту и где снять наличные
Пополнение без комиссии доступно через банкоматы и терминалы Альфа-Банка и банков-партнёров, переводом через СБП по номеру телефона и по реквизитам счёта. При внесении наличных через устройства сторонних банков удерживается комиссия.
Снять наличные можно в банкоматах Альфа-Банка и банков-партнёров в пределах бесплатных лимитов; для клиентов младшего возраста пороги установлены отдельно. В устройствах других банков бесплатная сумма ограничена, сверх неё действует комиссия с минимальным порогом. Список банкоматов, где снятие бесплатное, показывается на карте в приложении.
Безопасность и регулирование
АО «АЛЬФА-БАНК» — кредитная организация, работающая по универсальной лицензии Банка России и находящаяся под его надзором. Средства физических лиц на счетах и вкладах застрахованы в государственной системе страхования вкладов: при наступлении страхового случая возмещение выплачивается в пределах установленного законом лимита на одного клиента в одном банке, а перечень банков-участников публикует государственная корпорация «Агентство по страхованию вкладов».
Карта использует стандартные инструменты защиты:
мгновенная блокировка и разблокировка в мобильном приложении;
подтверждение интернет-платежей одноразовым кодом (3D-Secure);
Push-уведомления о каждой операции и настраиваемые лимиты трат;
подтверждение чувствительных операций и смены телефона кодами.
Справочно: сотрудники банка никогда не запрашивают коды из SMS, пароль от приложения и полные реквизиты карты по телефону. Рекомендации по защите от мошенников размещены на портале Госуслуги — «Защита от мошенников в сети», а требования к информированию клиентов об операциях по карте и к порядку прекращения использования электронного средства платежа установлены Федеральным законом № 161-ФЗ «О национальной платёжной системе» на сайте Банка России. Для несовершеннолетних держателей дополнительная ответственность за сохранность данных и настройку лимитов лежит на законных представителях.
Часто задаваемые вопросы о молодёжной карте Альфа-Банка
Со скольки лет можно оформить молодёжную карту Альфа-Банка
Карту оформляют клиентам, которым исполнилось 14 лет. В возрасте от 14 до 18 лет для открытия счёта и получения карты требуется согласие законного представителя либо его присутствие. Детям младше 14 лет банк выпускает детскую карту, привязанную к счёту родителя.
Какие документы нужны, чтобы заказать молодёжную Альфа-Карту онлайн
Нужен паспорт гражданина РФ и номер мобильного телефона. Клиентам до 18 лет — согласие законного представителя. Справки о доходах и подтверждение занятости не требуются.
Как получить карту: доставка или отделение
Доступны оба варианта: бесплатная доставка представителем банка по указанному адресу или получение в отделении. Способ выбирается при подаче заявки. Для несовершеннолетних порядок получения согласуется с участием законного представителя.
Как активировать молодёжную карту Альфа-Банка
Активация выполняется в мобильном приложении банка: карта привязывается к профилю клиента, после чего становятся доступны оплата покупок, переводы и снятие наличных. Цифровая карта начинает работать сразу после одобрения заявки, до получения пластика.
Начисляются ли проценты на остаток по карте
Нет, тарифный план не предусматривает начисления процентов на остаток собственных средств на счёте карты. Для накоплений используется отдельный накопительный счёт банка, перевод между своими счетами выполняется бесплатно.
Как увеличить кэшбэк по молодёжной карте
Категории с повышенным начислением выбирает сам держатель в приложении — их нужно обновлять в сроки, установленные правилами программы. Дополнительно действуют ежемесячный розыгрыш суперкэшбэка в случайной категории и предложения партнёров банка. Сумма вознаграждения за месяц ограничена лимитом программы лояльности.
Сколько стоит SMS-информирование и можно ли не платить
Информирование об операциях по SMS — платная услуга с ежемесячной абонентской платой. Бесплатная альтернатива — Push-уведомления в мобильном приложении: они показывают каждую операцию, и платную услугу можно не подключать или отключить в настройках.
Где снять наличные без комиссии
В банкоматах Альфа-Банка и банков-партнёров в пределах установленных тарифом лимитов. В устройствах других банков действует бесплатный порог, сверх него удерживается комиссия. Актуальный список банкоматов показан в приложении.
Чем молодёжная карта отличается от обычной Альфа-Карты
Набором возрастных требований и отдельными порогами по операциям для несовершеннолетних держателей. Обслуживание бесплатное в обоих случаях, проценты на остаток не начисляются ни по одной из карт, программа лояльности построена по одному принципу: выбор категорий, розыгрыш суперкэшбэка и партнёрские предложения.
Можно ли пользоваться картой за границей
Карта выпущена на базе платёжной системы МИР. Её приём за пределами России ограничен перечнем стран и банков, поддерживающих систему, поэтому перед поездкой условия стоит проверять отдельно.
Как закрыть молодёжную карту и счёт
Нужно вывести остаток средств, отключить привязанные подписки и автоплатежи, заблокировать карту и направить в банк заявление о закрытии счёта — через приложение, отделение или службу поддержки. Порядок прекращения использования электронного средства платежа и расторжения договора определён законом о национальной платёжной системе и условиями договора клиента; для несовершеннолетних заявление подаётся с участием законного представителя.
С чем сравнить молодёжную карту перед решением
Полезно сопоставить продукт с другими предложениями по стоимости обслуживания, правилам кэшбэка и снятию наличных:
Молодёжные карты — обзор молодёжных продуктов разных банков.
Банковские карты для подростков — варианты для клиентов младше 18 лет и требования к согласию родителей.
Карты с 14 лет — подборка карт, доступных с момента получения паспорта.
Студенческие банковские карты — продукты, ориентированные на студентов и стипендиальные выплаты.
Дебетовые карты с кэшбэком — сравнение программ лояльности: фиксированный процент, категории и баллы.
Экспертный вывод Банкпрофи.ру
Таким образом, молодёжная карта Альфа-Банка представляет собой базовый дебетовый продукт с бесплатным обслуживанием, рассчитанный на клиентов с 14 лет и на повседневные расчёты, а не на накопления. Карта выполняет свою основную функцию платёжного средства и даёт доступ к общей программе лояльности банка, однако итоговая выгода зависит от выбранных категорий, соблюдения сроков их обновления и месячного лимита вознаграждения, а условия программы банк вправе изменять.
Источники информации
Материал подготовлен на основе открытых данных; точные суммы, ставки и комиссии приведены в тарифном блоке выше и в документах Альфа-Банка. Что именно использовано:
Банк России (cbr.ru) — сведения о лицензировании и надзоре за кредитными организациями, страница с текстом Федерального закона № 161-ФЗ «О национальной платёжной системе». Взято: статус банка как лицензируемой кредитной организации, обязанность бесплатно информировать клиента об операциях по карте, правила использования и прекращения использования электронного средства платежа.
Агентство по страхованию вкладов (asv.org.ru) — государственная корпорация, администратор системы обязательного страхования вкладов, публикующая реестр банков-участников. Взято: принцип страхования средств физических лиц и порядок возмещения в пределах установленного законом лимита.
Портал Госуслуги — раздел «Защита от мошенников в сети» — официальные рекомендации по финансовой безопасности. Взято: правило не сообщать коды из SMS и реквизиты карты третьим лицам, порядок действий при подозрении на мошенничество.
Федеральный закон № 177-ФЗ «О страховании вкладов в банках Российской Федерации» — правовое основание защиты средств клиентов банка.
Официальные материалы Альфа-Банка: страница молодёжной дебетовой карты, правила программы лояльности и тарифные документы (публикуются на сайте банка). Взято: возрастные требования к держателю и порядок участия законного представителя, способы получения карты, бесплатное обслуживание, механизм выбора категорий кэшбэка и розыгрыша суперкэшбэка, платёжная система МИР, способы пополнения и снятия наличных, отсутствие начисления процентов на остаток.
Условия банковских продуктов и программ лояльности меняются, поэтому перед принятием решения данные следует сверять с действующей редакцией тарифов банка и актуальными публикациями Банка России.
 Молодёжная Альфа-Карта: как устроена дебетовая карта Альфа-Банка для подростков
 Сильные стороны молодёжной карты
 Официальный сайт
 Личный кабинет
 +78002000000
 Дебетовые карты
 Кредиты
 Вклады
 Счет для бизнеса
 Регистрация бизнеса
 Эквайринг