Самой выгодной кредитной карты «для всех» не существует: выгодной её делает совпадение условий с вашими тратами. Формула простая — выгода за год равна начисленным бонусам и сэкономленным процентам минус стоимость обслуживания, страховки, уведомлений и комиссий. Для одного клиента выгоднее карта с кешбэком на все покупки, для другого — с длинным льготным периодом, для третьего — с бесплатным снятием наличных. Ниже — рабочий метод сравнения условий банков за десять минут и три расчёта на цифрах.
Ответьте на 5 вопросов — сравним тарифы карт по банкам и предложим три самых выгодных варианта под ваши траты: с нужным лимитом, льготным периодом и стоимостью обслуживания.


Коротко о главном:
Выгода считается в рублях за год: бонусы и экономия на процентах минус все платежи банку.
Три параметра решают всё: стоимость обслуживания, длина и схема льготного периода, ставка вне льготного периода (полная стоимость кредита).
Кешбэк имеет значение только при совпадении категорий с вашими реальными тратами и при учёте месячного лимита начислений.
Одна просрочка платежа обнуляет выгоду: проценты начисляются задним числом с даты каждой покупки.
Самый дешёвый способ пользоваться картой — погашать долг в льготный период: тогда ставка не имеет значения.
Кешбэк и бонусы по банковским программам лояльности не облагаются НДФЛ.
Оформить выгодную карту можно онлайн: заявка 10–20 минут, виртуальная карта выпускается сразу после одобрения.

 4 дизайна


 Сбербанк
 5
Займер: выгодная карта за счёт нулевой стоимости обслуживания и грейса 180 дней
Обновлено: 07.11.2026
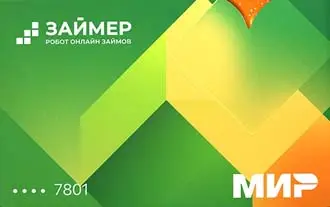
Выгода карты складывается не только из кешбэка, но и из отсутствия расходов. Виртуальная кредитная карта Займер выпускается моментально — пластиковый носитель не нужен, реквизиты появляются в личном кабинете сразу после одобрения. Обслуживание бесплатное, льготный период 180 дней, кредитный лимит до 100 000 рублей, ставка 0,65% в сутки. Оформить карту можно, подтвердив личность через T-ID, — без визита в офис и бумажных документов. Полгода отсрочки позволяют закрыть даже крупную покупку частями с зарплаты и не заплатить процентов вовсе.
Комментарий эксперта Банкпрофи.ру. Ставка 0,65% в сутки — это примерно 237% годовых, поэтому карта выгодна при одном условии: долг закрывается полностью в течение 180 дней льготного периода. В этом сценарии годовая стоимость владения равна нулю — обслуживание бесплатное, процентов нет. Если же платить минимальными взносами, переплата за год окажется выше, чем по карте с коротким грейсом и низкой ставкой: сначала посчитайте, потом оформляйте.
Что делает кредитную карту выгодной
Выгода — это разница между тем, что банк вам возвращает, и тем, что вы ему платите. Возвращает он бонусами и беспроцентным периодом, а берёт процентами, комиссиями и платными опциями. Отсюда пять критериев, по которым стоит сравнивать любые предложения:
Стоимость обслуживания. Ноль рублей без условий оборота — лучший вариант; «бесплатно при тратах от 20 000 в месяц» подходит не всем.
Льготный период. Важна не только длина, но и схема расчёта: от даты первой покупки или от даты формирования выписки.
Ставка вне льготного периода и полная стоимость кредита (ПСК). ПСК указана на первой странице договора и учитывает комиссии — именно её корректно сравнивать между банками.
Кешбэк и бонусы. Процент, категории, месячный лимит начислений, срок жизни бонусов и курс обмена.
Комиссии за операции. Снятие наличных, переводы, СМС- и push-уведомления, перевыпуск, страховка.
Дополнительный фактор — возобновляемость лимита: погасили долг, деньги снова доступны, новый договор не нужен.
Как посчитать выгоду за год: три примера
Условия для всех примеров: траты 40 000 рублей в месяц, долг погашается в льготный период, просрочек нет.
Карта с кешбэком 1% на все покупки, обслуживание 0 рублей. Начисления: 400 рублей в месяц, 4 800 рублей за год. Расходы: ноль. Итог: +4 800 рублей.
Карта с 5% в трёх выбранных категориях, потолок начислений 3 000 рублей в месяц, обслуживание 1 200 рублей в год. Если в категориях проходит 20 000 рублей в месяц, начислят 1 000 рублей ежемесячно: 12 000 за год минус 1 200 = +10 800 рублей. Если в категориях проходит только 5 000 рублей, начисления составят 250 рублей в месяц: 3 000 за год минус 1 200 = +1 800 рублей.
Карта с милями: 1,5 мили за каждые 100 рублей, обслуживание 2 000 рублей в год. За год накопится 7 200 миль; при курсе 1 миля = 1 рубль это около 7 200 рублей выгоды минус 2 000 = +5 200 рублей, но только если вы действительно летаете и успеваете потратить мили до их сгорания.
Теперь добавим риск: если по второй карте долг в 40 000 рублей не закрыт в льготный период и три месяца живёт под ставкой 45% годовых, проценты составят примерно 4 400 рублей — больше половины годовой выгоды. Именно поэтому первый критерий выгодности — дисциплина платежей, а не процент кешбэка.
Комментарий эксперта Банкпрофи.ру. Не сравнивайте карты по одной цифре из рекламы. Выпишите свои расходы за месяц по категориям, подставьте их в условия трёх-четырёх предложений и посчитайте итог за год в рублях. Десять минут расчёта обычно показывают, что «самая выгодная кредитная карта» из подборки в интернете лично вам приносит меньше, чем скромная карта с бесплатным обслуживанием и 1% на всё.
Какая кредитная карта выгоднее: подбор по сценариям
Ваш сценарий | Какая карта выгоднее | Что проверить в тарифах |
|---|---|---|
Повседневные покупки, долг гасится в срок | С кешбэком на все покупки и бесплатным обслуживанием | Процент на всё, месячный лимит начислений, исключения |
Крупная покупка с погашением за 3–6 месяцев | С длинным льготным периодом | Схема расчёта грейса, ставка после его окончания |
Регулярно нужны наличные | Со снятием без комиссии в пределах лимита | Комиссия в своих и чужих банкоматах, действует ли грейс на наличные |
Путешествия и билеты | С милями | Курс обмена, срок жизни миль, партнёры-авиакомпании |
Нет кредитной истории или были просрочки | С небольшим лимитом и понятными условиями | Стоимость обслуживания, ставка, возможность повышения лимита |
Важна минимальная ставка при долгом долге | С низкой полной стоимостью кредита | Диапазон ПСК в договоре, ставка на покупки и на наличные |
Нужна карта сегодня, без визита в банк | Виртуальная с моментальным выпуском | Способ идентификации, лимит, условия по наличным |
Читайте наши разборы по каждому сценарию: карты со снятием наличных, карты с низким процентом, оформление по паспорту.
Выгодные кредитные карты с льготным периодом: как не потерять выгоду
Льготный период — главный источник экономии, но работает он только при трёх условиях:
Минимальный платёж внесён вовремя. Без него начинается просрочка, грейс аннулируется, а проценты начисляются задним числом с даты каждой покупки.
Долг закрыт полностью, а не частично. Частичное погашение оставляет остаток, на который начисляются проценты.
Операция входит в перечень льготных. Снятие наличных, переводы и квазикэш-операции чаще всего исключены.
Проверьте в договоре, как банк считает грейс: от даты первой покупки или от даты формирования выписки. Вторая схема удобнее — дата платежа всегда известна заранее и не смещается.
Кешбэк, баллы и мили: где реальная выгода
Кешбэк рублями — самый прозрачный вариант: деньги возвращаются на счёт и их можно тратить как угодно. Базовая ставка на рынке — около 1% на все покупки, повышенные 3–10% действуют в выбранных категориях или у партнёров.
Бонусные баллы — курс обмена задаёт программа, а потратить их можно у партнёров или компенсировать покупку. Проверяйте, сколько стоит товар при оплате баллами и при оплате деньгами.
Мили — выгодны при регулярных перелётах; без них мили сгорают, и выгода обнуляется.
Три ограничения, которые есть почти у всех программ: месячный потолок начислений, перечень исключений (ЖКХ, налоги, мобильная связь, наличные, переводы), срок жизни бонусов. Подробный разбор — в статье кредитные карты с бонусами.
Когда бонусы не делают карту выгодной
Повышенный процент не приносит пользы в четырёх ситуациях: ваши покупки проходят вне бонусных категорий; месячный потолок начислений ниже, чем потенциальный кешбэк; баллы некуда потратить, а мили сгорают без перелётов; плата за обслуживание и уведомления превышает сумму возвращённых бонусов. Проверить это легко: умножьте свои месячные траты в нужных категориях на процент, сравните с потолком начислений и вычтите годовые платежи банку.
Кешбэк и бонусы по банковским программам лояльности не облагаются НДФЛ: освобождение предусмотрено пунктом 68 статьи 217 Налогового кодекса РФ, разъяснения публикует ФНС России.
Кредитная карта какого банка выгоднее: как сравнивать банки
На вопрос «кредитная карта какого банка самая выгодная» корректный ответ — того, чьи условия подходят под ваши траты и чья цена ниже. Порядок сравнения:
Проверьте наличие банка в реестре участников финансового рынка Банка России — это обязательное условие легальности.
Сравните полную стоимость кредита, а не рекламную ставку: среднерыночные значения ПСК по категориям ежеквартально публикует Банк России, а по закону ПСК на момент заключения договора не может превышать меньшую из величин — 292% годовых или среднерыночное значение категории плюс одна треть.
Сравните годовые расходы: обслуживание, уведомления, страховка, комиссии за операции, которыми вы пользуетесь.
Оцените удобство: качество мобильного приложения, число банкоматов, доставка карты, работа поддержки.
Проверьте условия акций: срок действия, требования к обороту, что происходит после окончания акции.
Не ориентируйтесь на обещания «без отказа» и «гарантированное одобрение» — решение всегда принимает скоринг.
Для расчёта переплаты и сравнения предложений удобно использовать калькуляторы проекта Банка России «Финансовая культура».
Как оформить выгодную кредитную карту онлайн
Посчитайте выгоду по двум-трём предложениям на своих цифрах расходов.
Заполните заявку: паспортные данные, регистрация, доход, место работы, действующие обязательства.
Пройдите идентификацию — через подтверждённую учётную запись Госуслуг, по СМС, через банковскую систему идентификации (например, T-ID) или при встрече с представителем.
Дождитесь решения: предварительный ответ — за 2–5 минут, итоговый — в течение рабочего дня.
Подпишите договор кодом и получите виртуальную карту сразу; пластиковую привезёт курьер.
Перед первым использованием проверьте в приложении дату платежа, лимиты и подключённые платные опции.
Если документов под рукой нет, часть банков оформляет карты по одному документу — детали в материале кредитные карты по паспорту.
Какие условия делают карту выгоднее на длинной дистанции
Бесплатное обслуживание без жёстких требований к обороту.
Льготный период от 100 дней с расчётом от даты выписки и понятной датой платежа.
Умеренная ставка вне грейса и низкая полная стоимость кредита.
Отсутствие платы за уведомления и перевыпуск, прозрачные условия страховки.
Возможность повысить лимит и улучшить условия через несколько месяцев платежей без просрочек.
Возобновляемый лимит и отсутствие комиссии за погашение.
Ошибки, из-за которых выгодная карта становится дорогой
Пропускать минимальный платёж или дату полного погашения.
Снимать наличные и делать переводы, не проверив тариф: это самые дорогие операции по карте.
Тратить больше ради кешбэка: скидка в 5% не окупает лишние расходы.
Держать несколько карт ради разных категорий и терять контроль над датами платежей.
Не отключать платные опции, которыми не пользуетесь: страховка и уведомления при малых оборотах дороже бонусов.
Не читать условия акции: повышенный кешбэк часто действует только в первые месяцы.
Игнорировать уведомление банка об изменении тарифов.
Использовать лимит полностью и держать баланс на нуле: это ухудшает скоринговую оценку и мешает повышению лимита.
Совет эксперта Банкпрофи.ру. Выгодная карта — это карта, по которой вы ни разу не заплатили проценты и не потеряли бонусы из-за срока действия. Настройте автоплатёж по минимальной сумме как страховку от технической просрочки, поставьте напоминание на дату полного погашения и раз в квартал сверяйте начисленный кешбэк с выпиской. Эти три действия сохраняют больше денег, чем любой повышенный процент.
Если платить по карте нечем: каникулы, реструктуризация, списание долгов
Даже самая выгодная карта перестаёт быть выгодной, когда доход пропал. Действовать нужно до первой просрочки:
Кредитные каникулы. По закону № 106-ФЗ заёмщик, чей доход за два месяца до обращения снизился более чем на 30% к среднемесячному доходу за предыдущий год, вправе потребовать льготный период до шести месяцев с приостановкой платежей.
Реструктуризация банка. Увеличение срока, снижение платежа, индивидуальная отсрочка — условия у банков разные.
Списание долгов через банкротство. Внесудебная процедура через МФЦ доступна при долге от 25 000 до 1 000 000 рублей и соблюдении условий по исполнительным производствам, она бесплатна и длится шесть месяцев. Судебное банкротство обязательно при долге свыше 500 000 рублей и просрочке более трёх месяцев; госпошлина для должника-гражданина отменена с 9 сентября 2024 года, оплачиваются вознаграждение финансового управляющего (25 000 рублей за процедуру) и публикации. Последствия: пять лет сообщать о банкротстве при обращении за кредитом или займом, три года нельзя занимать руководящие должности в органах управления юридического лица.
Делами о списании долгов занимается арбитражный управляющий. Бесплатная консультация — по телефону 8 995 644-50-38, заявку можно оставить на странице банкротство физических лиц. Специалист оценит ситуацию и подскажет, какая процедура подходит в вашем случае.
Чем выгодная кредитная карта отличается от других продуктов
Инструмент | Стоимость при дисциплине | Скорость | Когда выгоднее карты |
|---|---|---|---|
Кредитная карта с льготным периодом | 0% при погашении в грейс | Онлайн, минуты | Регулярные покупки, резерв, бонусы |
Карта рассрочки или сервис рассрочки | 0% у партнёров; с 1 апреля 2026 года сервис рассрочки бесплатен для покупателя, максимальный срок — 6 месяцев (закон № 283-ФЗ) | Онлайн или на кассе | Крупная покупка в конкретном магазине |
Потребительский кредит наличными | Ставка ниже карточной | 1–3 дня | Точная сумма на срок больше полугода |
Заём в МФО | Максимальная ставка 0,8% в день, переплата по займам до года с 1 апреля 2026 года ограничена 100% суммы | Минуты | Крайний случай: займы |
Умный подбор займа
Сравним предложения 200+ компаний и найдём лучший вариант для вас
 Бесплатно
Без отказа
Частые вопросы о выгодных кредитных картах
Какая кредитная карта самая выгодная?
Та, которая совпадает с вашими тратами и по которой вы не платите проценты. Для повседневных покупок это карта с кешбэком и бесплатным обслуживанием, для крупной покупки — карта с длинным льготным периодом, для частых поездок — карта с милями.
Как понять, какая кредитная карта выгоднее?
Посчитайте итог за год в рублях: начисленные бонусы плюс экономия на процентах минус обслуживание, страховка, уведомления и комиссии. Сравните так два-три предложения на своих цифрах расходов.
Что важнее: кешбэк или льготный период?
Если долг гасится в срок, важнее льготный период и отсутствие плат: тогда выгода гарантирована. Кешбэк добавляет к ней сверху, но только при совпадении категорий с вашими покупками.
Влияет ли ставка на выгоду, если платить вовремя?
Нет: при полном погашении в льготный период проценты не начисляются. Ставка становится важной, только если долг живёт месяцами или вы снимаете наличные.
Облагается ли кешбэк налогом?
Нет. Вознаграждения по банковским программам лояльности освобождены от НДФЛ пунктом 68 статьи 217 Налогового кодекса РФ.
Можно ли оформить выгодную кредитную карту онлайн?
Да. Заявка подаётся на сайте банка, идентификация проходит через Госуслуги, СМС или банковскую систему идентификации, договор подписывается кодом, виртуальная карта выпускается сразу после одобрения.
Сколько карт выгодно держать одновременно?
Обычно одну-две: больше — значит терять контроль над датами платежей и платить за обслуживание и уведомления по каждой. Дополнительная карта оправдана, если её бонусы покрывают расходы на неё.
Материал носит информационный характер и не является индивидуальной кредитной или юридической рекомендацией. Условия продуктов, ставки и тарифы определяются банками-партнёрами; актуальные цифры уточняйте в предложениях на bankprofi.ru.
 Что делает кредитную карту выгодной
 Когда бонусы не делают карту выгодной