
 ООО "КАПИБАРА"


Плати по миру: обзор зарубежной виртуальной карты для подписок и путешествий
Карта «Плати по миру» — виртуальная зарубежная карта одноимённого платёжного сервиса (полное название — «Плати по всему миру»). Её выпускают для оплаты иностранных подписок, онлайн-сервисов и покупок в поездках: баланс пополняют в рублях через СБП или картой российского банка, сервис конвертирует деньги в доллары или евро по внутреннему курсу, а списания у зарубежных продавцов проходят уже в иностранной валюте. Продукт адресован тем, кому нужен рабочий инструмент для оплаты сервисов, отелей, авиабилетов и такси за границей — там, где карты российских банков не принимаются.
Коротко о главном, что отличает этот продукт от обычной дебетовой карты:
сервис «Плати по миру» не является банком: у его российского администратора нет лицензии Банка России;
по публичной оферте зарубежная карта не считается банковской картой пользователя — её держателем выступает иностранная компания-правообладатель, а выпуск и обслуживание проводит привлекаемый ею банк-эмитент;
карта работает только на оплату: снятие наличных и переводы другим людям не предусмотрены;
выпуск и продление платные, проценты на остаток не начисляются.
Как работает карта «Плати по миру» и что это за сервис
Виртуальная карта сервиса «Плати по миру» устроена как программный продукт: мини-приложение в мессенджере и личный кабинет, где пользователь оплачивает выпуск, пополняет баланс рублями и видит историю операций. Правообладателем выступает компания, зарегистрированная в Гонконге, администратором в России — московское общество с ограниченной ответственностью без банковской лицензии. Саму карту выпускает и обслуживает банк-эмитент, которого привлекает правообладатель; оферта прямо допускает замену банка-эмитента в одностороннем порядке.
Платёжная механика выглядит так:
Пользователь регистрируется в сервисе (через мессенджер, веб-версию или приложение) и выбирает тип карты и валюту.
Оплачивает выпуск; карта формируется в личном кабинете — по оферте в срок до трёх дней с момента поступления оплаты, на практике обычно быстрее.
Пополняет баланс рублями через СБП или картой российского банка; сумма конвертируется в валюту карты по внутреннему курсу сервиса, который показывается до перевода.
Использует реквизиты карты для оплаты зарубежных сервисов, покупок в иностранных интернет-магазинах, бронирования жилья и билетов, а за границей — для оплаты телефоном через мобильные кошельки.
При нехватке средств на балансе сервис может автоматически пополнить карту с сохранённого способа оплаты (рекуррентный платёж); эту функцию можно отключить в профиле.
Чего в продукте нет. У карты нет IBAN — это не счёт, а предоплаченный платёжный инструмент, поэтому принять на неё зарплату или перевод от другого человека не получится. Наличные не выдаются ни в банкоматах, ни в кассах: операция технически ограничена, а попытка её совершить может стать причиной блокировки.
Чем зарубежная карта отличается от виртуальной карты российского банка
Оба продукта существуют только в цифровом виде, но решают разные задачи. Виртуальная карта российского банка — это обычный рублёвый инструмент для внутренних расчётов: с пополнением, переводами, снятием наличных в лимитах банка, процентами на остаток и кэшбэком. Зарубежная карта «Плати по миру» закрывает только один сценарий — оплату там, где российские карты не проходят. Если основная задача — покупки в интернете в рублях на российских площадках, логичнее смотреть обычные карты для покупок в интернете, а если нужен цифровой формат без пластика — виртуальные дебетовые карты банка.
Линейка карт сервиса: сравнение вариантов
Вариант карты | Валюта | Формат | Основные сценарии | Особенности |
|---|---|---|---|---|
«Для подписок» | доллары (по оферте возможен выбор евро, но поддержку евро правообладатель вправе прекратить) | виртуальная | нейросети, стриминги, облачные хранилища, софт, маркетплейсы | минимальная стоимость выпуска в линейке; оспаривание платежа доступно только по операциям выше порога, установленного банком-эмитентом |
«Для путешествий» | доллары | виртуальная | отели, авиабилеты, такси, покупки за границей, оплата телефоном | добавляется в Apple Pay и Google Pay (в России Apple Pay не работает); повышенный месячный лимит; заявлено действие в 190 странах |
«Премиальная» | доллары | виртуальная | частые и крупные зарубежные платежи | более выгодный курс конвертации, комиссия за операцию не взимается, выделенная поддержка, повышенный лимит |
«Пластиковая» | доллары | неименной пластик, оформляется предзаказом ограниченным тиражом | офлайн-оплата в поездках | бесплатная доставка по России, комиссия за операцию не взимается; носитель остаётся собственностью правообладателя и передаётся в пользование |
Карта «Плати по миру» для подписок и карта для путешествий — это разные продукты: по данным сервиса, их выпускают разные банки-эмитенты, у них отличаются сроки действия, месячные лимиты и доступные способы оплаты. Выбор зависит от сценария — регулярные онлайн-платежи или расходы в поездке. Пластиковая карта «Плати по миру» оформляется отдельным предзаказом.
Для всех вариантов заявлены одинаковые базовые условия: первый год обслуживания бесплатный, пополнение без комиссии, 3D-Secure в приложении и гарантия — сервис помогает провести оплату или возвращает деньги. Для пластиковой версии уточняется: если первый платёж не прошёл даже с помощью специалистов, стоимость выпуска возвращают. По оферте после выпуска и активации карты плата за выпуск не возвращается, поэтому порядок применения гарантии разумнее уточнить в поддержке до оплаты.
Комментарий эксперта Банкпрофи.ру: стоимость выпуска здесь разовая и ощутимая, а продление со второго года платное. Прежде чем выпускать карту под одну-две подписки, стоит посчитать годовые расходы на сервис и сравнить их с ценой самих подписок.
Плюсы и минусы карты «Плати по миру»
Сильные стороны
Быстрый удалённый выпуск. Регистрация проходит в мессенджере или веб-версии, паспортные данные на старте не запрашиваются, карта появляется в личном кабинете обычно в течение нескольких минут.
Пополнение в рублях привычными способами. Деньги можно отправить через СБП из любого российского банка или картой; покупать валюту или использовать криптообменники не требуется, курс конвертации виден до перевода.
Работает там, где российские карты не проходят. Оплата зарубежных цифровых сервисов, бронирование жилья и билетов, покупки в иностранных магазинах, а за границей — офлайн-оплата телефоном через мобильные кошельки.
Базовые технические средства защиты. 3D-Secure, подтверждение операций в приложении, блокировка карты в личном кабинете, обработка данных по стандарту PCI DSS и поддержка в мессенджере круглосуточно.
Слабые стороны и ограничения
Некредитная организация и иностранная юрисдикция. Российский администратор сервиса не имеет лицензии Банка России, деньги на карте не подпадают под систему страхования вкладов, а споры по оферте рассматриваются по праву Гонконга и в судах Гонконга. Карта юридически не принадлежит пользователю: её держатель — иностранная компания.
Платный вход и платный выход. Выпуск оплачивается разово и после активации не возвращается, со второго года взимается ежегодная плата. Остаток возвращается только по заявлению или при аннулировании карты: в рублях, по курсу Банка России на дату каждого пополнения, с удержанием десяти процентов на компенсацию расходов сервиса; небольшие остатки не возвращаются вовсе.
Зависимость от банка-эмитента и его правил. Правообладатель может сменить банк-эмитент в одностороннем порядке: карту перевыпустят бесплатно и остаток перенесут, но реквизиты изменятся, и обновлять их в подписках придётся самому. Операции разрешены только в странах и валютах из закрытого перечня в приложении к оферте, неуспешные попытки оплаты тарифицируются, а оспаривание платежа доступно не по всем тарифам и идёт с невозвратной комиссией банка-эмитента.
Кэшбэка и бонусных программ у карты нет: продукт не предполагает вознаграждения за покупки.
Кому подойдёт карта, а кому нет
Рациональный выбор для
тех, кто регулярно оплачивает зарубежные цифровые сервисы: нейросети, графические и видеоинструменты, стриминги, облачные хранилища, софт по подписке, игровые площадки;
путешественников, которым нужно бронировать жильё и билеты, платить за такси и покупки за границей, в том числе телефоном через мобильные кошельки;
специалистов и фрилансеров, которым важно оплачивать рабочие зарубежные инструменты (но не получать оплату: входящих переводов и реквизитов счёта нет);
пользователей, которым карта нужна под конкретную разовую оплату, а не как основной платёжный инструмент.
Не рекомендуется, если
нужна карта на каждый день в России: для зарплаты, переводов, наличных и накоплений этот продукт не предназначен;
есть неготовность к тому, что средства не застрахованы государством, а споры решаются за пределами России;
планируется держать на карте значительную сумму долгое время;
требуются входящие платежи из-за рубежа или IBAN;
важен бесплатный выпуск и обслуживание — в этом случае уместнее сравнить предложения из подборки карт с бесплатным выпуском;
основной сценарий — переводы денег другим людям: для этого подойдут карты для переводов.
Практические нюансы и советы эксперта Банкпрофи.ру
Нюанс 1. Пополняйте карту под ближайшую задачу
Проценты на остаток не начисляются, а возврат денег возможен только по заявлению или при закрытии доступа — в рублях, по курсу Банка России на дату каждого пополнения и с удержанием части суммы. Логика простая: сколько планируете потратить в ближайшие недели, столько и вносите. Для сбережений лучше использовать отдельные инструменты, например накопительные банковские карты или накопительный счёт.
Нюанс 2. Следите за уведомлениями о смене банка-эмитента
При замене банка-эмитента карту перевыпускают без дополнительной оплаты, а остаток переносят без удержаний. Но сохранённые в зарубежных сервисах платёжные данные перестают действовать, и подписка может не продлиться. Практичный приём — вести список сервисов, где привязана карта, и обновлять реквизиты сразу после уведомления; сервис предупреждает о перевыпуске заранее через личный кабинет, почту и СМС.
Нюанс 3. Держите запас на балансе и не повторяйте неудачные попытки
Отказ операции из-за нехватки средств оферта считает неуспешной попыткой оплаты, за которую удерживается компенсация; если доля таких попыток за месяц превышает пятую часть от всех операций, её размер увеличивается. Многократные неудачные оплаты — к тому же частая причина блокировки карты, разблокировка идёт через поддержку и занимает один-два рабочих дня. Поэтому при отказе платежа сначала проверяют баланс и валюту операции, а не повторяют попытку подряд.
Нюанс 4. Проверяйте страну продавца и валюту операции
Расходные операции допускаются только в странах и валютах из перечня, который является приложением к оферте. Страна операции определяется не по местонахождению пользователя, а по продавцу и обслуживающему его банку; Россия, Беларусь и Украина в этот перечень не входят. Если продавец предлагает выбрать валюту оплаты, безопаснее выбирать валюту карты — двойная конвертация увеличивает расходы. У виртуальной карты нет ПИН-кода: когда терминал его запрашивает, сервис рекомендует оплатить в местной валюте или воспользоваться другим терминалом. Ещё один момент: для оплаты нейросетей и части цифровых подписок сервис рекомендует карту «Для подписок», так как у ряда зарубежных площадок долларовая карта для поездок не проходит, а Apple Pay в России не работает в принципе.
Совет эксперта Банкпрофи.ру: первую оплату новым сервисом лучше делать на небольшую сумму — так проще проверить, проходит ли платёж, и не потерять деньги на комиссии за неудачные попытки.
Как оформить карту «Плати по миру» и получить её
Чтобы выпустить карту «Плати по миру», не нужно посещать офис или собирать справки. По оферте пользователем сервиса может быть совершеннолетнее дееспособное лицо, документы на этапе выпуска не запрашиваются, вход выполняется через аккаунт в мессенджере либо по адресу электронной почты и паролю, а после активации карты нужно добавить действующий e-mail для уведомлений.
Порядок действий:
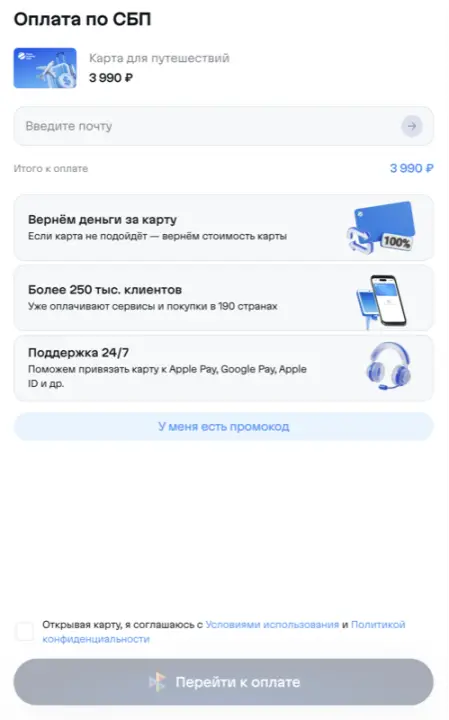
Войти в мини-приложение сервиса в мессенджере или в веб-версию личного кабинета.
Выбрать тип карты и валюту счёта.
Оплатить выпуск карты — платёж проходит в рублях.
Дождаться формирования реквизитов: обычно несколько минут, по оферте — до трёх дней с момента поступления оплаты.
Пополнить баланс через СБП или картой; минимальная сумма пополнения установлена сервисом.
Привязать карту к нужному сервису или мобильному кошельку и провести первую оплату.
Количество карт ограничено: одному пользователю доступно не более трёх виртуальных карт. Сервис может позже запросить верификацию с документами — по требованиям банка-эмитента, платёжных систем или регуляторов; при отказе карту аннулируют, а остаток возвращают по правилам оферты.
С доставкой ситуация такая: виртуальная карта приходит в личный кабинет сразу после выпуска, получать физически ничего не нужно. Пластиковая карта сервиса оформляется отдельным предзаказом: неименной носитель передаёт курьерская служба в неактивированном виде, а активация выполняется в приложении. Если носитель не доставлен в срок не по вине пользователя, его заменяют или возвращают плату за изготовление и доставку; после перевыпуска или прекращения договора прежний пластик теряет силу и его нужно уничтожить.
Безопасность и регулирование
Техническая защита стандартна для платёжных карт: 3D-Secure при интернет-оплатах (для карты «Для путешествий» подтверждение проходит на стороне банка-эмитента, для карт «Для подписок» и «Премиальной» — в приложении сервиса), обработка данных карт по стандарту PCI DSS, возможность заблокировать карту в личном кабинете, запрет передавать реквизиты карты и ПИН-код пластиковой версии третьим лицам, включая членов семьи, уведомления об операциях в режиме реального времени. Операции, совершённые до сообщения о компрометации карты, признаются совершёнными пользователем, поэтому о потере доступа или утечке данных нужно сообщать сразу.
Регуляторный статус продукта требует отдельного внимания:
правообладатель сервиса — иностранная компания, администратор в России — общество с ограниченной ответственностью без лицензии Банка России;
услуга описана в оферте как информационно-технологический сервис для оплат за пределами РФ, а не как банковское обслуживание;
средства на карте не подпадают под государственную систему страхования вкладов;
применимое право и суды — Гонконг, при этом оферта оговаривает сохранение императивных прав потребителя по законодательству страны его проживания; персональные данные обрабатываются по правилам гонконгского законодательства о защите данных.
Перед оплатой выпуска разумно проверить контрагента по открытым источникам Банка России: в списке компаний с выявленными признаками нелегальной деятельности на финансовом рынке и в разделе «Противодействие недобросовестным практикам». Если есть сомнения в действиях организации, обращение можно направить через интернет-приёмную Банка России.
Отдельный блок — валютные и налоговые правила. Резиденты России, открывающие счета и вклады в банках и иных организациях финансового рынка за пределами страны, обязаны уведомить об этом налоговые органы и ежегодно отчитываться о движении средств: порядок описан на страницах ФНС России про уведомление об открытии счёта за рубежом и про отчёт по зарубежным счетам. Карта сервиса «Плати по миру» не имеет IBAN и оформляется не как личный счёт пользователя, поэтому в стандартной схеме такие обязанности не возникают; при крупных суммах и регулярных зарубежных платежах стоит сверяться с актуальными разъяснениями ФНС России.
Внимание: сотрудники банков и поддержка сервисов не запрашивают коды из СМС, пароли от личного кабинета и полные реквизиты карты по телефону или в переписке. Базовые правила финансовой безопасности и защиты прав потребителей опубликованы на официальном сайте Банка России и на портале Госуслуги.
Часто задаваемые вопросы
Что такое «Плати по миру» простыми словами?
Это сервис, который выпускает для пользователя виртуальную карту зарубежного банка. Её пополняют рублями через СБП, деньги конвертируются в доллары или евро, а картой оплачивают иностранные подписки, покупки в зарубежных магазинах, отели, билеты и такси. Наличные не выдаются, переводы другим людям недоступны.
Это банк? Застрахованы ли деньги на карте?
Нет. Сервис не имеет лицензии Банка России: правообладатель зарегистрирован в Гонконге, российская компания выступает администратором. Карту выпускает привлекаемый банк-эмитент, а держателем карты по оферте является правообладатель, а не пользователь. Государственное страхование вкладов на такие средства не распространяется.
Как проходит оплата подписок картой «Плати по миру» и какие сервисы доступны?
Сервис публикует статистику оплат по зарубежным платформам: нейросети, инструменты для кода и графики, магазины приложений, стриминги, облачные сервисы, площадки бронирования жилья и билетов, сервисы такси. Результат зависит от правил продавца и банка-эмитента, поэтому оплату нового сервиса лучше проверять небольшой суммой.
Можно ли снимать наличные и переводить деньги с карты?
Нет. Снятие наличных технически ограничено, а попытка такой операции может привести к блокировке карты. Переводы на другие счета и карты не поддерживаются: лимит исходящих операций на другие реквизиты равен нулю.
Сколько стоит выпуск и обслуживание?
Выпуск оплачивается разово, стоимость зависит от выбранного варианта карты и действует на момент оформления. Первый год обслуживания бесплатный, со второго года взимается ежегодная плата. Дополнительно удерживается комиссия за каждую операцию по базовым тарифам, а пополнение комиссии не имеет. Точные суммы сервис показывает в личном кабинете до оплаты.
Как оформить карту «Плати по миру» и сколько времени это занимает?
Нужно войти в мини-приложение сервиса в мессенджере или в веб-версию, выбрать тип карты, оплатить выпуск и пополнить баланс рублями через СБП. Паспортные данные на старте не запрашиваются, но сервис может запросить верификацию позже. Обычно реквизиты появляются через несколько минут, предельный срок по оферте — три дня с момента поступления оплаты.
Почему платёж может не проходить и что делать?
Чаще всего причины три: недостаточно средств на балансе, продавец или его банк находятся в стране вне разрешённого перечня, либо площадка в принципе не принимает карты конкретного банка-эмитента. Повторять попытку много раз не стоит — неуспешные операции тарифицируются, а серия отказов может привести к блокировке. Правильный порядок — проверить баланс и валюту, затем обратиться в поддержку сервиса.
Можно ли вернуть деньги с карты?
Остаток возвращают по письменному заявлению на тот же счёт, с которого пополняли карту: в рублях, по курсу Банка России на дату каждого пополнения, с удержанием десяти процентов в счёт расходов сервиса. Возврат не производится при остатке меньше минимальной суммы, а плата за выпуск после активации карты не возвращается. Обработка заявления может занимать длительное время, что также указано в правилах сервиса.
Экспертный вывод от Банкпрофи.ру
Таким образом, «Плати по миру» — это небанковский платёжный сервис с виртуальной зарубежной картой, который решает узкую, но актуальную задачу: оплату иностранных подписок и расходов в поездках рублями через СБП. Продукт выполняет свою функцию и оформляется за несколько минут без документов, однако пользователю нужно учитывать отсутствие банковской лицензии у администратора, иностранную юрисдикцию договора, платный выпуск и продление, невозможность снять наличные или перевести деньги, а также зависимость от банка-эмитента и его ограничений, которые могут измениться.
Источники информации
Публичная оферта сервиса «Плати по всему миру» (редакция от 12 октября 2026 года) — юридическая конструкция продукта: правообладатель и российский администратор, статус карты и её держатель, сроки выпуска и пополнения, выбор валюты, замена банка-эмитента и её последствия для сохранённых реквизитов, верификация, компенсации за неуспешные попытки оплаты, правила и удержания при возврате остатка, оспаривание операций, перечень разрешённых стран и валют, применимое право и подсудность.
Раздел «Виртуальные карты» — линейка тарифов («Для подписок», «Для путешествий», «Премиальная», «Пластиковая»), валюта карт, наличие и отсутствие комиссии за операцию, общие условия и заявленная гарантия оплаты.
Часто задаваемые вопросы сервиса — регистрация и сроки выпуска, отсутствие требования документов, лимит по количеству карт, способы и минимальная сумма пополнения, автопополнение, месячные лимиты, платежи со второго года, условия возврата, отсутствие IBAN и ПИН-кода, особенности оплаты отдельных сервисов, работа Apple Pay и Google Pay, варианты подтверждения 3D-Secure, причины блокировок, каналы поддержки.
Страница пластиковой карты — неименной носитель, предзаказ ограниченным тиражом, бесплатная доставка по России, отсутствие комиссии за операцию, формулировка гарантии возврата стоимости выпуска, порядок получения.
Главная страница сервиса — заявленное число активных пользователей, перечень зарубежных сервисов со статистикой оплат, способы входа (мессенджеры и веб-версия).
Страница продукта на Банкпрофи.ру — тарифный блок карты и реквизиты российского администратора (ООО «КАПИБАРА», ОГРН, ИНН, дата регистрации) с указанием на отсутствие лицензии Банка России.
Государственные источники: список компаний с выявленными признаками нелегальной деятельности и раздел «Противодействие недобросовестным практикам» Банка России — проверка статуса организации; интернет-приёмная Банка России — обращения граждан; страницы ФНС России об уведомлении об открытии счёта за рубежом и об отчёте о движении средств по зарубежным счетам — валютный и налоговый блок.
 Плати по миру: обзор зарубежной виртуальной карты для подписок и путешествий
 Чем зарубежная карта отличается от виртуальной карты российского банка
 Официальный сайт
 Личный кабинет
 support@platipomiru.com
 Кредитные карты