Мгновенные кредитные карты — это карты с возобновляемым кредитным лимитом, которые выпускаются в цифровом виде сразу после одобрения заявки: реквизиты появляются в мобильном приложении или личном кабинете в течение нескольких минут, а карта в тот же момент добавляется в Mir Pay и становится доступна для оплаты в интернете и в обычных магазинах. Чтобы оформить кредитную карту мгновенно, нужны паспорт РФ, мобильный телефон и подтверждённая учётная запись на Госуслугах или биометрия. Решение по заявке принимается автоматически, без визита в офис и без справок о доходах при небольшом лимите.
Кредитная карта Займер: виртуальная, с моментальным выпуском
Обновлено: 26.10.2026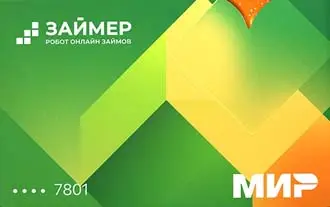
Виртуальная кредитная карта Займер выпускается моментально, полностью онлайн, без визита в офис и без справок о доходах. Условия продукта: обслуживание — бесплатно, льготный период — 180 дней, кредитный лимит — до 100 000 ₽, ставка — 0,65% в сутки (ПСК 237,25% годовых). Карта работает в платёжной системе «Мир», добавляется в Mir Pay, подходит для покупок в интернете и переводов на другие карты; снять наличные в банкомате по ней нельзя. Оформить карту можно, подтвердив личность через T-ID — достаточно паспорта РФ и возраста от 18 лет. Решение приходит за несколько минут, реквизиты сразу появляются в личном кабинете.
Три момента, которые стоит учесть до подписания договора:
льготный период сохраняется только при внесении минимального ежемесячного платежа — 10% от суммы основного долга, но не менее 500 ₽, плюс начисленные проценты;
ставка 0,65% в сутки — это 237,25% годовых: например, 10 000 ₽ долга обойдутся примерно в 65 ₽ процентов за каждый день пользования. Карта Займер дороже типичной банковской кредитки, поэтому её логично использовать короткими периодами и гасить досрочно — это допускается в любой момент без штрафов;
эмитент — микрофинансовая организация, а не банк, поэтому на продукт распространяются ограничения для МФО: с 1 апреля 2026 года максимальная переплата по договорам сроком до года снижена со 130% до 100% суммы займа, а с 1 октября 2026 года МФО не вправе выдавать новый заём с ПСК выше 200% годовых, если у клиента уже есть два непогашенных дорогих займа (сообщение Банка России).
Подробные тарифы, требования к заёмщику и способы погашения — на странице кредитной карты Займер на Банкпрофи.ру.
Коротко о главном в статье:
скорость — от 2–5 минут на решение и выпуск цифровой карты, без ожидания курьера;
документы — как правило, только паспорт; доход указывается со слов заёмщика, но при крупных суммах кредитор вправе запросить подтверждение;
лимит — при первом обращении обычно скромный, растёт после нескольких месяцев аккуратных платежей;
проверка — личность, кредитная история и долговая нагрузка проверяются всегда: это обязанность кредитора по закону № 353-ФЗ;
деньги — на «моментальной» карте доступны сразу, если лимит до 50 000 ₽; при большей сумме действует период охлаждения.
Ниже — как это работает на практике, сколько реально ждать деньги, из-за чего отказывают и как выбрать карту, которая не разорит процентами.
Мгновенные кредитные карты: что это и чем они отличаются от обычных
Мгновенная кредитная карта — это не отдельный финансовый продукт, а способ выпуска и доставки. Юридически это обычный договор потребительского кредита с лимитом кредитования, на который распространяются все те же правила: указание полной стоимости кредита (ПСК) в квадратной рамке на первой странице договора, право на льготный период, ограничение неустойки, право отказаться от навязанных дополнительных услуг.
Разница — в технологии. Банк или микрофинансовая организация оценивает заявителя скоринговой моделью, идентифицирует его удалённо (через учётную запись Госуслуг, биометрию или сервис подтверждения личности вроде T-ID) и выпускает виртуальную карту в платёжной системе «Мир». Пластик при этом либо не выпускается вообще, либо досылается позже курьером — пользоваться деньгами это не мешает.
Параметр | Мгновенная (цифровая) карта | Обычная карта с доставкой пластика |
|---|---|---|
Время от заявки до доступного лимита | 5–15 минут | 1–5 дней |
Визит в отделение | не нужен | часто нужен для подписания документов |
Идентификация | Госуслуги, биометрия, T-ID | лично с паспортом или курьер |
Формат | виртуальная карта, Mir Pay | пластик + виртуальный дубль |
Стартовый лимит | чаще ниже, растёт со временем | может быть выше при подтверждённом доходе |
Снятие наличных | часто ограничено или недоступно | обычно доступно с комиссией |
Совет эксперта Банкпрофи.ру. Мгновенный выпуск почти всегда означает автоматический скоринг, а не «ручное» решение аналитика. Поэтому заявка, заполненная невнимательно, отклоняется за секунды: расхождение в одной цифре паспорта или в адресе регистрации модель воспринимает как риск. Перед отправкой проверьте, что данные в анкете совпадают с паспортом и с профилем на Госуслугах буква в букву.
Почему карту одобряют и выпускают за несколько минут
Быстрое решение — результат трёх вещей, которые появились в российском финансовом рынке за последние годы.
Автоматический скоринг. Кредитор запрашивает кредитный отчёт в квалифицированных бюро кредитных историй и рассчитывает показатель долговой нагрузки (ПДН) — отношение всех ежемесячных платежей к среднемесячному доходу. Методику расчёта устанавливает Банк России, подробнее — в его разделе о показателе долговой нагрузки. Весь процесс занимает секунды.
Удалённая идентификация. Подтверждённая учётная запись Госуслуг, данные Единой биометрической системы или сервисы подтверждения личности (например, T-ID) позволяют установить личность без визита в офис.
Выпуск виртуальной карты. Реквизиты формируются в момент одобрения, пластик печатать и везти не нужно.
Дополнительно влияет и то, что с 1 июля 2025 года банки не вправе брать доход заёмщика из кредитного отчёта бюро — нужны документы или данные государственных информационных систем. Поэтому при крупных лимитах «мгновенно» превращается в «мгновенное предварительное одобрение + подтверждение дохода».
 4 дизайна

 Зенит
 5
Как взять кредитную карту мгновенно: пошаговая инструкция
Весь процесс укладывается в 5–15 минут, если делать всё последовательно.
Выберите предложение и сравните условия: ставка вне льготного периода, длительность грейса, стоимость обслуживания, комиссии за снятие наличных и переводы.
Заполните анкету: паспортные данные, адрес регистрации, занятость, ежемесячный доход, цель использования.
Подтвердите личность удобным способом — через Госуслуги, биометрию или T-ID.
Дождитесь решения: при автоматическом скоринге оно приходит в СМС или пуш-уведомлении.
Подпишите договор кодом из СМС и внимательно прочитайте индивидуальные условия — особенно ПСК в квадратной рамке и перечень платных услуг, галочки напротив которых уже могут быть проставлены.
Добавьте карту в Mir Pay или сохраните реквизиты в приложении — можно пользоваться.
Сколько ждать денег на самом деле
Реклама обещает «деньги через 2 минуты», и по цифровой карте это обычно правда. Но есть юридическое ограничение — период охлаждения, введённый с 1 сентября 2025 года частью 9.3 статьи 7 закона № 353-ФЗ:
лимит до 50 000 ₽ — период охлаждения не применяется, деньги доступны сразу;
от 50 000 до 200 000 ₽ — пользоваться лимитом можно через 4 часа после подписания договора;
свыше 200 000 ₽ — через 48 часов.
Правило действует и при повышении лимита по уже действующей карте. В течение периода охлаждения проценты не начисляются, а заёмщик вправе отказаться от кредита без финансовых последствий. Полный разбор — в статье о периоде охлаждения.
Какие документы понадобятся
Базовый набор — паспорт РФ и телефон. Дополнительно могут запросить:
выписку из Социального фонда о состоянии индивидуального лицевого счёта (подтверждает официальный заработок за 2 года) или справку о доходах из личного кабинета налогоплательщика на сайте ФНС;
свидетельство ИНН, СНИЛС или водительское удостоверение — как второй документ;
подтверждение статуса самозанятого — справку о постановке на учёт или справку о доходах по налогу на профессиональный доход.
Если справок на руках нет, а карта нужна сегодня, посмотрите варианты в обзоре кредитные карты без трудоустройства: там разобраны продукты, где доход допускается подтвердить косвенно или указать со слов.
Комментарий эксперта Банкпрофи.ру. Не завышайте доход в анкете «чтобы наверняка одобрили». С 2024 года кредитор обязан письменно предупредить о рисках, если рассчитанный ПДН превышает 50%, а при расхождении с официальными данными заявка отклоняется на повторной проверке — уже после того, как вы рассчитывали получить деньги.
Где оформить кредитную карту мгновенно: три рабочих сценария
Мгновенные кредитные карты онлайн предлагают три группы эмитентов, и выбирать между ними стоит осознанно.


1. Предодобренное предложение в вашем банке
Самый быстрый и дешёвый путь. Если вы получаете зарплату на карту, платите ипотеку или держите вклад, банк уже видел ваши обороты и часто заранее рассчитывает лимит. Карта появляется в приложении в один-два нажатия, ставка — по стандартной линейке банка, а не «для новых клиентов».
2. Цифровая карта банка «с нуля»
Подходит, если предодобренных предложений нет. Крупные банки выпускают виртуальные кредитные карты дистанционно: заявка на сайте, идентификация через Госуслуги или биометрию, решение — от нескольких минут до суток. Лимит для нового клиента обычно ниже максимально возможного по продукту, зато условия — банковские, с полноценным льготным периодом на покупки.
3. Виртуальная карта микрофинансовой организации
МФО выдают кредитные карты заметно охотнее банков и почти круглосуточно, но цена вопроса другая: ставка считается в процентах за день, а ПСК может приближаться к законодательному потолку в 292% годовых. Такой вариант оправдан, когда деньги нужны немедленно и вы уверены, что закроете долг в льготный период.
Сопоставить предложения удобнее всего в каталоге кредитных карт на Банкпрофи.ру: по каждому продукту указаны лимит, льготный период, ставка, ПСК и стоимость обслуживания, а условия обновляются по мере изменения тарифов.
Кредитная карта без отказа мгновенно и «без проверки»: существует ли она
Карт без проверки в России не существует. Кредитор обязан идентифицировать клиента, запросить кредитную историю и рассчитать ПДН — это требования закона № 353-ФЗ и нормативных актов Банка России. Формулировки «без отказа» и «мгновенно без проверки» — маркетинг: они означают высокий процент одобрений и минимальный пакет документов, а не отмену скоринга.
Что проверяют на самом деле:
действительность паспорта и совпадение данных с указанными в анкете;
кредитную историю и текущую долговую нагрузку, включая действующие кредиты, карты и займы;
наличие сведений в базе данных Банка России о случаях и попытках переводов без добровольного согласия клиента;
возраст, гражданство и наличие постоянной регистрации.
Важно понимать и обратную сторону: с 2024 года Банк России ограничивает долю самых рискованных выдач через макропруденциальные лимиты. Заёмщикам с ПДН выше 50% банки могут выдать лишь небольшую часть общего объёма кредитов, а с ПДН выше 80% — единицы процентов. Поэтому при высокой долговой нагрузке отказы приходят даже при идеальной кредитной истории: у банка просто заканчивается квота.
Что снижает шансы на одобрение
просрочки за последние 6–12 месяцев и действующая просроченная задолженность;
много активных кредитов и займов, особенно в МФО;
несколько поданных подряд заявок за короткий срок — каждая фиксируется в кредитной истории;
ошибки и расхождения в анкете, «свежая» сим-карта и чужой номер телефона;
доход, который невозможно подтвердить при запросе крупной суммы.
Как повысить вероятность одобрения
Проверьте кредитную историю до подачи заявки: сведения о бюро, где она хранится, бесплатно доступны через Госуслуги, сам отчёт в каждом бюро можно получить бесплатно два раза в год (инструкция Банка России).
Оспорьте ошибки. Если в отчёте есть чужой кредит или погашенная просрочка, порядок действий описан на странице «Оспаривание кредитной истории».
Закройте или хотя бы сократите мелкие займы — они сильнее всего разгоняют ПДН.
Подавайте одну-две заявки, а не десять: массовые обращения скоринг читает как признак финансовых трудностей.
Начинайте с меньшего лимита и увеличивайте его через 3–6 месяцев регулярных платежей.
Подтвердите доход официально — выписка из Социального фонда или данные ФНС работают лучше любой справки «с места работы».
Совет эксперта Банкпрофи.ру. Не покупайте «помощь в одобрении» у посредников, которые обещают кредитную карту без отказа мгновенно и просят предоплату или доступ к вашему личному кабинету. Ни один посредник не может изменить решение скоринга, а передача кодов из СМС третьим лицам заканчивается оформленным на вас долгом.
Сколько стоит мгновенная кредитная карта: считаем полную цену
Скорость получения — не единственный критерий. Карта, одобренная за пять минут, может обойтись в разы дороже той, которую вы ждали два дня. Что проверять в первую очередь:
Полную стоимость кредита (ПСК). Она указана в квадратной рамке на первой странице договора и включает проценты плюс все обязательные комиссии. По закону ПСК не может превышать 292% годовых или среднерыночное значение соответствующей категории более чем на треть; актуальные среднерыночные значения Банк России публикует ежеквартально.
Льготный период и его границы. Грейс обычно распространяется только на покупки. Снятие наличных, переводы на другие карты, оплата услуг и квази-денежные операции (кошельки, ставки, погашение других кредитов) чаще всего попадают под полную ставку и начинают начисляться с первого дня.
Минимальный платёж. Он не отменяет проценты: если платить только минимум, долг сокращается медленно.
Комиссии за снятие наличных и переводы — часто 3–5% плюс фиксированная сумма, и почти всегда с потерей льготного периода.
Стоимость платных опций: СМС-информирование, страховка, сервисы юридической помощи. Банк обязан сообщить стоимость дополнительных услуг ещё в заявлении и не вправе проставлять согласие за вас; от навязанной услуги можно отказаться и потребовать возврата денег (разъяснение Банка России по закону № 353-ФЗ).
Неустойку за просрочку. Её размер ограничен частью 21 статьи 5 закона № 353-ФЗ: не более 20% годовых, если на просроченную сумму продолжают начисляться проценты, либо 0,1% за каждый день просрочки, если не начисляются.
Комментарий эксперта Банкпрофи.ру. Перед первой покупкой посчитайте, сколько вы заплатите, если грейс «не сложится». Возьмите планируемую сумму трат, умножьте на ставку за пределами льготного периода и добавьте стоимость обслуживания и СМС-уведомлений. Для расчёта платежа по конкретной карте используйте калькулятор кредитных карт Банкпрофи.ру. Если карта нужна преимущественно для заказов в сети, заранее проверьте, покрывает ли льготный период онлайн-операции и переводы — детали в материале кредитки для покупок в интернете.
Если цель — не срочность, а минимальная переплата на дистанции, сравните продукты по совокупности условий: в обзоре самые выгодные кредитные карты разобраны карты с бесплатным обслуживанием, длинным грейсом и кешбэком. А когда сумма нужна разово и на короткий срок, иногда дешевле разовый заём — сравните оба сценария до подписания договора.
Умный подбор займа
Сравним предложения 200+ компаний и найдём лучший вариант для вас
 Бесплатно
Без отказа
Что делать, если платить по кредитной карте нечем
Самая частая ошибка — брать новый заём, чтобы закрыть платёж по карте. Долговая нагрузка растёт по спирали, а кредитная история портится уже на первой просрочке. Действовать стоит в таком порядке:
Свяжитесь с кредитором до просрочки. Банки и МФО обязаны рассмотреть обращение и могут предложить реструктуризацию — уменьшение платежа за счёт увеличения срока. Условия такой программы отличаются от «каникул по закону», поэтому новый график нужно читать внимательно.
Проверьте право на кредитные каникулы. По закону № 353-ФЗ их предоставляют, если доход за два месяца до обращения снизился минимум на 30% по сравнению со средним за предыдущие 12 месяцев, либо если заёмщик пострадал от чрезвычайной ситуации. Срок — до шести месяцев, наличие просрочки обращению не мешает. По кредитным картам действует лимит: размер задолженности не должен превышать 150 000 ₽. Каникулы фиксируются в кредитной истории, но не считаются негативным событием (разъяснения Банка России).
Не допускайте просрочки больше одного платежа. Помимо неустойки кредитор вправе передать долг профессиональным коллекторским организациям, сведения о которых ведутся в государственном реестре ФССП России.
Оцените, посильна ли нагрузка в принципе. Если платежи превышают половину дохода, а перспектив роста нет, стоит просчитать законные механизмы списания долгов.
Законное списание долгов: банкротство физического лица
Если платить объективно нечем, долг можно списать законно — через процедуру банкротства физического лица. Она проводится двумя путями:
внесудебно, через МФЦ — бесплатно, при общей сумме долгов от 25 000 до 1 000 000 ₽ и соблюдении условий, предусмотренных законом № 127-ФЗ; сведения о ходе процедуры публикуются в Едином федеральном реестре сведений о банкротстве;
в судебном порядке — процедуру ведёт арбитражный управляющий, который анализирует состав долгов, имущество и доходы, организует расчёты с кредиторами и добивается освобождения гражданина от обязательств.
Самостоятельно разобраться в том, подходит ли процедура в конкретной ситуации, сложно: важны состав долгов, наличие имущества, сделки за последние три года и последствия для кредитной истории. Бесплатную консультацию по телефону 8 995 644 50 38 даёт арбитражный управляющий; он оценит перспективы и подскажет, какой порядок применим в вашем случае. Оставить заявку можно на странице банкротство физических лиц.
Совет эксперта Банкпрофи.ру. К банкротству стоит относиться как к крайней мере, а не как к способу «обнулить карту». В течение пяти лет после завершения процедуры придётся сообщать о факте банкротства при обращении за кредитом, три года нельзя занимать должности в органах управления юридического лица (для кредитных организаций и страховых компаний срок больше), а повторно подать на банкротство можно не раньше чем через пять лет.
Безопасность: как не потерять деньги при быстром оформлении
Скорость играет против заёмщика в одном: на проверку условий остаётся меньше времени, чем на оформление. Базовые правила:
проверяйте кредитора в реестре микрофинансовых организаций или в справочнике по кредитным организациям на сайте Банка России — легальный эмитент всегда там есть;
не сообщайте никому коды из СМС и push-уведомлений, CVV/CVC-код и пароль от Госуслуг, даже если звонящий представляется сотрудником банка;
не переходите по ссылкам из сообщений «ваша карта одобрена, заберите деньги» — заявку подавайте только на официальном сайте;
не платите «страховой взнос», «комиссию за перевод» или «закрепление заявки» до получения денег: легальные кредиторы удерживают комиссии из договора, а не требуют предоплату;
сверяйте ПСК и перечень платных услуг в договоре до подписания кодом из СМС.
Ключевая ставка и общие условия кредитования меняются — актуальные решения Совета директоров Банка России публикуются на странице ключевой ставки. На момент подготовки материала она составляла 14,00% годовых.
Коротко: главное о мгновенных кредитных картах
Мгновенная кредитная карта — это цифровая карта, которую выпускают за несколько минут после одобрения; платить можно сразу, пластик необязателен.
Одобрение не гарантировано: личность, кредитную историю и долговую нагрузку проверяют всегда. «Без отказа» и «без проверки» — рекламные формулировки.
При лимите от 50 000 ₽ действует период охлаждения: 4 часа или 48 часов до момента, когда деньги станут доступны.
Смотреть нужно не на кешбэк, а на ПСК, ставку вне льготного периода, минимальный платёж и комиссии за наличные и переводы.
Если платить нечем — сначала каникулы по закону или реструктуризация, и только потом банкротство с участием арбитражного управляющего.
Частые вопросы о мгновенных кредитных картах
Как быстро реально оформить кредитную карту мгновенно?
При подаче заявки онлайн и автоматическом скоринге решение обычно приходит за 2–15 минут, цифровая карта выпускается сразу после подписания договора. Если лимит превышает 50 000 ₽, воспользоваться деньгами получится через 4 часа, а при лимите свыше 200 000 ₽ — через 48 часов: это требование закона о периоде охлаждения. При ручном рассмотрении или запросе дополнительных документов процесс занимает от нескольких часов до одного-двух рабочих дней.
Можно ли получить кредитную карту без проверки кредитной истории?
Нет. Кредитор обязан запросить кредитный отчёт и рассчитать показатель долговой нагрузки — без этого договор не заключается. Другое дело, что требования к истории у разных эмитентов отличаются: банки строже, микрофинансовые организации лояльнее, а зарплатным клиентам банки часто одобряют карту вовсе без повторной проверки дохода.
Одобрят ли мгновенную карту без официального трудоустройства?
Часто — да. Доход разрешается указывать со слов заёмщика, а его правдоподобие оценивает скоринг. Но при крупных лимитах кредитор вправе запросить подтверждение: выписку из Социального фонда, справку о доходах из личного кабинета ФНС или справку о доходах самозанятого. Варианты продуктов, где подтверждение не требуется, собраны в обзоре кредитных карт без трудоустройства на Банкпрофи.ру.
Чем мгновенная карта отличается от обычного займа на карту?
Картой можно пользоваться многократно: лимит возобновляется после погашения, а при оплате покупок в грейс проценты не начисляются. Заём — разовая сумма с фиксированным графиком и процентами с первого дня. По цене карта почти всегда выгоднее, если укладываться в льготный период, и заметно дороже, если платить только минимальными платежами.
Почему пришёл отказ, если карту рекламируют как продукт «без отказа»?
Формулировка «без отказа» не является юридическим обязательством выдать кредит. Наиболее частые причины отказа: высокая долговая нагрузка (ПДН выше 50%), просрочки в кредитной истории, несколько заявок за короткий период, ошибки в анкете и ограничения макропруденциальных лимитов, которые Банк России устанавливает для самых рискованных сегментов заёмщиков.
Влияет ли оформление мгновенной карты на кредитную историю?
Да. В истории фиксируются сам факт обращения, решение кредитора, размер лимита и все платежи. Аккуратное использование карты с небольшим лимитом — один из самых доступных способов улучшить кредитный рейтинг, а просрочка даже на несколько дней ухудшает его на годы: записи хранятся семь лет со дня последнего изменения.
Можно ли снять наличные с мгновенной кредитной карты?
Зависит от продукта. У многих цифровых карт снятие наличных либо недоступно вовсе, либо облагается комиссией и выводится из льготного периода. Если наличные нужны регулярно, выбирайте карту, где условия снятия прописаны явно, либо рассмотрите альтернативу — перевод на дебетовую карту внутри льготного лимита, если эмитент это разрешает.
Источники и официальные ресурсы
Банк России. Показатель долговой нагрузки (ПДН)
Банк России. Макропруденциальные лимиты
Банк России. Период охлаждения по кредитам и займам
Банк России. Кредитные каникулы по договорам потребительского кредита (займа)
Банк России. Среднерыночные значения полной стоимости потребительского кредита
Банк России. Как узнать свою кредитную историю и оспаривание кредитной истории
Банк России. Ключевая ставка
Портал Госуслуг. Единая биометрическая система, как посмотреть свою кредитную историю
ЕФРСБ (при поддержке Минэкономразвития России). Внесудебное банкротство граждан
Федеральный закон от 21.12.2013 № 353-ФЗ «О потребительском кредите (займе)» — официальный текст на pravo.gov.ru
Материал носит информационный характер и не является индивидуальной инвестиционной или юридической рекомендацией. Условия продуктов, ставки и лимиты меняются — перед подписанием договора уточняйте их на сайте эмитента.
 Мгновенные кредитные карты: что это и чем они отличаются от обычных
 Сколько ждать денег на самом деле